住宅を購入する際に、最も気になるのが住宅ローンいくらかかるのかという点です。私たちもこの疑問を持っている人が多いことを理解しています。家を買うことは人生の大きな決断であり、資金計画はその成功の鍵を握っています。
住宅 ローン の基礎知識
住宅ローンは住宅購入時に重要な役割を果たします。具体的な費用や条件を理解することで、無理のない資金計画が可能になります。
住宅 ローン の概要
住宅ローンは、住宅を購入するための資金を貸し出す金融商品です。このローンには、主に元金と利息を含む返済義務があります。借入額、返済期間、金利によって月々の返済額が決まります。例えば、3000万円の住宅ローンを金利1%で35年間借入れた場合、月々の返済額は数万円になります。また、審査基準や必要書類に注意が必要です。
住宅 ローン の種類
住宅ローンにはいくつかの種類があります。各種類には独自の特徴と条件があります。
- 固定金利型
固定金利型は、借入時の金利が返済期間中変わらないタイプです。安定した返済計画が立てやすい利点があります。
- 変動金利型
変動金利型は、金利が市場金利に連動して変動します。利率が低い時期では負担が軽減されますが、金利上昇のリスクがあります。
- 期間限定固定型
期間限定固定型では、初期の数年間は金利が固定され、その後変動金利に移行します。短期的には安心感がありますが、長期的にはリスクも伴います。
住宅 ローン の金額の決定要因
住宅ローンの金額は複数の要因によって決まります。特に重要な要素として、収入や物件の評価額が挙げられます。以下では、これらの要因について詳しく説明します。
収入と返済能力
収入は住宅ローンの借入額に直接影響します。安定した収入が必須。一般的に、金融機関は借入者の年収の30%を月々の住宅ローン返済に使うことを推奨します。このため、収入が高いほど大きなローンを組むことが可能です。また、実際の返済能力には以下の要素も影響します。
信用情報や過去の返済履歴も査定に影響を与えます。これらを踏まえ、複数の金融機関から見積もりを取得し、自分たちの状況に合ったプランを選ぶことが重要です。
物件の評価額
物件の評価額は住宅ローンの上限を決定します。金融機関は物件の市場価値を基に融資額を決定します。評価額により、必要な頭金や借入額も変わるため、正確な評価が欠かせません。具体的には、以下の要素が評価に含まれます。
住宅 ローン の金利
住宅ローンの金利は、借入れの総費用に大きな影響を与えます。金利の種類を理解することで、賢明な選択が可能です。
固定金利と変動金利
- 固定金利: 金利がローン期間中ずっと一定であるため、返済額が予測可能です。この安定性が、家計の管理を容易にします。
- 変動金利: 金利が市場の状況に応じて変動します。そのため、初期の金利が低く設定されることが多いですが、将来的な支払いが不確定になります。
- 期間限定固定金利: 一定期間は固定金利の後、変動金利に移行します。このタイプは短期的なコストを優先する方に向いています。
金利の比較と選び方
金利を比較する際に考慮するべき点は、次の通りです。
- 金利タイプ: 固定金利と変動金利の特徴を理解する。
- 金融機関の提供条件: 各金融機関の金利に加え、手数料や諸費用も確認する。
- 返済シミュレーション: 具体的なシナリオを想定し、長期的な返済計画を作成する。
住宅 ローン の計算方法
住宅ローンを計算する際には、いくつかの要素を考慮する必要があります。これにより、自分たちの返済能力を明確に把握できます。
シミュレーションツールの利用
シミュレーションツールを使うと、ネット上で簡単に住宅ローンの試算ができます。多くの金融機関が提供しているツールでは、以下の情報を入力します。
- 借入額
- 返済期間
- 金利
- ご自身の年収
実際にシミュレーションを行うと、返済額が瞬時にわかります。これにより、予算計画が立てやすくなります。さらに、多くのツールには「総返済額」や「利息総額」も表示されるため、全体のコストを事前に把握できます。
返済シミュレーションの実例
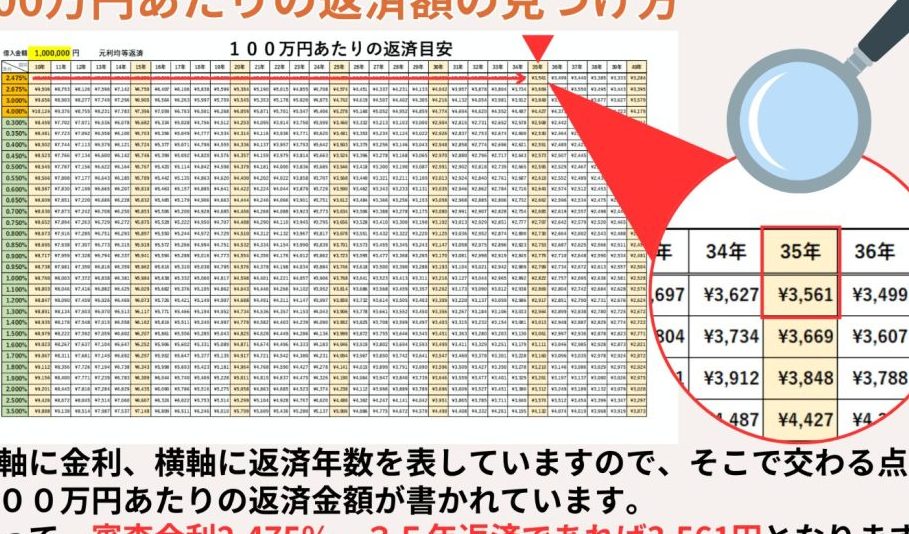
たとえば、借入額を2,500万円、返済期間を35年、金利を1.2%とした場合、月々の返済額は次のように算出されます。
| 借入額(万円) | 返済期間(年) | 金利(%) | 月々の返済額(円) | 総返済額(円) |
|---|---|---|---|---|
| 2500 | 35 | 1.2 | 約74,000 | 約3,120万円 |
この例から、月々の返済額がいくらになるか、総返済額がどれだけになるかが明確にわかります。具体的な数字が出ることで、生活計画も立てやすくなります。シミュレーション結果をもとに、無理のない返済計画を立てられます。
住宅 ローン の申請プロセス
住宅ローンの申請プロセスは複雑で、多くのステップを含みます。具体的に知ることで、効率的に進めることができます。
必要書類と手続き
住宅ローンを申請する際に必要な書類を事前に準備することが重要です。一般的には以下の書類が求められます。
- 本人確認書類(運転免許証やパスポートなど)
- 収入証明書(給与明細や納税証明書など)
- 資産状況を示す資料(預金通帳の写しなど)
- 物件に関する情報(不動産の登記簿謄本や売買契約書など)
手続きの初期段階で、これらの書類を整えておくことで、申請がスムーズに行えます。また、金融機関によっては追加書類が必要な場合もあるので、事前に確認しましょう。
審査基準について
住宅ローンの審査基準は多岐にわたり、各金融機関で異なる場合があります。しかし、共通する主な要素がいくつかあります。例えば、
- 借入者の信用情報(過去の返済履歴や借入状況)
- 収入の安定性(年収や職業の安定性)
- 物件の評価(立地や状態)
結論
住宅ローンは私たちの人生において重要な選択肢であり、適切な資金計画が成功の鍵となります。借入額や返済期間金利などの要素をしっかり理解し、自分たちの状況に合ったプランを選ぶことが大切です。
また、複数の金融機関から見積もりを取得し、金利や条件を比較することで、無理のない返済計画を立てることができます。これにより、安心して住宅購入に踏み出せるでしょう。私たちの未来を見据えた賢い選択が、より良い生活を実現する第一歩です。