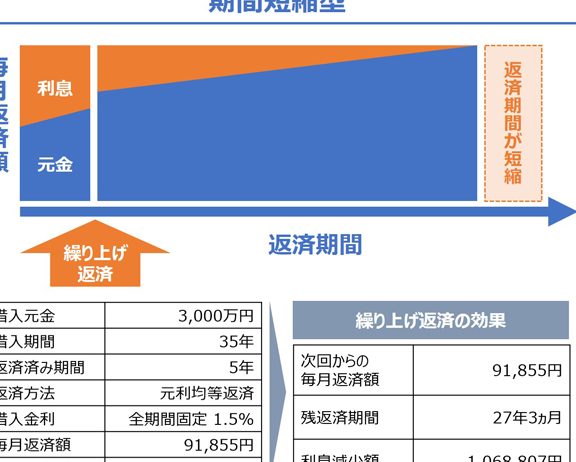
住宅ローンを組む時、私たちがよく考えるのが住宅ローン控除と繰り上げ返済のどちらが得か</strongということです。この選択は、将来のライフプランや経済状況に大きな影響を与えるため、慎重に検討する必要があります。どちらの選択肢にもメリットとデメリットがあり、私たちのニーズに合わせた最適な方法を見つけることが重要です。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入する際に適用される税制優遇制度です。この制度により、一定の条件を満たす借り入れに対して、税金の一部が還付されます。住宅ローンを利用している私たちにとって、これは大きなメリットです。
住宅ローン控除とは
住宅ローン控除は、住宅取得のために借りたローンの利息部分が税金から控除される制度です。具体的には、借入金の残高に応じた金額が所得税や住民税から控除されます。この控除は、初年度から最長で10年間適用される可能性があります。例えば、借入残高が4000万円の場合、控除額は約40万円に達することもあります。
控除の受け方と手続き
控除を受ける手続きは、比較的簡単です。住宅購入後、確定申告を行う必要があります。以下の手順で進めます。
- 書類準備:住宅取得に関する書類と、借入金の契約書を準備します。
- 確定申告作成:税務署で必要な書類を記入し、申告書を提出します。
- 控除の適用:申告が受理されると、税金の控除が行われる仕組みです。
繰り上げ返済のメリットとデメリット
繰り上げ返済の利点
- 利息の軽減: 繰り上げ返済を行うことで、未払いの借入金に対する利息が減少します。例えば、100万円を繰り上げ返済した場合、その額に伴う利息支払いが大幅に減少します。
- 返済期間の短縮: 繰り上げ返済により、住宅ローンの返済期間を短縮可能です。例えば、30年ローンを15年で完済することも、適切な金額を繰り上げ返済することで可能となります。
- 心理的安心感: 早くローンを返済することで、金銭的な負担が軽くなり、生活の安心感が得られます。多くの人にとって、ローン完済後の生活は異なります。
繰り上げ返済の注意点
- 住宅ローン控除の喪失: 繰り上げ返済をすると、住宅ローン控除の恩恵を失う可能性があります。税金の優遇が得られなくなることで、経済的損失が生じるかもしれません。
- 流動性の低下: 多額の資金を繰り上げ返済に充てることで、手元の資金が減少します。急な出費に対応できなくなるリスクも考慮すべきです。
- 投資機会の損失: 繰り上げ返済に充てた資金を投資に回した場合、より高いリターンを得られる可能性があります。特に、資産運用を行うことができる場合、その選択も検討すべきです。
住宅ローン控除を活用した返済計画
住宅ローン控除を活用した返済計画は、経済的な負担を軽減し、長期的な資産形成を目指す上で重要な要素です。具体的な手法を理解することで、最適な返済を実現できます。
控除を最大限に活かす方法
控除を最大限に活かすには、以下のポイントを考慮することが効果的です:
- 控除対象の借入金額を把握する: 控除の対象となる借入金の上限があります。一般的に、最高で4,000万円が多いですが、住宅の種類により異なる場合があります。
- 返済期間を見極める: 控除は最長10年間適用されるため、できるだけ多くの期間利用できる返済方法を選ぶべきです。
- 確定申告を怠らない: 毎年確定申告を行い、控除額を正確に計算して申請する必要があります。これは控除を受けるための必須手続きです。
- 収入の変動を考慮する: 将来の収入が変動することを考慮し、控除効果を最大化する返済計画を立てるのが良いでしょう。
返済計画の見直しポイント
返済計画の見直しは、ライフプランの変化に合わせて柔軟に対応することが肝要です。見直しの際のポイントは以下の通りです:
- 金利の動向をチェック: 市場の金利変動によっては、借り換えや繰り上げ返済を考える必要があります。特に金利が低下するときは、見直しのチャンスです。
- 生活スタイルの変化を反映する: 家族構成や仕事の状況に応じて、返済額や方法を見直すことが求められます。ライフステージに合ったプランを持つことが大切です。
- 資産状況を確認する: 貯蓄や投資状況も考慮し、余裕資金を見直すことで、より効率的な返済が可能になります。
- 専門家に相談する: ファイナンシャルプランナーや住宅ローンの専門家に意見を求めると、新たな視点やアイデアが得られます。
どちらが得なのか?
住宅ローン控除と繰り上げ返済の選択は、我々の将来に大きな影響を与える。意味ある比較は、生活設計や経済状況を考慮するうえで不可欠だ。
シミュレーションによる比較
シミュレーションを活用すれば、具体的な数値に基づいた比較が可能になる。例えば、以下の要素を分析することが重要だ。
- 借入金額: 借入金額によって控除額が変わる。
- 金利: 金利が高い場合、繰り上げ返済の効果が明確になる。
- 返済期間: 繰り上げ返済や控除を適用した場合の総支払額に差が出る。
住宅ローン控除の適用範囲や期間を含め、これらの要素をシミュレーションすることで、どちらが得か明確になる。具体的な数値を基にした計算は、今後の返済計画に直結する。
生活設計への影響
選択した方法は、生活設計にも影響を与える。繰り上げ返済を選んだ場合、以下のような点が生活に関わってくる。
- キャッシュフロー: 繰り上げ返済によって毎月の支出が大幅に変わる可能性がある。
- 貯蓄の自由度: 住宅ローン控除を活用すると、資産運用や将来の投資に充てる資金を持てる。
- 心理的な安定: 繰り上げ返済によって負債が減る感覚が、生活の質を向上させることもある。
結論
住宅ローン控除と繰り上げ返済の選択は私たちのライフプランに大きな影響を与えます。それぞれのメリットとデメリットを理解し、個々の状況に応じた最適な選択をすることが求められます。シミュレーションを活用することで、具体的な数字をもとに判断を下すことができるでしょう。
また、経済的な負担を軽減しつつ、将来的な資産形成を目指すための計画が重要です。私たちは、住宅ローン控除を最大限に活かし、ライフスタイルや経済状況に応じた柔軟な返済計画を立てることで、より安心した生活を実現できるはずです。