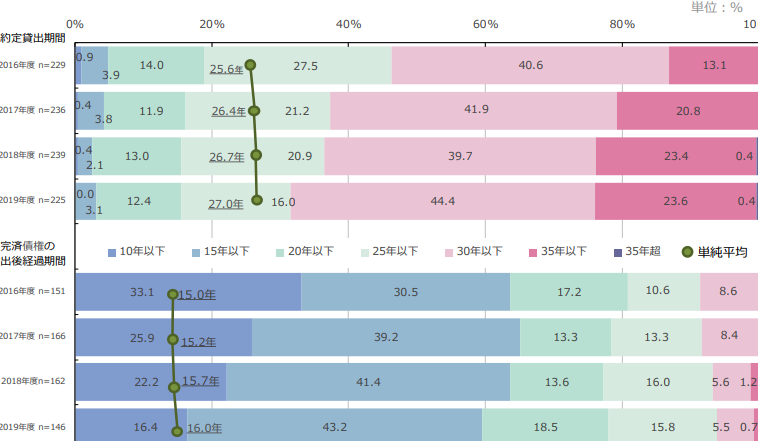
住宅ローンを考えるとき、最も重要なポイントの一つが「何年で返済するか」です。私たちもこの選択に迷うことがありますが、最適な返済期間を選ぶことで、将来の生活に大きな影響を与えることができます。住宅ローンの返済年数を決める際には、ライフスタイルや経済状況を考慮することが不可欠です。
住宅ローンの種類
住宅ローンには主に二つの種類があり、それぞれ異なる特徴と利点があります。私たちが理解しておくべきは、この選択が長期的な返済能力に大きな影響を与えることです。
固定金利型住宅ローン
固定金利型住宅ローンは、金利が契約時に決まり、その後も変わらない特徴があります。これにより、月々の返済額が一定となり、家計の安定が得られます。例えば、借入金利が2.5%の場合、返済期間中はその金利が保証され、予測可能な支出が可能です。また、長期的なプランを立てやすく、金利上昇のリスクを避けることができます。しかし、固定金利型の金利は一般的に変動金利型より高めになることが多い点も注意が必要です。
変動金利型住宅ローン
変動金利型住宅ローンは、一定の期間ごとに金利が見直され、金利が変動することが特徴です。通常、初期の金利は固定金利より低く設定されているため、最初は低い返済額で済むことが多いです。例えば、初年度の金利が1.5%と設定されることがあります。しかし、金利が上昇すれば返済額も増加するリスクが伴います。私たちは市場の金利動向に注意を払い、適切なタイミングでの見直しが重要です。
住宅ローンの期間
住宅ローンの期間選びは、私たちのライフスタイルや経済状況に密接に関わっています。ローンの期間について考える際、短期と長期のそれぞれのメリットを理解することが重要です。
短期ローンのメリット
短期ローンは、返済期間が短いため、さまざまな利点があります。以下が主なメリットです:
- 総利息が少ない: 短期であればあるほど、支払う利息総額は減少します。
- 早期完済: 返済期間が短いと、早くローンを完済し、経済的自由を得やすくなります。
- 金利が低い場合が多い: 短期ローンは一般的に金利が低く設定される場合が多いため、総じてコストが抑えられます。このため、短期を選ぶことで、経済的な負担が軽減されることが多いです。
長期ローンのメリット
長期ローンには、別の魅力があります。こちらのメリットは以下の通りです:
- 月々の返済額が低い: 返済期間が長いため、一回あたりの支払いは少なくて済みます。
- 家計の安定: 毎月の支出が少なくなることで、他の生活費や貯蓄に充てる余裕が生まれます。
- 柔軟なライフスタイル: 長期のローンにより、収入が増えた場合でも、生活に余裕を持たせやすくなります。この柔軟性は、子どもの教育費や急な支出に対応する際に特に重要です。
住宅ローンの選び方
住宅ローンを選ぶ際、適切な期間や金利は重要な要素です。私たちは、これらの要素を考慮して、最適な選択を行う手助けをします。
自分に合った期間の選定
自分に合った期間を選ぶことで、返済計画が楽になります。短期ローンは、以下のような利点があります。
しかし、長期ローンにも魅力が。長期ローンの利点は以下です。
こうした特性を考慮し、私たちの生活状況に一番合った期間を選ぶことが求められます。
金利の影響
金利は、ローン選びで重要な要素です。私たちは、金利が返済額に与える影響をしっかり理解する必要があります。固定金利型の特徴には次のような点があります。
変動金利型は、最初は低い金利でスタートしますが、以下のようなリスクも考慮しなければなりません。
住宅購入時の注意点
住宅購入時には、いくつかの重要な点に留意することが欠かせません。まず、資金計画をしっかり立てることが必須です。自己資金の割合や、将来の収入を考慮して、返済負担を軽減するための計画が重要です。
次に、物件の選定も慎重に行うべきです。地域の特性や交通機関、教育機関などの周辺環境が、将来の価値に影響します。さらに、何年後に売却を考えるかも影響を与える要素です。購入後の価値維持を意識することが大切です。
また、ローンの借り入れ条件を十分に理解する必要があります。金利の動向や手数料、返済方法など、細かい条件が家計に影響するため、比較検討が欠かせません。初めての方は、専門家に相談しても良いでしょう。
まとめ
住宅ローンの返済期間は、私たちの将来に大きな影響を与える重要な要素です。ライフスタイルや経済状況に基づいて、適切な期間を選ぶことが求められます。返済期間が短ければ、総利息が少なく、早期に完済できますが、月々の返済額は高くなる傾向があります。一方で、長期ローンの場合、月々の返済が楽になり、家計の安定を図れますが、利息の合計は増える可能性があります。
固定金利型と変動金利型のどちらを選ぶかも非常に重要です。固定金利型は予測可能な支出を提供しますが、金利が高めです。変動金利型は、初期の金利が低く、場合によっては有利ですが、将来的に金利が変動するリスクが存在します。
資金計画をしっかり立てることが不可欠です。返済負担を軽減するためには、自己資金の割合や将来の収入を考慮する必要があります。物件選びについてもアプローチが必要で、地域の特性や周辺環境が不動産の価値に影響を及ぼします。
Conclusion
住宅ローンの返済期間選びは私たちの将来に大きな影響を与えます。私たちのライフスタイルや経済状況に合った期間を見極めることが重要です。短期ローンは早期完済のメリットがありますが月々の負担が大きくなります。一方で長期ローンは安定した返済が可能ですが総利息は増える可能性があります。固定金利型と変動金利型の選択も慎重に行いましょう。私たちがしっかりと資金計画を立てることで、理想の住まいを手に入れられる道が開けます。