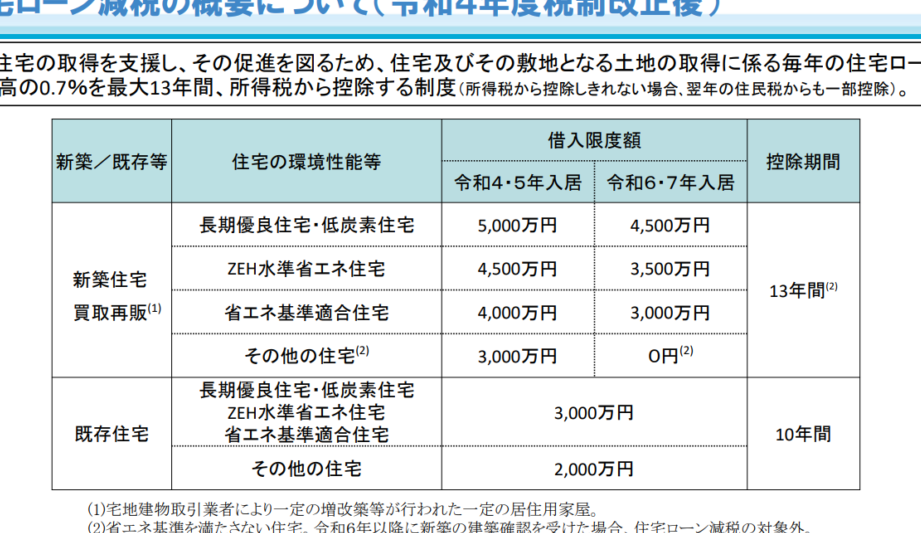
住宅を購入する際、多くの人が気になるのが住宅ローン控除 どこまでの恩恵を受けられるかということです。私たちはこの制度を利用することで、税負担を軽減し、夢のマイホームを手に入れる助けになると信じています。しかし、具体的にどのような条件があるのか、また控除の限度額はどれくらいなのか、疑問に思う方も多いでしょう。
住宅ローン控除の基本
住宅ローン控除は、住宅購入者が利用できる税制優遇措置です。この制度により、借入金の利息分が所得税から控除されるため、税負担が軽減されます。
住宅ローン控除とは
住宅ローン控除とは、自ら居住するための住宅を取得する際に利用できる税控除です。具体的には、住宅ローンの利息に対して、所定の控除率が所得税から引かれます。控除期間は通常、10年間です。これにより、最大で400万円の控除が可能です。この控除を受けるためには、いくつかの条件が設定されています。
対象となる住宅
対象となる住宅には、いくつかの要件があります。以下の条件を満たす必要があります。
- 新築住宅: 新しく建てた住宅を購入する場合。
- 中古住宅: 中古住宅でも、所定の耐震基準を満たすものであること。
- 面積要件: 家屋の床面積が50㎡以上でなければならない。
- 居住開始: 購入後、1年以内に居住を開始することが求められます。
住宅ローン控除の適用要件
住宅ローン控除を受けるためには、いくつかの重要な要件があります。これらの要件を満たすことで、控除が認められ、税負担の軽減が可能となります。
所得要件
住宅ローン控除には、所得要件があります。具体的には、控除を受けられるのは、年間の合計所得金額が3000万円以下の場合です。この要件を満たさない場合、控除の申請ができません。所得が基準を超えると、控除が受けられなくなるため注意が必要です。また、所得税の課税所得が基準額に該当するかを確認しましょう。
住宅ローン控除の計算方法
住宅ローン控除の計算は、控除額や適用期間に基づいて行われます。正しい理解が重要です。
控除額の計算
控除額は、借入金の利息部分に基づき算出されます。具体的には、次の計算式に従います。
- 控除額 = 借入金利息 × 控除率
控除率は、住宅の取得年に応じて異なり、新築住宅であれば1%の控除率が適用されるケースが一般的です。また、控除額には上限があり、通常10年間で最大400万円となります。さらに、控除対象となるのは、居住用の住宅に限られ、居住開始から1年以内に控除申請を行う必要があります。この条件を満たさないと控除は受けられません。
控除期間について
控除期間は原則として10年設けられています。この間にわたって、年ごとに控除を受けられますが、控除を受けるためには毎年の申告が求められます。控除が適用されるためには、毎年の所得が3000万円以下でなければなりません。この所得制限を超えると、控除が受けられない点に注意が必要です。
住宅ローン控除のメリットとデメリット
住宅ローン控除には、税制上の利点が数多く存在します。一方で、注意が必要なデメリットもあります。
メリット
- 税負担の軽減: 住宅ローン控除を利用すると、年間で最大400万円の控除が受けられます。この制度によって、所得税が大幅に削減されます。
- 早期の資金回収: 借入金の利息分が控除されるため、初期の負担を軽減し、資金を早く回収できるという利点があります。
- 投資や貯蓄の余裕: 余分な税負担が軽減されると、その分を他の投資や貯蓄に充てることが可能になります。
デメリット
- 所得要件の制約: 年間の合計所得が3000万円以下でないと、控除を受けられません。この要件を満たさないと、せっかくの控除対象から外れてしまいます。
- 審査の手間: 申請には多くの書類が必要で、毎年の手続きも煩雑です。これにより、手続きを怠ると控除を失うリスクが伴います。
- 居住要件の厳しさ: 購入後1年以内に居住を開始しなければ控除が適用されないため、ビジネスや転居などの状況で計画が狂うこともあります。
住宅ローン控除を活用するためのポイント
住宅ローン控除を最大限に活用するためには、いくつかの重要なポイントを理解する必要があります。まず、所得要件をクリアすることが基本です。年間所得が3000万円以下であることが、控除を受けるための必須条件です。趣味や遊びと無関係に、住居にかかる税制を軽減させるには、これに注意しましょう。
次に、控除対象の住宅を選ぶことも重要です。新築住宅や特定の耐震基準を満たす中古住宅が該当しますが、家屋の床面積が50㎡以上であることを確認しなければなりません。また、購入後1年以内に居住を開始する必要があり、これも忘れてはならないポイントです。
さらに、控除の計算方法を理解することも鍵です。控除額は、借入金の利息部分に基づいて算出されます。計算式は「控除額 = 借入金利息 × 控除率」であり、新築住宅の場合、通常は1%の控除率が適用されます。この際、条件を満たしていなければ、控除を受けることができません。
申請手続きも見逃せない部分です。通常、居住開始から1年以内に控除を申請しなくてはいけません。また、毎年の所得が3000万円以下であることが求められ、これに従わないと控除を受けることが困難ですので、注意が必要です。
結論
住宅ローン控除は私たちがマイホームを手に入れる際に非常に重要な制度です。この制度を上手に活用することで税負担を軽減し、資金計画をよりスムーズに進めることができます。
しかし控除を受けるにはいくつかの条件があるため注意が必要です。特に所得要件や居住要件をしっかり理解し、適切な手続きを行うことが求められます。私たちがこの制度を最大限に活用するためには、必要な情報をしっかり把握し、計画的に行動することが大切です。