住宅ローンを利用している私たちにとって、確定申告は避けて通れない重要な手続きです。特に住宅ローン 確定申告 何が必要かを理解しておくことは、税金の控除を受けるために欠かせません。どの書類を準備すれば良いのか、どのような手続きが必要なのか、悩んでいる人も多いでしょう。
住宅ローンの概要
住宅ローンは、住宅を購入するために必要な資金を借り入れるための金融商品です。私たちが住宅を取得する際、多くの場合、このローンを利用します。住宅ローンの借入金額は、物件の価格や個人の返済能力に基づいて決まります。
住宅ローンには、以下の主要な特徴があります。
私たちは、住宅ローンを利用することによって、持ち家を早期に取得できます。しかし、返済計画を適切に立てることが非常に重要です。過剰な借入れは家計を圧迫し、将来的な経済力に影響を与えかねません。
確定申告の重要性
確定申告は、税務上重要な手続きであり、住宅ローン利用者にとって特に重要です。税金の控除を受けるため、正確な申告が求められます。特に、住宅ローン控除は大きなメリットをもたらすため、正しい手続きは必須です。
住宅ローン控除とは
住宅ローン控除は、住宅ローンの利息分を所得税から控除できる制度です。この制度を利用することで、年間最大40万円の控除を受けることが可能です。初年度と異なり、2年目以降の控除額は、ローン残高に基づいて変動します。対象となるのは、新築や購入した住宅のためのローンであり、一定の要件を満たす必要があります。具体的には以下の条件に注目です。
- 住宅の床面積が50平方メートル以上
- 自己居住用であること
- 住宅ローンの貸付期間が10年以上
確定申告の基本手続き
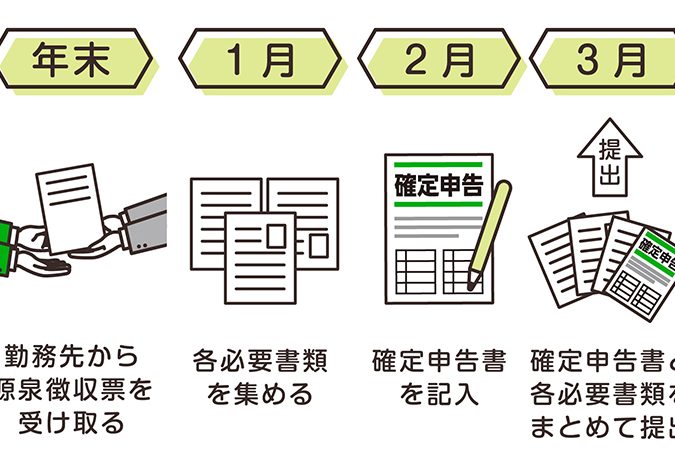
住宅ローン控除を受けるための確定申告は、毎年行う必要があります。まず、必要書類を準備します。それには以下が含まれます。
- 住宅ローンの残高証明書
- 所得税の課税証明書
- 住宅購入時の契約書類
必要な書類一覧
住宅ローンの確定申告に備えて、正しい書類を揃えることが重要です。以下の書類を準備することで、スムーズな手続きが実現します。
住宅ローン関連の書類
住宅ローン関連の書類は、確定申告に欠かせません。主な書類には以下が含まれます:
- 住宅ローンの残高証明書: 借入金残高を示す証明書で、金融機関から取得できます。
- 契約書類: 住宅購入時の契約書や売買契約書が必要です。
- 登記事項証明書: 不動産の登記情報を確認するための書類です。
これらの書類は、控除を受ける根拠として重要です。誤った情報が記載されている場合、控除が受けられなくなる可能性があります。
所得証明書類
所得の確認も大切なステップです。必要な所得証明書類について確認しましょう:
- 源泉徴収票: 所得税の源泉徴収に関する証明書で、会社から発行されます。
- 確定申告書: 自営業やフリーランスの場合、前年の確定申告書のコピーが必要です。
- 課税証明書: 自治体から取得するもので、所得確認に使用します。
確定申告の進め方
確定申告をスムーズに進めるためには、準備が不可欠です。特に必要な書類を整えることに集中しましょう。
書類の準備
確定申告に必要な書類を事前に用意することが大切です。必要な書類は以下の通りです。
これらの書類が不足すると、控除を受けられない可能性があります。正確な情報が記載されていない場合も、同様ですので、注意が必要です。また、書類を電子ファイルで保存し、印刷も可能にしておくと便利です。
郵送またはオンライン申告
確定申告は郵送またはオンラインで行えます。オンライン申告は、手続きが簡単で、データ入力もスムーズです。電子申告を利用する場合、事前にマイナンバーカードや電子証明書の設定が必要です。
申告後の注意点
申告後には幾つかの重要な注意点があります。まず、控除の適用が正しく行われたか確認することが必要です。誤りがあった場合、税務署から連絡が来る可能性があります。万が一、控除額に不一致があると、追加税金が発生することもあります。
次に、税務署からの連絡に速やかに対応することが重要です。連絡を無視してしまうと、後々のトラブルが生じやすくなります。しっかりと書類を保管し、必要な場合は再提出ができる準備をしておきましょう。
また、申告後に新たに住宅の購入やローンの追加を考えている場合、どのように影響するのか理解する必要があります。例えば、住宅ローン控除の適用条件が変わることもあります。状況に応じて専門家に相談することをお勧めします。
加えて、確定申告した情報が将来の申告に影響を与えることもあります。通常、年度ごとの収入や控除額の変動に注意し、申告を続けることが求められます。特に、控除を受けるには年々変わる要件についての最新情報を得ることが重要です。
Conclusion
住宅ローンの確定申告は私たちにとって非常に重要な手続きです。必要な書類を整え正しい情報を記載することで、税金の控除を最大限に活用できます。手続きの流れを理解し、必要な準備を怠らないことが成功の鍵です。
申告後の確認や税務署からの連絡にも迅速に対応し、トラブルを未然に防ぎましょう。状況の変化に応じて専門家のアドバイスを受けることも大切です。私たちがしっかりと準備し続けることで、住宅ローンを利用した生活をより充実させることができるでしょう。