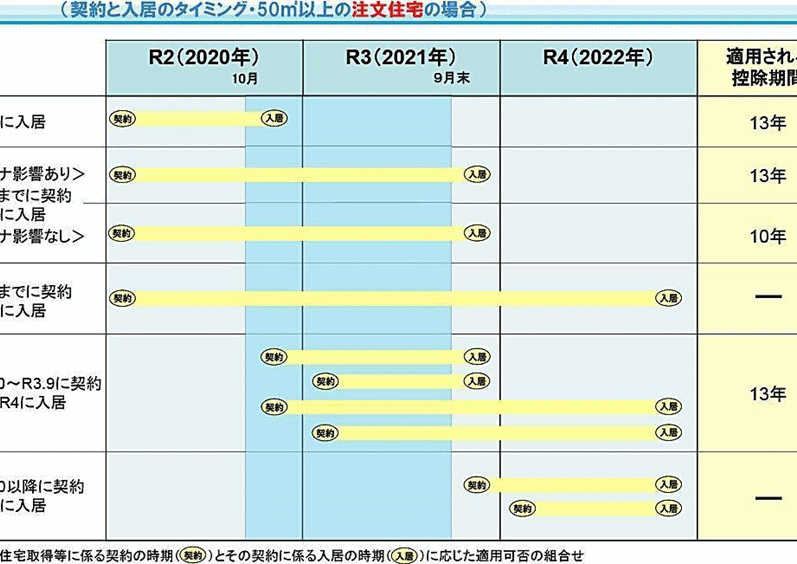
住宅を購入する際、私たちが見逃せないのが住宅ローン控除 旧制度 いつまでの問題です。この制度は多くの人にとって大きな助けとなり、経済的な負担を軽減してくれます。しかし、制度の変更や期限についての情報は複雑で、しっかり理解しておく必要があります。
住宅ローン控除 旧制度の概要
住宅ローン控除の旧制度は、住宅購入者にとって重要な税制優遇策です。この制度は、住宅ローンの借入額に対して所得税から控除を受けられる仕組みを提供します。
制度の目的
住宅ローン控除の主な目的は、住宅購入を促進し、家計の負担を軽減することです。特に、経済的に困難な時期において、住宅の取得をサポートする重要な役割を果たしています。また、居住環境の向上や地域活性化にも寄与します。
対象となるローン
旧制度において対象となるのは、一定の条件を満たした住宅ローンです。具体的には、以下の条件に該当するローンが含まれます。
旧制度の期間
住宅ローン控除の旧制度には明確な期間があります。この期間を知ることは、私たちが控除を受けるための重要な手続きに役立ちます。
制度開始日
旧制度は、2009年に開始されました。この制度の目的は、住宅購入を支援し、家計の負担を軽減することです。制度によって、住宅ローンの借入額に対して所得税から控除を受けられる仕組みが提供されます。多くの人々が、この制度の導入により住宅購入を果たすことができました。
旧制度と新制度の違い
旧制度と新制度では、いくつかの重要な違いが存在します。私たちはこの違いをしっかり理解し、適切な選択をすることが重要です。
控除率の違い
旧制度では控除率が1.0%でした。新制度では、住宅購入後の初年度において、控除率が変わり最大で1.2%になります。このことから、控除額は新制度の方が多くなる可能性があります。具体的には、住宅ローンの借入額が3,000万円の場合、旧制度では年間30万円の控除、一方、新制度では36万円の控除を受けられます。この違いは、控除額の面で顕著です。
適用条件の違い
旧制度の適用条件は比較的緩やかでしたが、新制度ではいくつかの厳しい条件が加わります。例えば、新制度では住宅取得時期や所得制限が設定されています。また、新制度では、住宅ローンの借入金が一定の期間内に返済されることが求められます。このような条件があるため、私たちは制度の詳細を確認して、自分たちの状況に合うかどうかを判断しなければなりません。
住宅ローン控除のメリット
住宅ローン控除の制度には数多くのメリットが存在します。特に、この控除によって税金が軽減されることから、住宅購入者は大きな経済的恩恵を受けられます。
税金の軽減
税金の軽減が住宅ローン控除の中心的なメリットです。この制度では、住宅ローンの借入金額に応じて所得税から控除が受けられます。例えば、借入金が3,000万円の場合、控除額は年間30万円です。新制度ではこの控除率が最大1.2%に引き上げられ、控除額が36万円に増加する可能性もあります。これにより、税金負担が大きく軽減され、家計を助ける効果を持ちます。
家計への影響
住宅ローン控除は、家計への影響も大きいです。所得税が減ることで、手元に残るお金が増え、生活費や教育資金に充てる余裕が生まれます。また、長期的に見ると、控除を受けることによって家計が安定し、予期しない支出にも対応しやすくなります。コミュニティや子供たちの将来にも影響を与えるこの制度は、経済的な安心を提供します。
Conclusion
住宅ローン控除の旧制度は私たちの住宅購入にとって重要な支援策です。この制度を理解し期限を把握することが、控除を最大限に活用する鍵となります。新制度との違いをしっかりと理解し、適用条件を確認することで、私たちの家計に与える影響を軽減できるでしょう。
経済的な負担を軽減し、生活の質を向上させるためには、これらの情報をしっかりと把握することが大切です。私たちの未来に向けた賢い選択をするために、住宅ローン控除を上手に活用していきましょう。