住宅を購入する際の大きな助けとなるのが、**住宅ローン減税 いつの所得税**です。この制度を利用することで、私たちは所得税の負担を軽減できる可能性があります。しかし、具体的にどのタイミングで減税が適用されるのか、そしてその仕組みについては意外と知られていないことが多いです。
住宅ローン減税の基本
住宅ローン減税は、住宅購入時に利用できる税制優遇措置です。この制度を活用することで、所得税の負担を軽減できます。
住宅ローン減税とは
住宅ローン減税とは、住宅を取得するために借入れたローンの一部を、所得税から控除する制度です。この控除は、住宅ローンの年末残高に応じて行われ、最大で10年間受けられます。具体的には、借入残高の1%が控除額として適用されるのが一般的です。このため、借入額が大きいほど、控除額も増加します。控除を受けることで、税負担の軽減が期待できるのです。
適用対象者
住宅ローン減税の適用対象者は、主に次のような条件を満たす人々です。
- 自ら居住する住宅を購入していること
- 一定の条件を満たす住宅ローンを借入れていること
- 所得制限が設定されており、合計所得が一定額以下であること
住宅ローン減税の期間
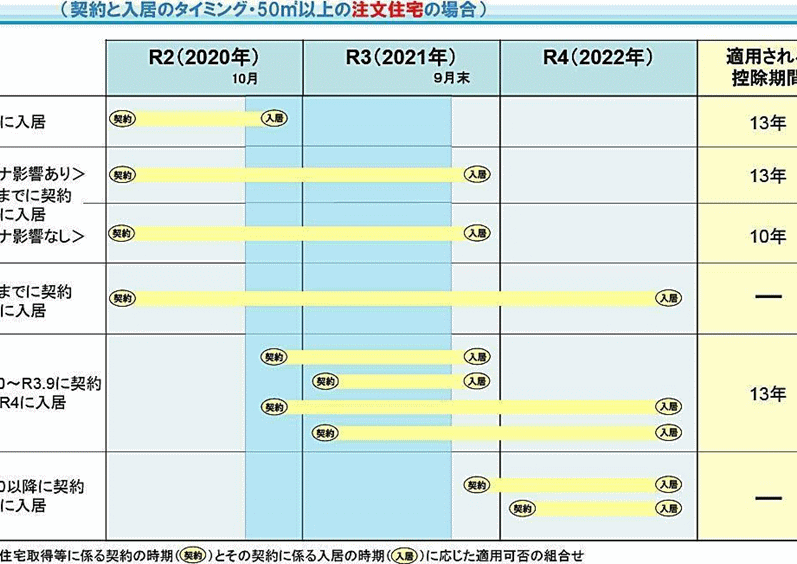
住宅ローン減税の適用期間は、住宅の取得年度から開始され、最大10年間有効です。具体的には、住宅を取得した年の翌年から、所得税から控除が受けられます。この制度は、毎年の借入残高の1%が控除対象です。
所得税の減税適用期間
所得税の減税適用期間は、住宅購入後、10年間続きます。例えば、2023年に住宅を購入した場合、2024年から2033年までの10年間にわたり減税を受けることが可能です。この期間中、適用を受けるには、毎年の確定申告で必要書類を提出します。また、住宅ローンの年末残高が控除対象になるため、借入れた金額の確認が重要です。
住宅ローン減税の計算方法
住宅ローン減税の計算方法は、明確なルールに基づいています。主に、借入残高を利用して減税額を算出します。
減税額の算出方法
減税額は借入残高の1%を基準に算出されます。具体的には、住宅を取得した年の翌年から適用され、毎年の年末残高に対して的確に1%が控除対象です。控除を受けるには、年末時点の残高を確認し、確定申告で報告する必要があります。例えば、年末残高が3,000万円の場合、減税額は以下の通りになります。
| 年末残高 | 減税額 |
|---|---|
| 3,000万円 | 30万円 |
| 2,500万円 | 25万円 |
このように、借入残高が減少するほど、控除額も同様に減少します。毎年の数値を把握し、申告を正確に行うことが重要です。
所得税との関係
住宅ローン減税は所得税の負担を軽減します。控除額は総所得金額から直接引かれるため、課税対象金額が減ります。この効果により、実際に支払う税金は少なくなります。また、所得税の計算において、控除後の所得が課税基準となります。
住宅ローン減税の手続き
住宅ローン減税の手続きには、必要な書類や流れを把握することが重要です。これにより、スムーズに申請が進み、無駄なトラブルを避けることができます。
申請に必要な書類
申請に必要な書類は以下の通りです:
これらの書類を準備することで、申請手続きを円滑に進められます。特に、年末残高証明書は毎年の申告に必須であるため、必ず確認しましょう。
手続きの流れ
手続きの流れは以下のステップで進みます:
住宅ローン減税のよくある誤解
住宅ローン減税についての誤解は多く見られます。ここを理解することで、より良い選択ができるはずです。
誤解1: すべての借入者に適用される
住宅ローン減税は、すべての借入者に適用されるわけではありません。適用対象者は、自ら居住する住宅を購入し、特定の条件を満たす住宅ローンを借入れた人に限られます。例えば、取得した住宅が新築或いは既存住宅であり、一定の面積要件を満たしていることが求められます。また、所得制限も設けられており、高所得者層の借入者は減税が受けられない場合があります。
結論
住宅ローン減税は私たちの税負担を軽減する大きな助けになります。この制度を正しく理解し活用することで、長期間にわたり経済的なメリットを享受できるでしょう。適用条件や手続きについての知識を深めることが、スムーズな申請へとつながります。
また、誤解を避けるために、各自の状況をしっかりと確認することが重要です。私たちが適用対象者であるかどうかを理解し、必要書類を整えて確定申告を行うことで、減税の恩恵を最大限に受けることができます。これから住宅を購入する際には、ぜひ住宅ローン減税を意識して取り組んでいきましょう。