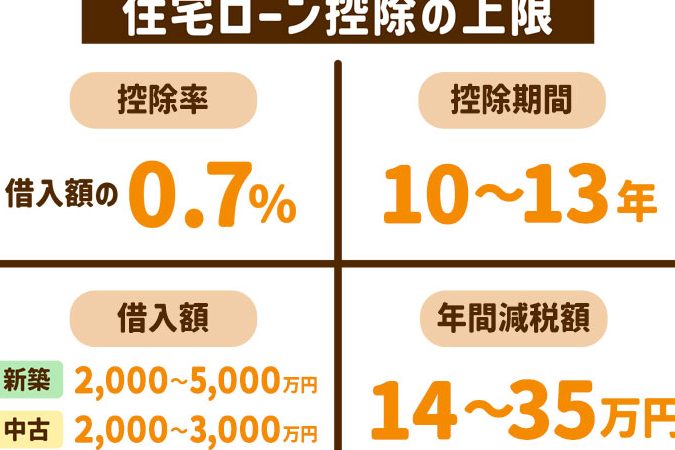
住宅を購入する際、私たちが気になるのはやはり「住宅ローン控除 いくら 計算」ではないでしょうか。これを理解することで、私たちの家計に大きな影響を与える可能性があります。控除の仕組みや計算方法を知ることで、より賢い選択ができるようになります。
住宅ローン控除の基本
住宅ローン控除は、住宅購入者にとって大切な税制上の優遇措置です。この制度を利用することで、住宅ローンの利息部分を税金から控除できます。控除額は、住宅の種類や借入額、年数に基づいて計算されます。
住宅ローン控除とは
住宅ローン控除は、住宅取得時に借りたローンに対する利息を所得税から控除する制度です。一般的に、4%の控除率が適用されることが多いですが、新築や中古の住宅によってその条件は変わります。具体的な計算方法は、借入額や控除対象期間、住宅の種類に依存します。税金の負担を軽減できるメリットがあります。
控除の対象となる要件
控除を受けるための要件は次の通りです。
- 住宅の取得:新築または一定の要件を満たす中古住宅が対象。
- 居住要件:取得後、6ヶ月以内に居住しなければならない。
- 借入期間:一般的には10年以上の借入が必要。
- 所得制限:所得が一定金額以下であることが求められる。
住宅ローン控除の計算方法
住宅ローン控除の計算はシンプルではあるが、正確な手順を理解することが重要だ。控除額は、借入金額や住宅の種類に基づいて算出される。
控除額の計算式
控除額は、以下の計算式で求められる。
- 借入金額 × 控除率 × 控除可能年数
具体的には、控除率は一般的には4%であり、控除可能年数は最大で10年だ。このため、例えば、借入金額が3000万円の場合、以下のように計算される。
| 借入金額 | 控除率 | 控除可能年数 | 計算式 | 控除額 |
|---|---|---|---|---|
| 3000万 | 4% | 10年 | 3000万 × 0.04 × 10年 | 120万円 |
この計算によって、120万円の控除が受けられることになる。
計算の際の注意点
計算を行う際には、注意する点がいくつかある。
- 必要書類:控除を受けるためには、住宅の購入契約書や借入契約書、住民票などの提出が求められる。
- 条件確認:新築または適用条件を満たす中古住宅であることを確認する。
- 所得制限:控除を受けるためには、所得が一定金額以下でなければならない。
住宅ローン控除のメリット
住宅ローン控除には多くの利点があり、特に税金の軽減が大きな魅力です。住宅購入者にとって、控除による経済的な負担軽減は非常に重要な要素となります。
税金の軽減
住宅ローン控除は、支払った利息部分を所得税から控除できる制度です。具体的には、借入金額に対して一定の控除率を適用することで、税負担を軽減します。控除率は一般的に4%で、10年間にわたり計算されるため、長期間にわたる税金の軽減が期待できます。したがって、例えば借入金額が3000万円の場合、最大で120万円の税金が軽減される可能性があります。このように、住宅ローン控除を活用することで、実質的な家計の負担を大幅に減らせます。
住宅ローン控除の例
住宅ローン控除を具体的に理解するために、いくつかのケーススタディを見ていきます。
ケーススタディ1: 新築住宅
新築住宅を購入する場合、住宅ローン控除は非常に有利です。たとえば、借入金額が4000万円であれば控除額は160万円になります。以下の要件を満たす必要があります。
控除率は通常4%で、控除可能年数は最大10年です。この制度を利用することで、長期的に見て税負担を大幅に減らせるメリットがあります。
ケーススタディ2: 中古住宅
中古住宅に対しても、住宅ローン控除は適用されます。たとえば、借入金額が2500万円の場合、控除額は100万円に相当します。以下のポイントも考慮してください。
まとめ
住宅ローン控除は私たちの家計にとって大きな助けになります。正確な計算と条件の確認を行うことで税負担を軽減し、より豊かな生活を実現できるでしょう。具体的なケーススタディを通じてそのメリットを理解することで、賢い住宅購入の一助となります。私たちがこの制度をしっかり活用することで、長期的な経済的安定を図ることが可能です。住宅ローン控除を理解し、賢い選択をしていきましょう。