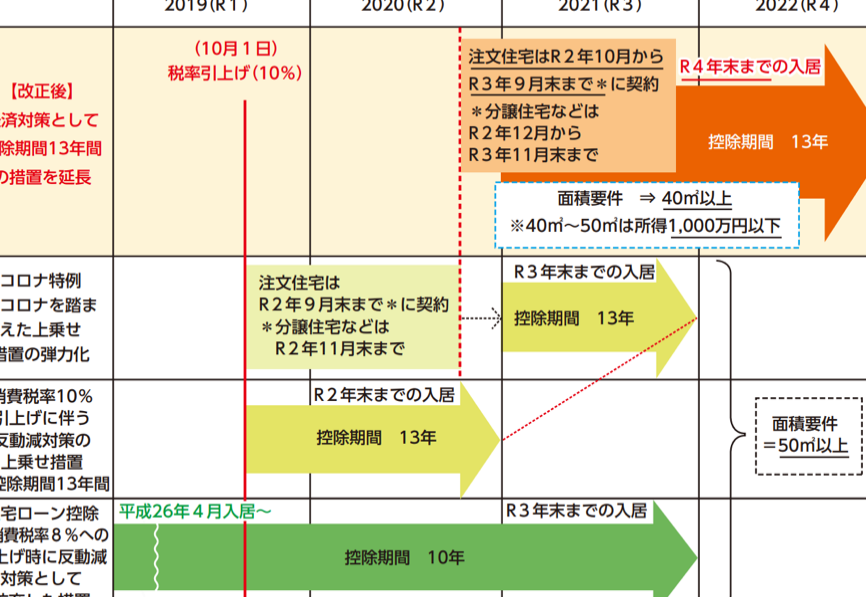
住宅購入を考えている私たちにとって、**住宅ローン控除 何割**は非常に重要なポイントです。この制度を利用すれば、税金の負担を軽減できる可能性があります。しかし、具体的にどのくらいの割合が控除されるのか、そしてその条件は何か、疑問に思っている方も多いのではないでしょうか。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入した際の税金負担を軽減する制度です。この制度は、借入金額に応じた控除を受けられるため、多くの人が利用しています。
住宅ローン控除とは
住宅ローン控除とは、所得税や住民税の負担を減らすために設けられた税制優遇制度です。住宅を購入するために借り入れたローンの一部を、所得税から控除できます。具体的には、借入金残高に対して定められた割合を、一定の期間にわたり税金から差し引かれる仕組みです。主に新築や購入した住宅に適用され、一定の条件を満たす必要があります。
対象となる借入れの条件
住宅ローン控除の対象となる借入れには、いくつかの条件があります。主な条件は次の通りです:
- 住宅の購入時期:対象となる住宅の購入が2020年以降である必要がある。
- 借入れの用途:購入、建築、リフォーム目的の借入れに限る。
- 借入れの期間:最長で35年間の返済計画であること。
- 利用できる金融機関:銀行、信用金庫、住宅金融支援機構からの借入れを含む。
住宅ローン控除の割引率
住宅ローン控除の割引率は、税金の負担軽減に重要な要素です。この控除は、借入金残高に基づいて計算され、納税者の所得税や住民税に影響します。
2023年の割引率
2023年の住宅ローン控除の割引率は、最大で<強>1.0%</強>です。この割合は、借入金残高の一定割合を所得税から控除することができます。また、借入金の残高が<強>4,000万円</強>を超える場合、超えた部分には控除が適用されません。具体的には、以下の条件が適用されます。
- 住宅の取得が2020年以降であること
- 新築、購入、リフォームに対する借入れが対象
- 返済期間が35年以内の借入れであること
過去の割引率との比較
過去の割引率と比較すると、2023年の1.0%は<強>2019年の1.0%と同じですが、2020年には一時的に控除率が<強>0.7%に引き下げられました。このように、控除率は経済状況や政策に影響されるため、注意が必要です。過去のデータは以下の通りです。
| 年 | 割引率 |
|---|---|
| 2019年 | 1.0% |
| 2020年 | 0.7% |
| 2021年 | 1.0% |
| 2022年 | 1.0% |
| 2023年 | 1.0% |
住宅ローン控除の申請方法
住宅ローン控除の申請は、正確な書類と手続きが重要です。私たちは以下の手順を確認して、申請をスムーズに進めましょう。
必要書類
申請には、以下の重要な書類が必要です。
- 確定申告書:税務署から受け取り、自分の情報を記載します。
- 住宅取得資金に関する証明書:借入れ金額や目的を明記したもの。
- 登記情報証明書:住宅の所有権を証明するための書類。
- 金融機関からの借入れ証明書:ローンの残高や金利の明細を含む書類。
- 住民票:現住所を確認するために必要です。
これらの資料が揃ったら、遅滞なく提出することが求められます。特に複写が必要な書類については、注意が必要です。
申請手続きの流れ
申請手続きには、以下のステップがあります。
- 書類の準備:必要書類を全て揃えます。
- 確定申告書の作成:税務署の指示に従い、正確に記入します。
- 書類の提出:自分の住んでいる区役所または税務署へ直接提出します。
- 審査:提出後、税務署で申請内容が審査されます。
- 控除通知の受け取り:問題がなければ、控除が適用される通知が届きます。
住宅ローン控除のメリット
住宅ローン控除は、私たちの税金を軽減する優れた制度であり、資金計画を助けます。この控除によって、住宅購入時の負担を軽減できる点が魅力的です。
税金の軽減
住宅ローン控除を利用することで、私たちは所得税や住民税を直接減少させることができます。具体的には、年末時点での借入金残高に応じて、最大1.0%の控除を受けられます。この控除が適用されると、実質的な税負担が大きく軽減されます。例えば、借入金が4,000万円の場合、控除額は最大で40万円になります。また、最大控除額は年ごとに異なるため、最新の情報を確認することが重要です。
住宅ローン控除に関する注意点
住宅ローン控除を利用する際には、いくつかの注意点が存在します。適用条件を正確に理解することが非常に重要です。
条件を満たさない場合
条件を満たさないと、控除を受けられなくなります。具体的には次のような要件があります:
こうした条件を確認し、適合しているかどうかを検討する必要があります。もし条件を満たさない場合、控除は適用されないので慎重に対応しましょう。
結論
住宅ローン控除は私たちの資金計画に大きな影響を与える制度です。最大1.0%の控除率を利用することで税金の負担を軽減できるため、住宅購入を考える際にはぜひ活用したいところです。申請手続きは少し手間がかかりますが、必要な書類を整え適切に進めることで、メリットを享受できます。
ただし適用条件を正確に理解することが不可欠です。2020年以降の住宅購入や借入れの目的に注意を払い、条件を満たしているか確認することが重要です。これらを踏まえて私たちの住宅購入計画を進めていきましょう。