住宅を購入する際、私たちが最も考えるべきことの一つが住宅ローンを誰が組むのかという点です。多くの人が夢見るマイホームですが、その実現には資金調達が不可欠です。では、どのような人々が住宅ローンを組むことができるのでしょうか?
住宅ローンの基本知識
住宅ローンは、住宅購入に必要な資金を借りるための金融商品です。このローンは、借入金額や金利、返済期間によって異なります。
住宅ローンとは
住宅ローンは、住宅を取得するために資金を借り入れる契約です。これは通常、金融機関との間で締結されます。また、借りた資金は住宅の購入だけでなく、建築やリフォームにも利用できます。借入額は、物件の価値や収入、信用情報に基づき決定されます。したがって、返済は長期にわたって行う必要があります。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。以下に代表的なものを示します。
- 固定金利型ローン: 借入期間中、金利が変わらないことが特徴です。そのため、毎月の返済額は安定しています。
- 変動金利型ローン: 市場金利に連動して金利が変動します。返済額も変動するため、将来的な金利上昇のリスクがあります。
- フラット35: 返済期間が最長35年の固定金利住宅ローンです。安定した返済計画が立てられます。
- シミュレーションローン: 個別のニーズに応じて、金利や返済プランを柔軟に選べるローンです。
誰が住宅ローンを組むべきか
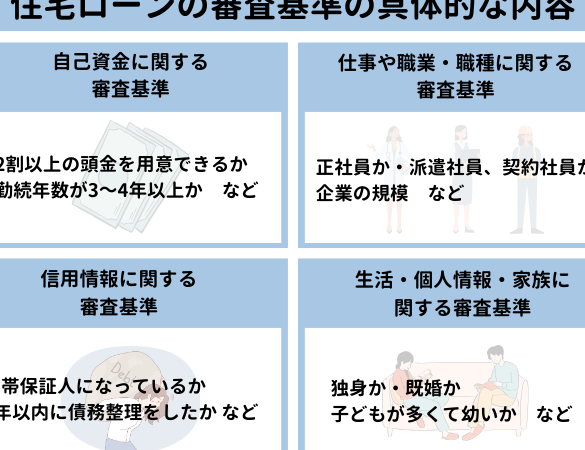
住宅ローンを組むのに適した人々は、いくつかの基準に基づいて判断されます。具体的には、収入の安定性や信用スコアが大きな要因となります。これから、これらの要素について詳しく見ていきます。
収入の安定性
収入の安定性は、住宅ローンを組む上で極めて重要な要素です。安定した職業と一定の収入があれば、金融機関からの信頼を得やすくなります。多くの金融機関が、年収や雇用形態を重視します。次の点が考慮されます:
- 正社員または契約社員であること
- 一定期間以上の勤続年数
- 収入が安定していること
これらの条件が満たされると、ローン審査が円滑に進む可能性が高まります。
信用スコアの重要性
信用スコアも、住宅ローンを組む際に欠かせない要素の一つです。このスコアは、過去の借入履歴や返済履歴に基づいて算出されます。スコアが高ければ、高金利を回避しやすくなります。具体的には、以下の点が影響します:
- 過去の債務の支払い履歴
- 新規借入の頻度
- 総債務額と信用枠の比率
住宅ローンを組むための条件
住宅ローンを組むには、いくつかの基本的な条件を満たす必要がある。これらの条件を理解することで、スムーズに手続きを進められる。
必要書類
住宅ローンの申請時には、以下のような必要な書類が求められる。
- 本人確認書類: 運転免許証やパスポートのコピー
- 収入証明書: 給与明細書や源泉徴収票
- 勤務先証明書: 勤務先からの確認書
- 資産証明書: 銀行残高証明書や不動産登記簿
- 契約書類: 購入する物件の売買契約書
これらの書類によって、借入れの審査が行われるため、準備を怠らないようにしよう。
審査のポイント
住宅ローンの審査には、いくつかの重要なポイントが存在する。
- 信用スコア: 過去の借入れ履歴が基づくスコア。高ければ優遇金利が適用される。
- 収入の安定性: 正社員であれば安定した収入が期待できるため、有利に働く。
- 借入額: 年収に対して適切な借入額が求められる。一般的には年収の30%以下が推奨される。
- 勤続年数: 勤続年数が長いほど信用度が上がる。少なくとも3年以上は確られることが多い。
住宅ローンのメリットとデメリット
メリット
- 財産形成: 住宅ローンを利用することで、資産としての不動産を獲得できる。定期的な返済を通じて、自己所有の家を手に入れることができる。
- 税制優遇: 住宅ローン控除が適用され、一定条件下で所得税が軽減される。これにより、毎年の税負担が軽くなる。
- 安定した住居: ローンを組むことで、賃貸ではなく自分の家に住むことができる。これにより、生活の安定感が得られる。
- 金利の安定: 固定金利型の住宅ローンを選ぶと、長期的に安定した返済計画が立てられる。これにより、金利上昇のリスクを回避できる。
デメリット
- 負担の増加: 住宅ローンの返済は長期間にわたり、財政的な負担が大きくなる場合がある。特に、収入が不安定な場合は注意が必要。
- 資産の流動性の低下: 不動産は容易に現金化できないため、急な資金需要があった場合に対応が難しい。これにより、投資の柔軟性が制限される。
- 手続きの複雑さ: 住宅ローンの申請には多くの書類や手続きが必要で、煩雑な場合がある。特に初めての方は事前の準備が欠かせない。
- 金利変動リスク: 変動金利型を選んだ場合、金利が上昇すると返済額が増加するリスクがある。こうしたリスクを認識し、慎重な選択が求められる。
住宅ローンの返済計画
住宅ローンの返済計画は、住宅購入後の重要なステップです。計画をしっかり立てることで、返済の負担を軽減できます。以下に返済期間の選び方と返済方法の違いについて詳しく説明します。
返済期間の選び方
返済期間は住宅ローンの条件として大きな影響を与えます。主に下記のポイントを考慮すべきです。
- 期間設定: 一般的に、住宅ローンの返済期間は10年から35年まで選べます。
- 毎月の返済額: 短期間では毎月の負担が大きくなり、長期間では総返済額が増加します。
- 金利: 返済期間によって金利が異なる場合があります。長期間のローンは固定金利が選ばれることが多いです。
自分のライフプランに合った返済期間を選ぶことで、無理のない返済を実現できます。
返済方法の違い
返済方法には主に元利均等返済と元金均等返済があります。それぞれの違いを理解することで、自分に最適な方法を選べます。
- 元利均等返済: 毎月の返済額が一定です。最初は利息が多く、徐々に元金が減っていきます。資金計画が立てやすいです。
- 元金均等返済: 毎月の元金が一定で、利息は減少します。初期の返済額は高いですが、総額は少なくなります。
結論
住宅ローンはマイホームを手に入れるための重要なステップです。誰が組むことができるのかを理解することで、私たちはより良い選択をすることができます。収入の安定性や信用スコアを重視し、必要書類を整えることで、スムーズな審査が期待できます。
また、住宅ローンのメリットとデメリットをしっかり把握し、返済計画を立てることが成功の鍵です。正しい知識を持つことで、私たちは安心して住宅ローンを利用し、夢のマイホームを実現できるでしょう。