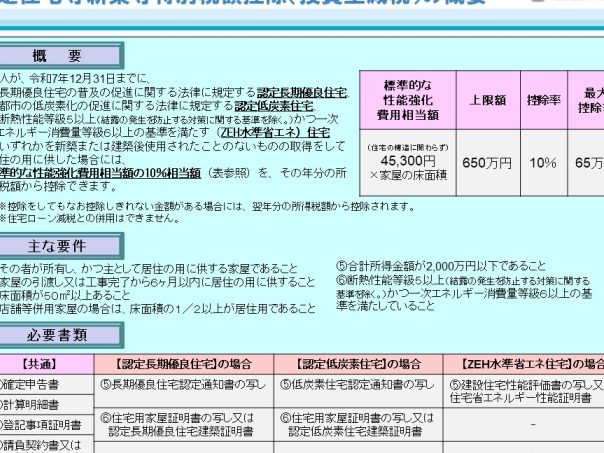
新しい家を建てるとき、私たちはどんな支援が受けられるのか気になりますよね。特に認定住宅新築等特別税額控除と住宅ローン控除の2つは、私たちの家計に大きな影響を与える可能性があります。これらの制度を上手に活用することで、私たちの負担を軽減できるかもしれません。
認定住宅新築等特別税額控除 とは
認定住宅新築等特別税額控除は、住宅を新築する際の税負担を軽減する制度です。この控除は、住宅の構造や性能に応じて税額が決まります。特に、高い省エネ性能を持つ住宅が対象です。
概要
認定住宅新築等特別税額控除では、住宅の新築や改修に対して一定の条件を満たすことで税額を減少させます。この制度は、住宅の性能を評価する認定を受ける必要があります。控除額は、住宅の評価基準によって異なり、最大で50万円となる場合があります。私たちは、このような控除を利用することで、住宅購入時の初期費用を軽減できます。
対象となる住宅
対象となる住宅は、 新築住宅 だけでなく、一定の性能基準を満たすリフォーム住宅も含まれます。省エネ性能や耐震性能が評価されることが重要です。具体的には、次の条件を満たす住宅が対象です。
- 省エネ基準に適合すること
- 耐震性能を有すること
- 認定を受けていること
住宅ローン控除 とは
住宅ローン控除は、借入れに対する所得税の還付を受けられる制度です。この控除により、住宅ローンを利用して自宅を購入した際の税負担を軽減できます。
概要
住宅ローン控除は、特定の条件を満たす住宅に適用されます。控除額は、借入金の年末残高に基づき算出され、最大で1,000万円の借入れに対し、一定の控除率が適用されます。この制度を利用することで、毎年の所得税の負担が減少し、家計を助けます。
対象となる借入れ
対象となる借入れには以下の条件があります:
- 住宅資金のためのローン:住宅の取得や建設に直接使用される資金であること。
- 借入れ先:金融機関や住宅金融支援機構からの借入れであること。
- 契約期間:ローンの契約期間が10年以上であり、返済計画が明確であること。
認定住宅新築等特別税額控除と住宅ローン控除の違い
私たちは、認定住宅新築等特別税額控除と住宅ローン控除の違いについて、しっかりとした理解を持つことが大切だと考えています。これらの制度は、住宅取得に伴う経済的負担を軽減する役割を果たします。
税額の計算方法
認定住宅新築等特別税額控除の計算は、住宅の性能や構造に基づいて行われます。具体的には以下のような点が考慮されます。
- 高い省エネ性能:条件を満たすことで、税額が最大50万円まで軽減されます。
- リフォームも対象:省エネ基準や耐震性能を満たすリフォーム住宅も計算の対象となります。
一方、住宅ローン控除は、借入金の年末残高に基づいて税額が計算されます。最大で1,000万円の借入れに対して、一定の控除率が適用されるのが特徴です。この控除額は、借入具合や契約内容に依存します。
対象者の条件
私たちは、各控除に対する条件を理解することが重要だと認識しています。以下はそれぞれの制度に必要な要件です。
- 認定住宅新築等特別税額控除:
- 新築住宅およびリフォーム住宅が対象。
- 省エネ性能や耐震基準を満たす必要があります。
- 住宅ローン控除:
- 住宅資金のためのローンであること。
- 金融機関や住宅金融支援機構からの借入れが求められます。
- 契約期間が10年以上でなければなりません。
どちらを選ぶべきか
認定住宅新築等特別税額控除と住宅ローン控除のどちらを選ぶか、選択は各家庭の状況に大きく左右されます。それぞれの制度に特有の利点があり、活用方法によって経済的なメリットが異なります。
それぞれのメリット
- 認定住宅新築等特別税額控除は、省エネ基準や耐震基準を満たす住宅に対して、最大で50万円の税額控除が受けられます。これにより、新築やリフォームでの初期費用軽減が可能です。
- 住宅ローン控除は、最大1,000万円の借入に基づく控除が受けられ、長期的な税負担の減少が実現します。借入れの年末残高に基づく控除率が適用されるため、住宅購入後も経済的な安定を支えます。
もし新築やリフォームを検討しているなら、認定住宅新築等特別税額控除が魅力的です。また、住宅ローンを利用しての購入を重視する場合、住宅ローン控除が長期的にサポートします。これらの要素を考慮し、自身のライフスタイルや計画に合った選択が重要です。
それぞれのデメリット
- 認定住宅新築等特別税額控除を利用する場合、特定の条件を満たさないと控除が受けられない点がデメリットです。高い省エネ性能や耐震性能が求められ、予算の増加を招くこともあります。
- 住宅ローン控除には厳格な借入条件があり、銀行や金融機関からの借入れ、契約期間が10年以上などが求められます。これらに適合しなければ、控除を受けられない可能性があります。
結論
私たちが新しい家を建てる際には認定住宅新築等特別税額控除と住宅ローン控除の両方を考慮することが大切です。これらの制度を適切に利用することで、家計への負担を軽減できる可能性があります。
各制度にはそれぞれの条件があり、私たちのライフスタイルや将来の計画に応じた選択が求められます。初期費用を抑えたい場合は認定住宅新築等特別税額控除が適しているかもしれませんし、長期的な税負担を軽減したい場合は住宅ローン控除が有効です。
慎重に検討し、自分たちに最適な選択をすることで、より良い住まいづくりが実現できるでしょう。