住宅を購入する際、住宅ローン控除は大きな助けになります。特に、40平米の物件を検討している私たちにとって、この控除がいつから適用されるのかは非常に重要なポイントです。私たちが夢見るマイホームを手に入れるためには、正しい情報を持つことが欠かせません。
住宅ローン控除とは
住宅ローン控除は、住宅購入時に適用される税制上の優遇措置です。この控除によって、住宅ローンの借入金利の一部が所得税から控除されます。私たちが住宅を購入する際、特に40平米の物件を検討する場合、この控除の理解が非常に重要です。
住宅ローン控除の基本
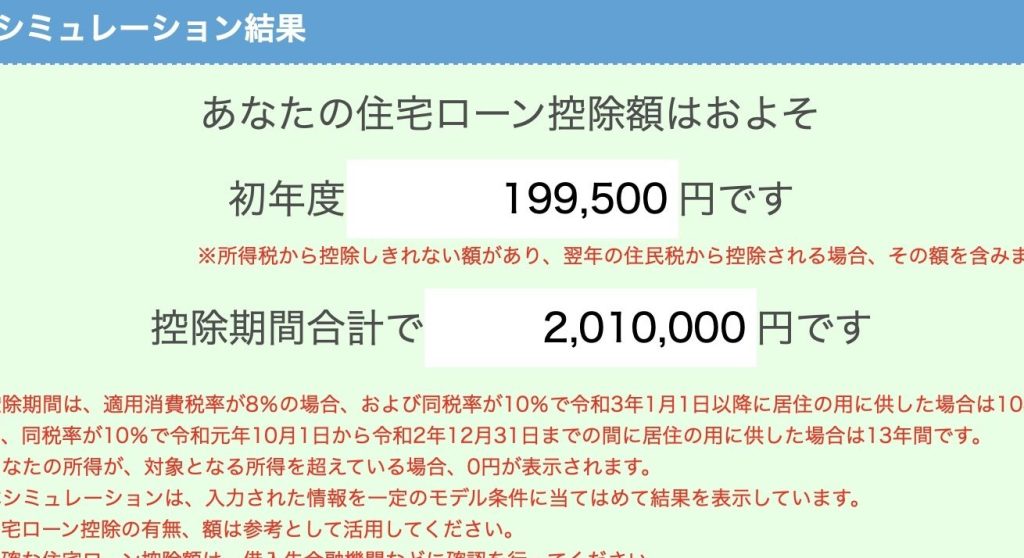
住宅ローン控除は、所得税の負担を軽減します。控除率は年ごとに設定され、通常、借入残高の1%を年末までに支払った金利に対して適用されます。例えば、借入額が3000万円の場合、最大で年間30万円が控除対象となります。マイホーム購入を支援するための制度で、経済的な負担軽減に貢献するものです。
住宅ローン控除の対象要件
住宅ローン控除を受けるためには、いくつかの要件を満たす必要があります。以下に主な要件を示します。
- 住宅の床面積:40平米以上であることが通常条件です。
- ローンの利用目的:自己居住用の住宅に限ること。
- 年収制限:年収が3000万円以内であること。
- 借入先:公的機関または認可された金融機関からの借入であること。
40平米の基準について
40平米は、住宅ローン控除の適用を受けるための重要な基準です。この面積基準に関する理解は、所得税の軽減に直接的に影響します。以下に、40平米に関する詳細を述べます。
40平米の定義
40平米とは、住宅の床面積が40平方メートル以上であることを意味します。この基準は、住宅ローン控除の対象となるための基本的な条件です。この面積には、バルコニーや共用部分は含まれず、専有部分のみが対象となります。
40平米の適用条件
40平米の住宅に関する適用条件は次の通りです。
住宅ローン控除の適用開始時期
住宅ローン控除の適用は、特定の条件を満たすことで開始される。私たちが知っておくべき重要な情報が以下にある。
適用開始の年
住宅ローン控除の適用が始まる年は、住宅を取得した年に依存する。通常、住宅の引き渡しが完了した年の次の年から控除が適用される。たとえば、2023年に住宅を購入した場合、2024年から控除を受けることができる。さらに、控除の適用を受けるには、所定の書類を提出し、必要な手続きを踏んで税務署に申告する必要がある。
住宅ローン控除の計算方法
住宅ローン控除の計算は、適用される控除額と期間に基づく簡単なプロセスです。控除額や期間を正しく理解することで、税負担を軽減できる可能性が高まります。
控除額の算出方法
控除額は、借入金額や借入金利、一定の基準に基づいて計算されます。具体的には以下の項目が考慮されます。
- 借入金の年末残高:住宅ローン発生から最初の年の年末までの残高が基準となります。
- 控除率:一般的には1%の控除率が適用されますが、特例や条件により異なることがあります。
- 控除額の上限:控除額は最高で40万円(4千万円の借入金に相当)となっています。
このため、例えば、借入金の年末残高が3千万円の場合、控除額は30万円(3千万円×1%)となります。
控除期間の詳細
控除の適用期間は、取得した年から始まり、最大で10年間続くことが一般的です。この期間は、住宅ローンの残高状況に基づいて計算された控除額に依存します。
- 取得年の取り扱い:原則として、住宅を取得した年の翌年から控除が適用されます。
- 上限付きの控除:控除は年ごとに設定された上限が適用され、年ごとの残高も考慮しなくてはいけません。
住宅ローン控除のメリットとデメリット
メリット
- 税金の軽減: 住宅ローン控除により、年末の借入金残高に基づき最大で40万円の控除が受けられる。これにより、所得税の負担が軽くなる。
- 長期間の適用: 住宅ローン控除は、最大で10年間続く。この期間中、控除を受け続けることができるため、長期的な経済的安定が期待できる。
- 低金利の恩恵: 現在の低金利時代において、住宅ローン控除はさらに有効。金利が低いため、借入コストが抑えられる。
- 資産形成の助け: 住宅購入を通じて資産が形成される。利用可能な控除は、支出の負担を軽減し、資産価値の向上に寄与する。
デメリット
- 規制の厳しさ: 住宅ローン控除には、床面積や年収の制限がある。特に、自己居住用の物件条件や、年収3000万円以下の制約は、すべての購入者に適用されるわけではない。
- 手続きの煩雑さ: 確定申告が必要で、所定の書類提出が求められる。この手続きが面倒に感じる人が多いが、控除を受けるためには必要である。
- 変動する税制: 税制自体が変更される可能性があり、今後の控除額や条件が変わることも考慮する必要がある。未来の計画に影響を及ぼす要因となる。
- 借入リスク: 住宅ローンを利用すること自体にリスクが伴う。このため、無理のない返済計画が重要であり、返済期間中の生活費とのバランスを取る必要がある。
結論
住宅ローン控除は私たちの住宅購入において非常に重要な制度です。特に40平米以上の物件を検討する際には、この控除が適用される条件をしっかり理解しておくことが大切です。適用開始時期や手続きについても把握しておけば、税負担を軽減し、経済的なメリットを享受できます。
私たちは、住宅購入を進める中でこの控除の利点を最大限に活用し、賢い選択をしていきましょう。正しい情報をもとに、安心してマイホームを手に入れるための一歩を踏み出すことができます。