住宅ローンを選ぶとき、私たちが直面する大きな疑問の一つが「固定金利と変動金利、どっちが得なのか?」です。金利の変動が家計に与える影響は計り知れません。私たちの将来の支出を見越して、賢い選択をすることが求められます。
住宅ローンの基本
住宅ローンは、住宅を購入するために必要な資金を借りる金融商品です。このローンは通常、長期間にわたり返済され、金利が異なることで特徴づけられます。選択する際には、固定金利と変動金利の違いが重要なポイントとなります。
住宅ローンとは
住宅ローンとは、購入した住宅を担保として借り入れる資金のことです。ローン額や金利、返済期間は様々です。以下が主な特徴です。
- 借入額: 購入価格や自己資金の割合により異なる。
- 返済期間: 最長で35年が一般的。
- 金利タイプ: 固定金利と変動金利が選べる。
金利タイプによって、返済総額や月々の支払額が大きく変わることがあります。
日本における住宅ローンの種類
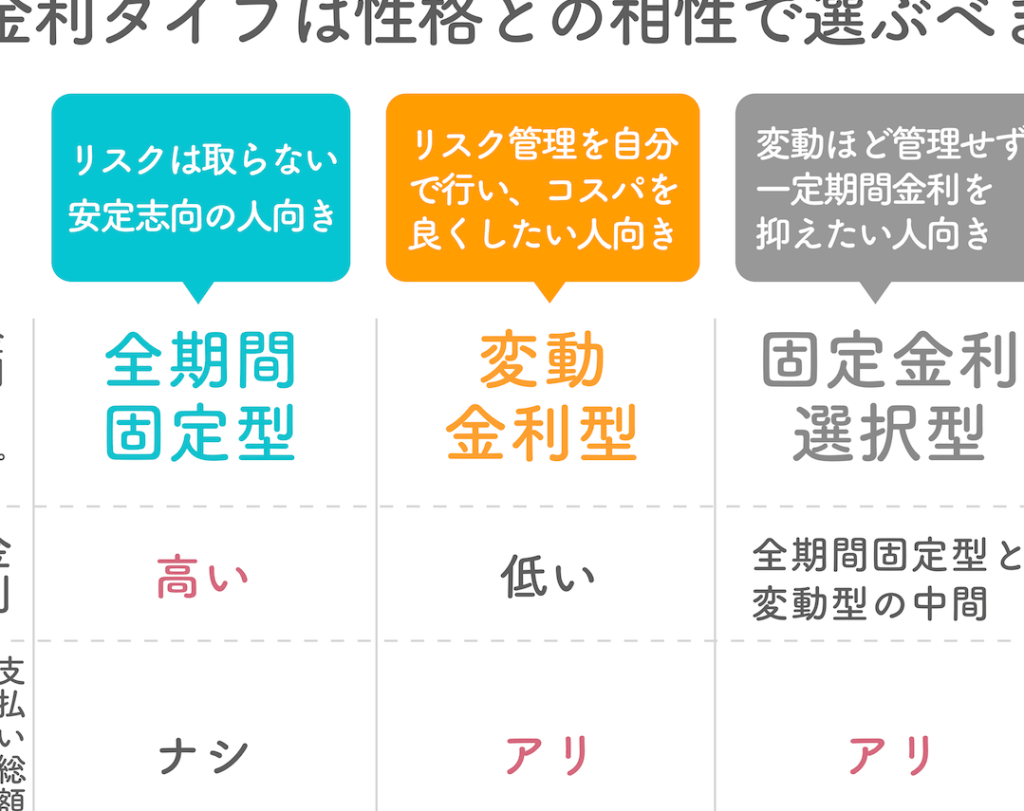
日本の住宅ローンには、固定金利型と変動金利型が存在します。それぞれの特徴を以下にまとめます。
- 固定金利型: 金利が契約時に確定し、返済期間中変わらない。将来の予測可能性が高いため、計画的な返済が可能。
- 変動金利型: 金利が市場の動向によって変動する。初期金利が低く、支払額も軽減されるが、将来的に金利が上昇するリスクがある。
固定金利住宅ローンの特徴
固定金利住宅ローンは、返済期間中に金利が変わらないため、毎月の返済額が一定で安定している。これにより、将来の家計計画を立てやすく、予算を見通すことができる。特に、金利上昇の懸念がある時期においては、その安定性が重視されることが多い。
メリット
- 毎月の返済額が一定のため、計画的に返済が可能。
- 金利上昇時でも影響を受けないため、安心感がある。
- 長期的な支出見通しが立てやすい。
- 金利の変動リスクを回避できる。
- ライフプランや家計の管理が容易になる。
このように、固定金利住宅ローンは、特に長期的な柔軟性を重視する家庭にとって、魅力的な選択肢となる。我々はこの安定性が、特に不安定な経済状況において非常に価値のあるものであると考えている。
デメリット
- 一般的に初期の金利が高めに設定される場合が多い。
- 変動金利に比べて、短期間の支払い負担が大きくなるケースがある。
- 途中で見直しや借り換えを行う場合、手数料が発生することがある。
- 市場の金利が低下しても、借りた時の金利が適用され続ける。
- 柔軟な返済計画を望む方には不向きかもしれない。
変動金利住宅ローンの特徴
変動金利住宅ローンは、市場の金利に連動して金利が変わる特徴があります。このため、初期の金利が固定金利型に比べて低く設定されることが多いです。変動金利型は、家計の負担を軽減する可能性がありますが、将来的なリスクも伴います。
メリット
変動金利住宅ローンにはいくつかのメリットがあります。具体的には、
- 初期の金利が低いため、月々の返済額が軽くなる。
- 金利が下がった際に恩恵を受けやすい点から、総支払額が減る可能性がある。
- 返済期間内に金利が変動する障害が少ない場合、柔軟さをもたらす。
特に、短期間での金利改善を期待するユーザーにとっては魅力的です。借入額が大きいほど、金利の変動が影響を与えるため、選択肢として価値があります。
デメリット
しかし、デメリットも無視できません。以下の点に注意が必要です。
- 将来的に金利が上昇するリスクがあり、返済額が増加する可能性がある。
- 長期的な計画が立てづらいため、資金計画に影響されることがある。
- 特定の金利上昇時には家計の負担が増大するため、注意を要する。
住宅ローン選びのポイント
住宅ローン選びは、将来の金銭面に大きな影響を与える。固定金利と変動金利の特徴を理解し、賢い選択をすることが必要だ。
自分のライフスタイルに合った選択
ライフスタイルに合った住宅ローンを選ぶことが重要になる。家族の状況や将来の計画に基づいて、次の点を考慮しよう。
私たちのライフスタイルに基づく選択が、住宅ローンの活用方法を左右することを忘れないでほしい。
金利の動向を考慮する
金利の動向を注視することは、住宅ローン選びに密接に関連している。現在の市場金利を理解し、将来的な変化を予測しよう。以下の要素が影響を与える。
まとめ
住宅ローンを選ぶ際には、固定金利と変動金利の特徴をしっかり理解することが重要です。固定金利型の住宅ローンは、返済期間中の金利が変動せず、将来の支出が予測しやすい特性があります。これにより、金利上昇のリスクを回避できる利点があります。しかし、初期の金利が高めに設定される場合が多く、柔軟な返済計画を望む方向けではないといえます。
一方、変動金利型は市場の金利に連動し、初期の金利が比較的低いことが特徴です。まず、初期の支払額が軽くなるため、家計への負担が減少します。しかし、金利が上昇するリスクがあるため、将来的な返済額が増加する可能性があることを注意する必要があります。
また、住宅ローンを選ぶ際には、ライフスタイルや家族構成に基づいた選択が求められます。具体的には、家族の人数や職業の安定性、今後のライフプランなどを考慮することが大切です。さらには、金利の動向にも注意を払い、経済指標や市場の競争が金利にどのように影響を与えるかを理解することが賢明です。
Conclusion
住宅ローンの選択は私たちの将来に大きな影響を与えます。固定金利と変動金利のそれぞれにメリットとデメリットがあり、私たちのライフスタイルや家計に合った選択をすることが必要です。金利の動向を把握しながら、リスクを理解し、賢い判断を下すことが求められます。どちらのタイプが最適かは、私たち自身の状況に応じて異なるため、慎重に考えることが大切です。将来の安心を手に入れるために、しっかりと情報を収集し、自分たちに合った住宅ローンを選びましょう。