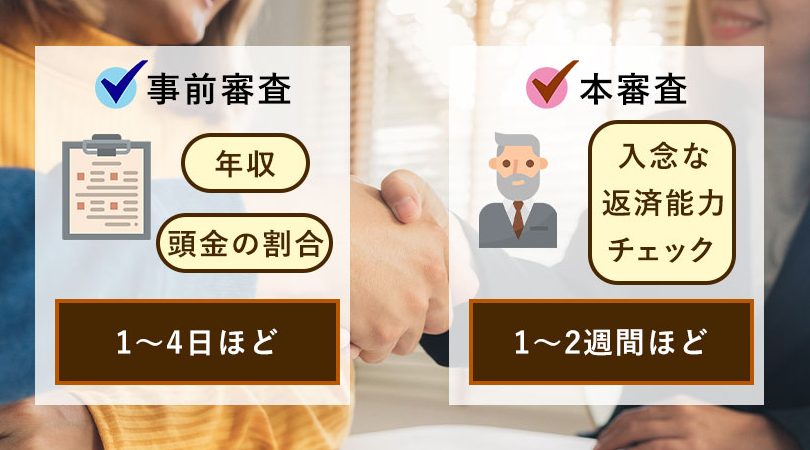
住宅ローンの本審査って、どれくらいの時間がかかるのか気になりますよね。私たちも、家を購入する際にこのプロセスがどれほど重要かを実感しています。実際、本審査は住宅ローンの承認を受けるための大事なステップであり、スムーズに進めるためにはその所要時間を把握しておくことが欠かせません。
住宅ローンの本審査プロセス
住宅ローンの本審査プロセスは、申請から結果が出るまでの重要な過程です。このプロセスを理解することで、効率的に進められます。
申請から結果までの流れ
住宅ローンの本審査は、通常以下の流れで進みます:
- 事前審査の実施
事前に申込書類を提出し、初期審査が行われます。
- 必要書類の準備
収入証明や資産状況を示す書類を揃えます。
- 本審査の申し込み
本審査を正式に申し込みます。
- 審査の実施
銀行が申し込み内容を詳細に審査します。
- 結果の通知
数日から数週間後、結果が通知されます。
主なステップと期間
本審査には、以下の主なステップとその期間が含まれます:
| ステップ | 期間 |
|---|---|
| 事前審査 | 1〜3日 |
| 書類審査 | 3〜5日 |
| 本審査 | 1〜2週間 |
| 結果通知 | 約2週間以内 |
本審査にかかる日数
住宅ローンの本審査にかかる日数は、銀行や金融機関によって異なるが、一般的には1〜2週間程度である。この期間を把握することで、計画的に家の購入を進められる。
一般的な目安
本審査にかかる日数の一般的な目安は、以下の通りである。
- 申請から審査結果通知まで: 7〜14日
- 審査内容によって: 早い場合で3日、遅い場合で最大で2週間
- 金融機関の混雑状況: 例えば、年度末やボーナス支給月などの繁忙期には、さらに余分な日数がかかることがある
ケースバイケースの要因
本審査の所要日数は、いくつかの要因によって変動する。主要な要因は以下の通りである。
- 必要書類の整備: 書類が整っていれば、審査が迅速に進む
- 申込者の信用状況: 信用情報に問題があると、審査が長引く可能性がある
- 経済状況の影響: 経済の動向により、要求される審査基準が変わることもある
- 追加情報の要求: 銀行が追加情報を求めた場合、その収集にかかる日数を考慮する必要がある
審査時間を短縮する方法
審査時間を短縮するためには、いくつかの効果的な方法があります。これらの方法を実践することで、住宅ローンの本審査をスムーズに進めることが可能です。
提出書類の準備
必要書類を事前にしっかりと準備することが重要です。具体的には、以下の書類を整えておきます。
- 身分証明書(運転免許証やマイナンバーカードなど)
- 収入証明書(給与明細や源泉徴収票など)
- 住民票
- 資産明細書
- 借入明細書(他のローンがある場合)
これらの書類が揃っていれば、審査プロセスが円滑に進行します。また、正確な情報を提供することで、追加の確認や質問を避けられます。
連絡の迅速化
審査中に必要な連絡を迅速に行うことで、時間を節約できます。例えば、金融機関からの問い合わせにはすぐに対応します。これによって、審査期間が短縮されます。
本審査の重要性
住宅ローンの本審査は、私たちの住宅購入プロセスで重要な役割を果たします。住宅ローンの融資を受けられるかどうかを判断するための基準が、この本審査で定まり、具体的な条件が示されるからです。
住宅購入における役割
本審査における役割は、住宅ローンの契約基盤を築くことです。これには以下のポイントが含まれます。
- 資金調達の可否: より正確な資金調達が可能になる
- 金利や手数料の設定: 融資に影響する基本的な条件を決定
- 購入可能物件の特定: 購入できる住宅の価格帯を明確化する
このように、審査結果が具体的な購入プランに直結します。
金利や条件への影響
本審査は金利や条件にも大きな影響を与えます。私たちが本審査を受けると、融資金額に応じて金利が変動することがあります。以下の要因が関係しています。
- 信用スコア: 高い信用スコアは低金利を引き出す
- 返済比率: 収入に対する返済額が低いほど有利
- 金融機関の方針: 各金融機関の基準によって金利が異なる
結論
住宅ローンの本審査は私たちが家を購入する際に欠かせないステップです。所要時間は一般的に1〜2週間ですが金融機関や状況によって異なることがあります。事前に必要書類を整え迅速に対応することで、審査期間を短縮することが可能です。
本審査の結果は私たちの購入計画に大きく影響します。資金調達の可否や金利の設定に関わるため、しっかりと準備をして臨むことが重要です。これからの住宅購入に向けて、しっかりとした情報収集と準備を進めていきましょう。