年収300万で住宅ローンを組むことを考えたことはありますか?私たちの生活の中で、マイホームの購入は大きな決断です。特に年収が300万円の場合、どれくらいの金額を借りられるのか、月々の返済額はどのくらいになるのか気になりますよね。
年収300万の特性
年収300万円の状況は、住宅購入に際して特有の特性を持っています。この水準の年収で住宅ローンを検討する際に考慮すべき要素がいくつか存在します。
経済的背景
年収300万円に対する経済的背景は、全体の生活水準や市場の動向に影響を受けます。具体的には以下のような要因があります。
- 住宅価格の動向:地域ごとの住宅市場によって価格は異なります。都市部では高額になりがちですが、郊外や地方では価格が安くなります。
- 金利水準:ローンの金利は借入額や返済期間に影響します。低金利は初期費用を抑える助けになりますが、経済状況によって変動します。
- 雇用の安定性:年収300万円の背景には、雇用形態や職種の安定度が大きく関わっています。安定した収入があれば、住宅ローンの審査も通りやすくなります。
生活費の考慮
生活費は年収300万円のライフスタイルにも影響を及ぼします。ここでは、主要な支出項目を挙げます。
- 家賃または住宅ローン返済:月々の返済額が生活費に大きな影響を与えるため、長期的な支払い計画が必要です。
- 食費:通常、家計の中で最も大きな割合を占めます。バランスの取れた食事を維持するには、計画的な支出が求められます。
- 光熱費:季節によって変動しますが、エネルギー効率の良い家に住むことでコストを抑えられます。
- 交通費:通勤方法によって大きく異なります。公共交通機関を利用する場合、定期代の見直しが重要です。
住宅ローンの基礎知識
住宅ローンの理解は、マイホーム購入において重要です。スムーズな手続きと経済的安心を確保できるよう、基礎知識をしっかり把握しておく必要があります。
住宅ローンの種類
住宅ローンには主に以下の種類があります。
- フラット35: 35年固定金利で、長期にわたる安定した返済が可能です。
- 変動金利型: 市場金利に応じて、金利が上下するスタイルです。返済額が初期は安いですが、将来的に上昇するリスクがあります。
- 固定金利型: 一定期間(金利期間)内は、金利が変わらないタイプです。安心して返済計画を立てられます。
各ローンの特徴を把握し、自分たちのライフスタイルや収入に合った選択をすることが大切です。
金利の影響
金利は住宅ローンの返済額に大きく影響します。例えば、金利が1.0%とした場合、借入額3000万円で35年返済すると、総返済額は約4000万円になります。一方、金利が2.0%に上昇すると、総返済額は約4600万円に増加します。
具体的な金利の影響を以下に示します。
| 金利 (%) | 借入額 (万円) | 返済額 (万円) | 総返済額 (万円) |
|---|---|---|---|
| 1.0 | 3000 | 約8.4 | 約4000 |
| 2.0 | 3000 | 約10.5 | 約4600 |
年収300万の場合の住宅ローンの目安
年収300万円の場合、住宅ローンの借入可能額や月々の返済額を知ることは重要です。私たちの生活スタイルに合った住宅ローンを選ぶ際の参考になります。
借入可能額の計算
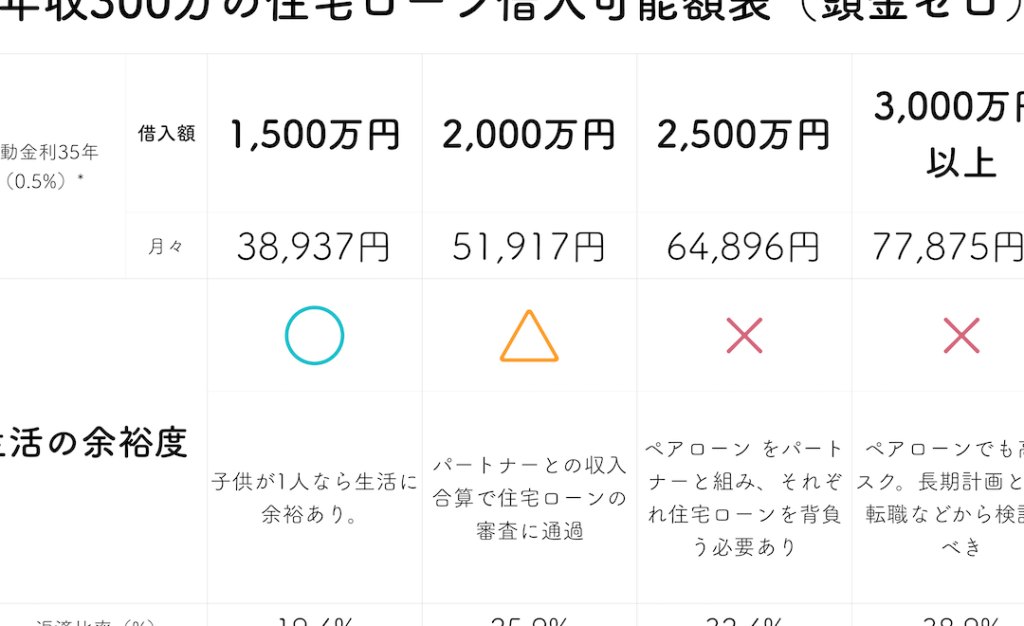
年収300万円では、借入可能額は一般的に年収の5倍から7倍程度とされます。つまり、借入額はおおよそ【1500万円から2100万円】となります。この金額は、金利と返済期間によっても変動します。具体的な計算式は以下の通りです。
- 住宅ローンの借入可能額 = 年収 × 借入倍率(5〜7倍)
- 例:年収300万円の場合
- 1500万円(300万円×5倍)
- 2100万円(300万円×7倍)
加えて、他の借入金や生活費も考慮して、実際には無理のない範囲での借入を心掛ける必要があります。借入可能額が大きいからといって、それが理想的な金額とは限りません。
月々の返済額について
月々の返済額は、住宅ローンの総額や金利、返済期間によって異なります。一般的には、年収の25%から30%が月々の返済に充てられることが望ましいとされています。以下の計算を参考にすると良いでしょう。
- 月々の返済額 = 借入額 × 金利 ÷ 12 × (1 + 金利)^(返済回数) ÷ ((1 + 金利)^(返済回数) – 1)
住宅購入時の注意点
住宅購入にはいくつかの注意すべきポイントが存在します。私たちが理解しておくと良いのは、計画的に資金を管理することと無理のない返済計画を立てることです。
資金計画の重要性
資金計画は住宅購入の成功に直結します。私たちは、以下の要点を考慮する必要があります。
- 住宅購入資金の総額: 購入価格や税金、保険料を含めた全体像を把握します。
- 頭金の設定: できるだけ意識的に頭金を用意し、借入額を減少させることが重要です。
- 生活費とのバランス: 毎月の生活費とローン返済額を見極め、無理のない範囲での資金計画を立てます。
中でも、我々が資金計画をする際には、予期しない出費や金利変動を考慮して、余裕を持たせることが賢明です。
無理のない返済計画
無理のない返済計画は長期間にわたる住宅ローンの負担を軽減します。私たちは以下の主な点を考慮すべきです。
- 返済率の設定: 月々の返済額は年収の25%から30%を目安に設定するのが理想です。この範囲内であれば、他の生活費にも対応できるでしょう。
- 返済期間の見直し: 返済期間は見直し、適切なプランを選ぶことで月々の支出を安定させます。
- 金利の変動対策: 固定金利型ローンや変動金利型ローンのどちらが自分たちに適しているかをしっかり評価します。
結論
年収300万円での住宅ローンは大きな挑戦ですが計画的に進めることで実現可能です。借入可能額や月々の返済額をしっかりと把握し生活費とのバランスを考慮することが重要です。金利や返済期間の選択も慎重に行い無理のない返済計画を立てることで、安定した生活を維持できます。私たちがこの情報を基にしっかりと準備をすることで、夢のマイホームを手に入れる道が開けるでしょう。