住宅を購入する際に避けて通れないのが**住宅ローン金利何パーセント**という問題です。私たちも家を持つ夢を抱いていますが、金利の動向はその実現に大きな影響を与えます。最近の金利はどうなっているのか、今後の見通しはどうなのか、気になりますよね。
住宅ローン金利の現状
現在、住宅ローン金利は変動を続けています。具体的な金利は、経済状況や政策などに大きく影響されており、私たちの住宅購入計画に直結します。
国内金利の動向
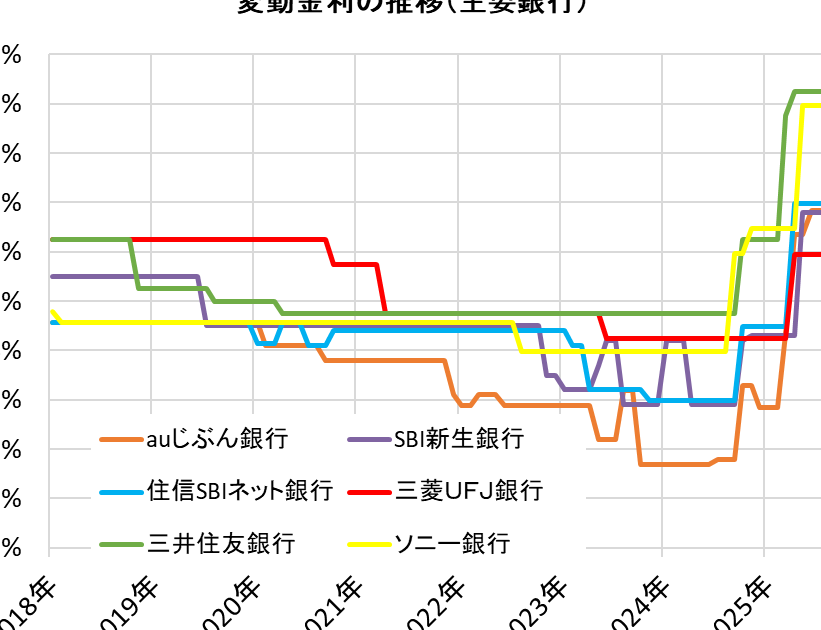
国内の住宅ローン金利は、最近数ヶ月で上昇傾向にあります。具体的には、以下のような動向が見られます。
- 2023年の金利平均が約1.5%から2.0%に上昇。
- 主要銀行の金利が0.5%から1.0%上昇。
- 長期金利の影響で固定金利ローンも影響を受けている。
私たちが借りるローンの金利が上昇すると、返済額が増加するため、事前の情報収集が重要です。
世界的な金利の影響
また、世界的な金利の動向も国内金利に影響を与えます。例えば、
- アメリカの金利が上昇することで、日本にも波及効果が生じる可能性がある。
- **欧州中央銀行(ECB)**の政策変更が、日本市場に影響を及ぼすことがある。
- 国際的な経済不安が金利に対する信頼感を揺るがすことも考えられる。
住宅ローン金利の種類
住宅ローン金利には主に二つの種類があります。固定金利と変動金利です。これらの金利の特徴を理解することで、私たちの住宅ローン選びに役立てられます。
固定金利
固定金利は、契約時の金利が借入期間中変わらない金利です。金利が安定しているため、返済額が予測しやすい点が魅力です。このタイプの金利には以下の特徴があります。
- 長期的安定性: 変動しないので、経済状況に左右されない。
- 確実な返済計画: 毎月の返済額が一定で、家計管理がしやすい。
- 景気変動の影響を受けない: 短期的な金利上昇の影響を受けず、安心感がある。
変動金利
変動金利は、市場の金利動向に基づいて変動する金利です。これにより、返済額が変動しますが、金利が低いときには有利になることが多いです。変動金利の主なポイントは以下の通りです。
- 金利の低さ: 初期の金利が固定金利よりも低い傾向がある。
- 市場の影響を受けやすい: 経済状況や金融政策によって頻繁に変動する。
- 将来の不透明さ: 金利が上昇した場合、返済負担が増える可能性がある。
住宅ローン金利の決定要因
住宅ローン金利には、さまざまな要因が影響を与えます。これには、政策決定や市場の動向が大きく関わっています。
中央銀行の政策
中央銀行の政策は、住宅ローン金利に直接的な影響を与えます。例えば、中央銀行が金利を引き下げると、金融機関もその影響を受けて金利を低下させます。逆に、金利を引き上げれば、住宅ローン金利も上昇する可能性が高いです。私たちが注意すべき点は、金利の引き上げや引き下げの背景に経済状況があることです。中央銀行の施策が変わると、以下の要因が関連してきます。
- 政策金利の調整:金融政策の変更が住宅ローン金利に反映される。
- インフレ率の影響:インフレが高いと、金利が上昇する傾向が強い。
- 経済成長率:経済が成長していると、金利が上昇する可能性がある。
市場の状況
市場の状況も、住宅ローン金利に影響を与えます。経済の安定性や金融市場の動向が、金利を変動させる重要なファクターです。市場が不安定な時は、じわじわと金利が上昇することが多いです。私たちが知っておくべきポイントは、以下のような要因があることです。
- 競争環境:金融機関間の競争によって、金利が変わる。
- 住宅需要の変動:住宅需要が高まると、金利が上昇する可能性がある。
- 国際経済の影響:外的要因が国内市場に与える影響、特に円安や海外金利の上昇。
住宅ローン金利の比較
私たちは、住宅ローン金利の比較を通じて、より良い選択ができるようになりたいと考えています。各金融機関が提供する住宅ローンの金利を比較することは、重要なステップです。
各金融機関の金利
各金融機関の住宅ローン金利は異なります。以下の表に、主要な金融機関の金利を示します。
| 金融機関 | 固定金利 (%) | 変動金利 (%) |
|---|---|---|
| 銀行A | 1.50 | 0.75 |
| 銀行B | 1.60 | 0.80 |
| 銀行C | 1.55 | 0.70 |
| 銀行D | 1.70 | 0.85 |
金利が低い金融機関を選ぶことで、長期的な返済負担を軽減できます。ただし、金利だけでなく、手数料やその他の条件も考慮することが大切です。
プランごとの特徴
各住宅ローンプランには独自の特徴があります。例えば、
- 固定金利: 契約時に設定した金利が返済期間中変わらず、安定した返済計画が立てやすいです。
- 変動金利: 市場の金利状況に応じて変動するため、初期の金利が低いことが魅力ですが、将来的に上昇するリスクが伴います。
- フラット35: 返済期間が35年で固定金利、借り入れの上限や年齢制限があります。長期にわたり月々の支払いが安定します。
結論
住宅ローン金利は私たちの家購入において重要な要素です。金利の動向を把握することで、より有利な条件での借入が可能になります。最近の上昇傾向を考慮しながら、固定金利と変動金利の特徴を理解することが鍵です。
私たちが選ぶ金融機関やプランによって、長期的な返済負担が大きく変わります。金利だけでなく手数料や条件も比較し、慎重に選択することで、安心して住宅購入を進めることができるでしょう。私たちの未来に向けた一歩を踏み出すために、情報収集を怠らずに行動しましょう。