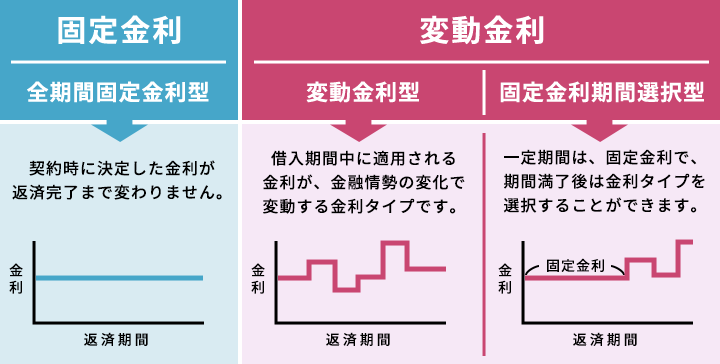
住宅を購入する際に欠かせないのが、**住宅ローンの金利選択**です。私たちが直面するのは、固定金利と変動金利のどちらを選ぶべきかという大きな決断です。どちらの金利にもメリットとデメリットがあり、選択次第で将来の返済額に大きな影響を与えます。
住宅ローンの基本
私たちが住宅を購入する際、住宅ローンの選択は極めて重要です。住宅ローンは、私たちが不動産を手に入れるための主要な手段であり、長期間にわたり返済が続きます。主に2つの金利タイプが存在します。
- 固定金利: 返済期間中、金利が一定です。これにより返済額が予測可能で、将来の経済状況に左右されません。金利が上昇した場合も、安心して返済を続けられます。
- 変動金利: 市場金利によって変動します。初期の金利が低いことが多く、短期間の経済変動に対する柔軟性があります。しかし、金利が上昇すると返済額も増えます。このため、変動金利によるリスクを考慮することが必要です。
固定金利の特徴
固定金利は、返済期間中に金利が変わらず、将来の返済額を予測しやすい特徴があります。このため、金利の変動に左右されることなく、安定した返済計画を立てることができます。
メリット
固定金利の主なメリットは以下の通りです。
- 予測可能な返済額:全期間にわたって金利が変わらないため、返済計画が立てやすいです。
- 金利の上昇リスク回避:将来の金利上昇による影響を受けません。
- 長期間の安心感:精神的な安心を得られ、ライフプランの計画も容易になります。
デメリット
固定金利にはいくつかのデメリットも存在します。
- 初期金利が高いことが多い:一般的に固定金利は、変動金利よりも初期の金利が高く設定されています。
- 柔軟性の低さ:金利が下がった場合でも、固定金利の契約では恩恵を受けることができません。
- 途中解約のリスク:契約期間中に解約すると、違約金が発生する場合があります。
変動金利の特徴
変動金利は市場の金利に応じて変化するもので、経済情勢に影響されやすいです。このタイプの金利は、返済の初期段階で低い金利を提供する場合が多いものの、金利が上昇する場面では返済負担が増加する可能性があります。
メリット
- 低金利の可能性:初期金利が固定金利よりも低く、返済開始時は負担が軽く感じられます。
- 柔軟な対応:経済の変動により、金利が下がると返済額も減少し、金利の上昇時には見直しができます。
- 短期間のコスト削減:返済期間が短いモーゲージの場合、金利が上がらない限り、初期のコストが低く抑えられます。
デメリット
- 金利上昇リスク:市場金利が上昇すると、返済額も増加し、予算への影響が大きくなります。
- 経済状況に依存:金利の変動が予測できないため、将来的な返済計画が不安定になります。
- 長期的な負担増加:金利の変動により、長期的には固定金利よりも高くなる可能性が存在します。
どちらを選ぶべきか
住宅ローンを選ぶ際に、選択肢が多く存在します。高い自由度を求める場合と、安定を重視する場合で選ぶ基準は異なります。私たちは、生活スタイルや市場状況を考慮しつつ、最適な選択をすることが重要です。
生活スタイルによる選択
私たちの生活スタイルに基づいて、住宅ローンの選択肢を考える必要があります。例えば:
- 家族構成: 子供の有無や人数によって、返済計画が異なる。家族が多い場合、安定した返済を実現するため、固定金利が向いている。
- 収入の変動: 定職で安定した収入を得ている場合、固定金利の選択肢が適切かもしれない。一方、フリーランスで収入が変わる場合は、変動金利でコストを抑えられることも考えられる。
- ライフプラン: 将来の移動や転職の可能性が高い場合、変動金利の方が柔軟性を持たせられる。将来的に長く住むつもりであれば、固定金利が安定を提供する。
市場状況の影響
市場の経済状況も、住宅ローンの選択に大きな影響を与えます。以下の点に注意を払う必要があります。
- 金利動向: 現在の金利が低い状況では、変動金利の選択が魅力的。今後、金利が上がると予想される場合、固定金利が安全策となる。
- 経済指標: 経済成長や失業率、インフレーションなど、市場状況を反映する指標に目を向ける。これらの指標が悪化する場合には、固定金利が安定感を提供する。
- 投資環境: 住宅ローン以外の投資先も考慮しないといけない。変動金利を選ぶと、他の投資と資源を分散しやすいものの、一括投資でリスクをとることも可能。
まとめ
この記事では、住宅購入時における住宅ローンの金利選択の重要性を強調しています。固定金利と変動金利のメリットとデメリットを整理することで、どちらが自身に適しているかを明確にすることができます。
まず、固定金利は、返済期間中に金利が変わらないため、安定した返済計画を立てやすいです。予測可能な返済額や金利上昇リスクの回避が主なメリットです。それに対し、変動金利は、初期金利が低い傾向があるため、短期的な返済負担が軽くなります。しかし、経済情勢によって金利が上昇するリスクもあるため、注意が必要です。
金利を選ぶ際のポイントは、ライフスタイルや市場状況を考慮することです。例えば、家族構成や収入の変動、将来のライフプランなどが影響します。更に、市場の経済状況や金利動向も選択に関係し、お互いに深く関連しています。
結論
住宅ローンの金利選択は私たちの将来に大きな影響を与えます。固定金利と変動金利のどちらを選ぶかは、ライフスタイルや経済状況に応じて慎重に考える必要があります。安定した返済を求めるなら固定金利が適しているかもしれませんが、柔軟性や初期コストを重視する場合は変動金利も選択肢となります。
私たち自身の状況や将来の計画を見据えた上で、最適な選択をすることが重要です。金利選択における情報をしっかりと把握し、賢い決断を下していきましょう。