住宅ローンを考えるとき、**みんなはいくら借りているのか**気になりますよね。家を買うための資金計画は、私たちの将来に大きな影響を与える重要なステップです。実際、住宅ローンの額は人それぞれですが、平均的な金額や地域による違いを知ることで、私たちの選択肢が広がります。
住宅ローンの基礎知識
住宅ローンは多くの人にとって重要な資金調達手段です。住宅を購入する際、住宅ローンの仕組みと条件を理解することが必須です。
住宅ローンとは
住宅ローンとは、家を購入するための借入金を指します。金融機関が提供し、購入した不動産を担保として利用します。借入者は、指定された期間内に元本と利息を返済します。多くの場合、住宅ローンは数千万円におよぶため、適切な資金計画が必要です。
主要な種類の住宅ローン
住宅ローンにはいくつかの主要な種類があります。以下に代表的なものを挙げます。
- 変動金利型: 金利が市場の動きに応じて変わるローン。初期金利が低めに設定されることが多い。
- 固定金利型: 期間中の金利が固定されるローン。返済額が一定で、金利上昇のリスクを避けられる。
- フラット35: 35年間固定金利の住宅ローン。長期の安定が特徴。
- リバースモーゲージ: 定年後の高齢者向け。自宅を担保にし、生活資金を得る仕組み。
住宅ローンの利用状況
住宅ローンの利用状況は、私たちの生活に大きな影響を及ぼします。特に、全国の利用者がどれくらいの額を借りているのかを知ることは、今後の資金計画の参考になります。
みんなの住宅ローン利用実態
全国平均での住宅ローンの借入額は約3,000万円です。しかし、年齢別や世帯所得別に借入額は異なります。以下は、借入額に関する具体的なデータです。
| 年齢層 | 借入額(万円) |
|---|---|
| 20代 | 2,200 |
| 30代 | 3,500 |
| 40代 | 4,200 |
| 50代 | 3,800 |
年齢層が上がるにつれ、借入額も増加する傾向があります。なぜなら、長期的な安定を求めるために資金調達が必要になるからです。
地域別の利用傾向
地域によって、住宅ローンの利用状況は異なります。都市圏では高額な物件が多いため、借入額も高く設定されることが一般的です。例えば、東京の平均借入額は4,500万円ですが、地方都市では3,000万円程度に留まることがあります。主要な地域ごとの借入特徴を以下に示します。
| 地域 | 平均借入額(万円) |
|---|---|
| 東京 | 4,500 |
| 大阪 | 3,800 |
| 名古屋 | 3,200 |
| 福岡 | 3,000 |
住宅ローンの金利
住宅ローンの金利は、借入額や返済計画に大きな影響を与える重要な要素です。金利の種類や現在の水準を把握することで、より良い選択ができるようになります。
金利タイプの違い
住宅ローンの金利には主に以下の3つのタイプがあります。
それぞれの金利タイプにはメリットとデメリットが存在し、選択する際の条件やライフスタイルに応じて最適なプランを選ぶことが重要です。
現在の金利水準
現在の住宅ローン金利は、経済状況や金融政策によって左右されます。2023年10月時点では、一般的な固定金利型の水準は約1.5%から2.5%です。また、変動金利型はさらに低い水準で提供されていることが多く、0.5%から1.5%程度が一般的です。
みんなの年間返済額
住宅ローンの年間返済額は、借入額や金利、返済期間によって異なります。具体的な金額を把握することで、ライフプランに合った支出を計画できます。
平均的な返済額の計算
平均的な年間返済額は、全国平均で約120万円と言われています。これは以下の要素に基づいています:
- 借入額:3,000万円
- 金利:1.5%
- 返済期間:35年
計算式は、月々の返済額を求め、それを12倍にすることで年間の返済額を出します。たとえば、固定金利での借入の場合、月々の返済額は約8万円になり、年間では約96万円となります。この数字は、金利や借入額の変動によって変わります。
年収別の返済負担
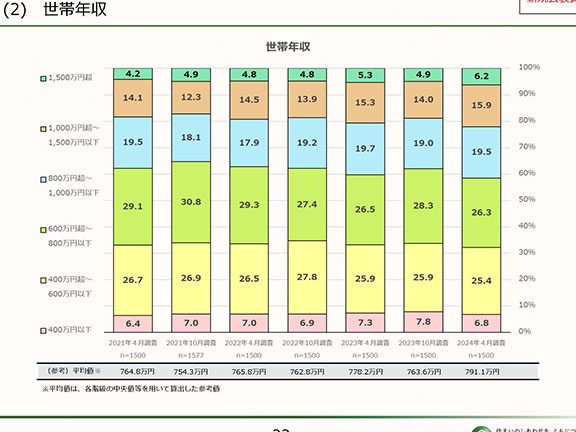
年収別に見ると、返済負担の割合は異なります。一般的には、年収の25%を返済に充てることが多いです。この場合、年収によって年間の返済額の概算は以下のようになります:
- 年収400万円:年間返済額は約100万円
- 年収600万円:年間返済額は約150万円
- 年収800万円:年間返済額は約200万円
住宅ローン利用のメリットとデメリット
住宅ローンの利用には、多くのメリットとデメリットが存在します。これらの要素を理解することで、より適切な判断ができます。
メリットについて
住宅ローンの主なメリットには、以下のような点があります。
- 資産形成が可能:住宅を持つことで資産が増え、不動産の価値上昇も期待できます。
- 税制優遇が受けられる:住宅ローン控除を利用することで、所得税の軽減が図れます。
- 定住安心感を得られる:自分の家があることで、長期的に安定した生活を実現できます。
- 金利の低さが魅力:特に日本の市場では、固定金利や変動金利など選択肢が豊富です。
これらのメリットを考えると、住宅ローンは家を持つための一つの有効な手段です。
デメリットについて
反対に、住宅ローンのデメリットも無視できません。
- 返済負担が大きい:借入額が大きい中で、返済期間にわたり負担が続きます。
- 金利変動リスク:変動金利選択時には金利上昇の影響を受ける可能性があります。
- 固定資産税の負担:不動産を所有することで、毎年の税金支払いが必要です。
- 流動性の低さ:不動産は売却まで時間がかかるため、急な資金が必要な場合に不利です。
Conclusion
住宅ローンについての理解を深めることで私たちの選択肢は広がります。借入額や金利の違いを把握し、年齢や地域による傾向を考慮することが重要です。住宅ローンは大きな決断であり、将来にわたる影響を考えると慎重な計画が必要です。
私たちは、各自のライフスタイルや目標に合った最適な住宅ローンを選ぶことで、安心して新しい生活をスタートできるでしょう。正しい情報を元に、賢い選択をしていきましょう。