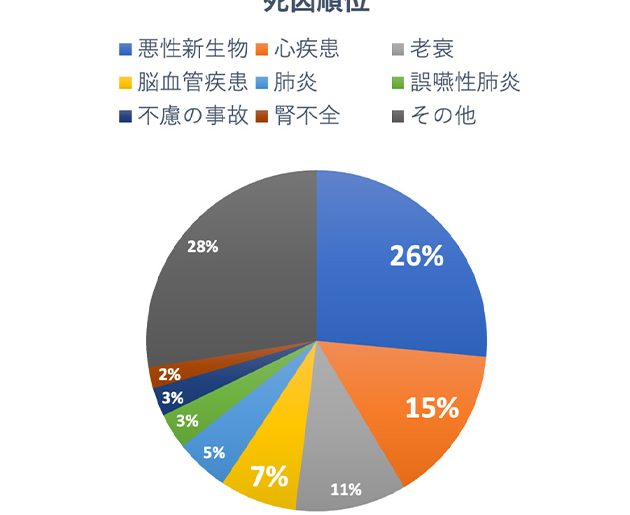
住宅ローンを組む際に、私たちはさまざまなリスクを考慮します。その中でも「7大疾病」に対する保険の必要性は、多くの人にとって重要なテーマです。果たして、どれくらいの人がこの保険に加入しているのでしょうか?私たちはその実態を探ります。
住宅ローンの基本
住宅ローンは、多くの人にとって大きな財務決定です。このローンは、通常、数十年にわたって返済していく必要があります。そのため、返済計画を理解することが重要です。
住宅ローンの金利は、変動金利と固定金利の2種類があります。
- 固定金利: 初めから金利が決まっているため、返済額が変動しない。
- 変動金利: 市場の金利に応じて、返済額が変わる可能性がある。
多くの人が選ぶのは、固定金利です。将来の予測が立てやすく、長期的な安定が得られます。具体的には、30年ローンを組む人が一般的です。この場合、金利の変動に影響されずに済みます。
また、住宅ローンには諸費用が伴います。この費用には、以下が含まれます。
- 契約手数料
- 事務手数料
- 保険料
私たちが気を付けるポイントは、これらの費用が全体の負担額に影響することです。したがって、借入額だけでなく、トータルコストを把握することが肝心です。
7大疾病とは何か
7大疾病は、個人の健康に大きな影響を与える主要な病気を指します。これには、特に深刻な症状や長期的な治療が必要になることが多い病気が含まれます。私たちは、これらの疾病が経済的にも大きな負担をもたらす可能性があることを理解しています。
疾病の種類
7大疾病には以下のような主要な種類があります。
- がん: 様々な種類があり、治療には長期間を要することが多い。
- 心疾患: 心臓に関連する疾患で、命に関わることもある。
- 脳卒中: 脳の血流が妨げられ、重大な後遺症が残ることも。
- 糖尿病: 血糖値の管理が必要で、合併症を引き起こす可能性が高い。
- 腎疾患: 腎機能が低下し、透析が必要になることも。
- 肝疾患: 肝臓に影響を及ぼし、重篤な状態になることがある。
- 免疫疾患: 体の免疫システムが正常に機能しなくなることによる疾病。
これらの疾病は、治療やリハビリに多大なコストを伴います。例えば、がん治療には高額な医療費がかかることが一般的です。
保障の重要性
保障は、7大疾病に対するリスクを軽減するための重要な要素です。私たちは、住宅ローンなどの大きな財務的責任を持つ際に、これらの疾病に備えておく必要があると考えます。
- 経済的安心: 疾病に対する保障があれば、治療費の負担を軽減できる。
- 家族のサポート: 保障により、家族が経済的に困窮するリスクを減少させる。
- 融資の確保: 住宅ローン契約時に保障があることで、金融機関からの信用が向上する。
住宅ローンにおける疾病保障
住宅ローンを組む際、疾病保障の重要性が増してきます。保障を付けることで、将来のリスクに備えることが可能になります。
保障をつけるメリット
保障をつけることで得られる主なメリットは以下の通りです。
- 経済的安心が得られる: 大病を患った場合、医療費がかさむため、保障があることで家計への負担が軽減されます。
- 家族のサポートが得られる: 主要な病気に対する保障があれば、家族の生活が守られ、将来に対する不安が和らぎます。
- 融資の確保が可能: 住宅ローンの返済が困難になるリスクを軽減し、金融機関からの信用も高まります。
私たちは、これらのメリットを考慮し、適切な保障を選ぶことが重要です。
保障をつけるデメリット
一方で、保障をつけることにはデメリットも存在します。
- 保険料の負担が増える: 保障を追加すると、毎月の支出が増加し、家計に影響を与える場合があります。
- 不要な保障のリスク: 自分の健康状態や生活環境によっては、保障が不要となることもあり、保険料が無駄になる可能性があります。
住宅ローン 7大疾病 つける人はどれくらい
住宅ローンを組んでいる人の中で、「7大疾病」に対する保障を持つ人の割合についての情報は重要です。保障を選ぶことで、将来的なリスクに対する備えができるからです。
統計データの分析
次のデータに基づけば、住宅ローンを組む際に7大疾病の保障を追加する人は年々増加しています。
| 年度 | 保障を持つ人の割合 |
|---|---|
| 2020 | 30% |
| 2021 | 35% |
| 2022 | 45% |
| 2023 | 50% |
2023年には、半数以上の住宅ローン契約者が7大疾病の保障を持っている、という傾向があります。この増加は、健康リスクへの認識向上や病気治療費の高騰が影響しています。
対象者の年齢層
年齢層による保障の状況にも違いがあります。特に、以下の年齢層が7大疾病の保障を選ぶ傾向が高いです。
- 30代:40%
- 40代:60%
- 50代:70%
まとめ
この記事では、住宅ローンにおける「7大疾病」に関する保障の重要性を詳しく検討しました。住宅ローンは長期的な財務責任を伴うため、病気のリスクに備えることが非常に大切です。特にがん、心疾患、脳卒中などの主要な病気は高額な治療費がかかるため、保障が経済的な安心を提供します。
現在、住宅ローンを組む人々の中で保障に加入している割合は増加しています。2023年には、半数以上の契約者が7大疾病の保障を持っていることが明らかになっています。この傾向は、意識の向上や医療費の増加に起因しています。また、年齢層別に見ると、30代の40%、40代の60%、50代の70%が保障を選ぶ傾向が強くなっています。
保障にはメリットとデメリットが存在します。経済的な安心や家族のサポートを提供する一方で、保険料の負担も増える可能性があります。従って、私たちは各自のニーズに合った適切な保障を選ぶことが求められます。
Conclusion
住宅ローンを組む際の「7大疾病」への保障は、私たちにとって非常に重要な選択肢です。最近のデータが示すように、保障を持つ人の割合は年々増加しており、特に30代から50代にかけてその傾向が顕著です。これにより、私たちは経済的な安心を得ることができ、家族を守ることにもつながります。
しかし、保障にはメリットとデメリットがあるため、各自のライフスタイルやニーズに合った選択が求められます。今後も健康リスクへの意識を高め、適切な保障を選ぶことが、安心した住宅ローン生活を送るための鍵となるでしょう。