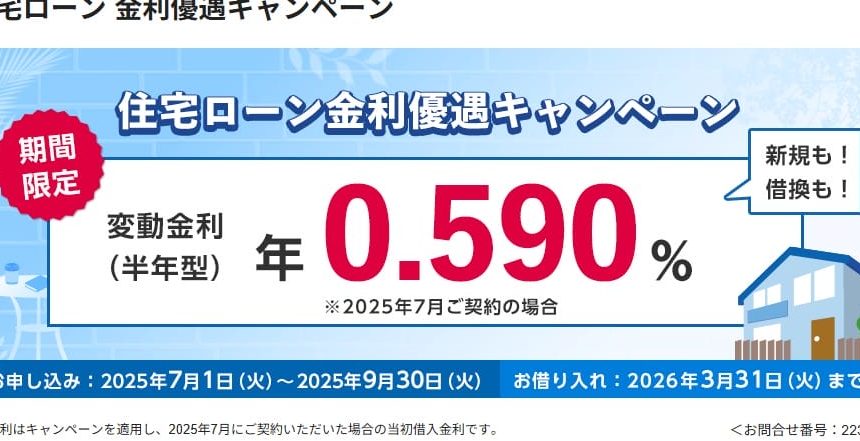
住宅ローンを検討している私たちにとって、金利の動向は非常に重要です。金利がいつ決まるのかを理解することで、私たちはより良い選択をすることができます。**住宅ローンの金利は、契約時の市場状況や金融機関の方針に大きく影響されます。**では、具体的にどのタイミングで金利が決まるのか、知っておくべきポイントは何でしょうか?
住宅ローンの基礎知識
住宅ローンとは、住宅を購入するための資金を金融機関から借り入れることを指します。住宅ローンを利用することで、私たちは大きな金額を一度に支払うことなく、自分の家を手に入れることができます。多くの場合、返済は長期間にわたり、月々の返済金額は借入額や金利によって決まります。
住宅ローンとは
住宅ローンにはいくつかの種類があります。主なものは以下の通りです。
- 変動金利型: 市場の金利に応じて金利が変動するタイプです。金利の上昇リスクがある一方で、金利が低下すれば返済額も減少します。
- 固定金利型: 返済期間中、金利が一定に設定されるため、返済額は予測しやすいです。計画的な返済が可能ですが、初期金利が高めになることがあります。
- 重要なポイント: 住宅ローンを選択する際には、借入条件や金利がどのように影響するかを理解することが大切です。返済計画を考える際は、ライフプランも考慮しましょう。
金利の役割
金利は住宅ローンの返済額に大きな影響を与えます。金利が高い場合、総返済額も増加します。逆に、金利が低いと負担は軽減されます。このように、私たちが金利に注意を払うことは重要です。
金利に影響を与える要素は主に以下のようになります。
- 市場金利: 経済の状況や中央銀行の政策に基づいて変動します。特に金利政策が変更されたタイミングでは、多くの変化が見られます。
- 金融機関の方針: 各金融機関が採用する方針やサービスによっても金利は異なります。競合他社とのバランスを取るために調整されることがあります。
- 個人の信用力: ライフスタイルや返済能力も金利に影響を与えます。信用情報が良好な場合、より有利な金利が提示されます。
住宅ローンの金利が決まるタイミング
住宅ローンの金利が決まるタイミングは、申込時、契約時、利率変更時に分かれます。これらの理解によって、金利の影響を適切に把握できます。
申込時の金利
申込時の金利は、金融機関によって異なる基準で設定されます。通常、申込みを行った時点での市場金利がベースになります。そのため、私たちが申込時に確認すべきことは以下の通りです。
- 現在の市場金利を調査すること。
- 申込を行う金融機関の最新の金利を確認すること。
- 担当者からの説明を受けて、自分に合ったプランを選ぶこと。
契約時の金利
契約時の金利は、申込時の金利を元に、最終的な条件が決まります。金融機関の方針により、契約時に適用される金利がわずかに変動することもあります。この際の注意点は以下の点です。
- 契約前に金利が固定されているか確認すること。
- 必要な年数を選び、その期間に応じた金利を考慮すること。
- 契約条件が自身の返済プランに合致しているか再確認すること。
利率変更のタイミング
- 市場の動向に注目すること。
- リファイナンスを検討するメリットを評価すること。
- 将来の金利の見通しを常に考慮すること。
住宅ローンの金利の種類
住宅ローンには主に二つの金利の種類があり、それぞれの特徴を理解することが重要です。固定金利と変動金利の選択によって、返済額や全体の負担が大きく変わります。
固定金利
固定金利は、契約時に設定された金利が返済期間中ずっと変わらないことを意味します。これは、将来の金利変動による影響を受けず、返済額が予測しやすいという利点があります。多くの人が安定した返済プランを希望するため、固定金利は人気があります。また、金利が上昇する期間でも、固定金利を選んでいることで、過去の低金利を享受し続けられます。通常、固定金利は変動金利よりも初期段階で高く設定されることが多いですが、安心感を重視する人にとっては利点が大きいでしょう。
変動金利
変動金利は、市場金利に応じて定期的に金利が見直されるタイプの金利です。最初は固定金利よりも低く設定されることが多く、一時的な負担軽減を目指すことができます。しかし、市場金利が上昇すれば、返済額も増加するリスクがあります。このため、変動金利を選ぶ際には、将来の経済動向を注視することが必要です。また、金利の見直しは一般的に半年ごとや1年ごとに行われるため、その都度の市場状況を把握することも重要です。
金利に影響を与える要素
金利に影響を与える主な要素は市場金利の動向や経済状況です。これらの要素を理解することで、住宅ローンの金利に関する決定をより適切に行えるようになります。
市場金利の動向
市場金利の動向は住宅ローン金利に直接影響を与える。中央銀行の政策変更や国債の利回り、インフレ率などが市場金利に波及する要因だ。例えば:
- 利上げ:中央銀行が金利を上げると、貸出金利も上昇しやすい。
- 利下げ:金利が低下すると、住宅ローン金利も下がる傾向にある。
こうした市場金利の変動が住宅ローン金利に及ぼす影響を常に注視することが必要です。
経済状況
経済状況は金利に大きな影響を与える。景気の好況や不況によって、貸し出しの需要やリスクが変動します。具体的には:
- 経済成長:経済が成長すれば、消費が増え、金利が上昇する可能性が高い。
- 不況:経済が停滞すると、金利は低下しがちになる。
結論
住宅ローンの金利決定は私たちの返済計画に大きな影響を与えます。金利が決まるタイミングやその要因を理解することで、より良い選択が可能になります。市場金利や経済状況を常に意識しながら、固定金利と変動金利の特徴を把握することが重要です。
申込時や契約時の注意点を押さえ、適切なタイミングでの判断が求められます。私たちの未来のために、しっかりと情報を収集し、賢い住宅ローン選びを進めていきましょう。