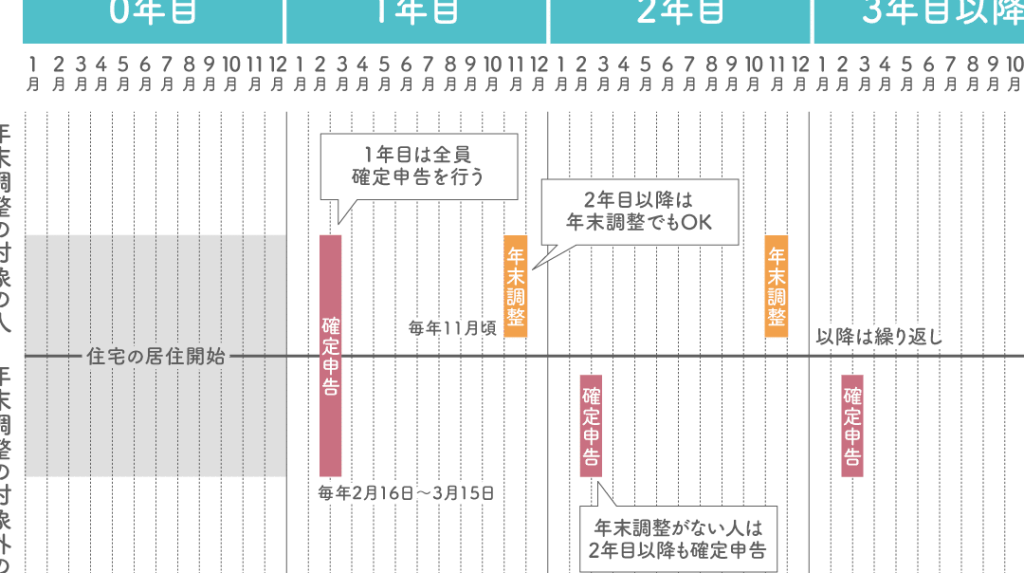
住宅ローンを利用する際に、初年度の支払いがいつ始まるのかは多くの人にとって重要な疑問です。私たちもその疑問に直面したことがあります。特に、家を購入する際には、資金計画をしっかり立てることが大切です。そこで、今回は住宅ローン 初年度 いつというテーマについて詳しく解説します。
住宅ローン 初年度の重要性
住宅ローンの初年度は、借入金額や利子が関わる重要な時期です。初年度の支払い計画が資金計画に大きく影響するため、細部をきちんと把握する必要があります。例えば、最初の半年間に支払う金額が、その後の返済に及ぼす影響を考慮することが重要です。
また、初年度は固定金利と変動金利の選択肢が特に重要です。金利の動向を把握し、最適な選択をすることで、長期的な支払い負担を軽減できます。具体的には、初年度の金利が0.5%変わるだけでも、数年間で数十万円の差が生じることがあります。
さらに、住宅ローンの初年度には、特別な控除や補助金の利用もあります。これにより、税金の負担を軽減し、返済計画の実現を助けることができます。例えば、住宅ローン控除を利用することで、無理なく返済を続けられる可能性が高まります。
初年度の金利と返済計画
初年度の金利と返済計画は、住宅ローンにおいて非常に重要です。金利の種類と返済スケジュールを理解することで、資金計画の確実性が増します。
金利の種類
金利には主に二種類あります。固定金利と変動金利です。
- 固定金利: 一定期間、金利が変わらないタイプです。金利が上昇するリスクを避けられ、返済額が一定です。
- 変動金利: 市場の金利に応じて変動します。初年度に低い利率を設定できることが多く、短期的にはメリットが大きいですが、将来的なリスクも考慮しなければなりません。
これらの金利を比較検討することで、私たちの返済計画がより安定します。
返済スケジュールの設定
返済スケジュールの設定は、家計に直結します。利用可能な資金と支出を考慮して計画を立てます。
- 返済額の確定: 月々の返済額を事前に決めます。急な支出があった場合でも、対応できる柔軟性を持たせることが大切です。
- ボーナス返済の検討: 年に一度のボーナスを返済に充てる方法も考えられます。これによって、元本を減らし、利子の負担を軽減できる可能性があります。
初年度に必要な書類
住宅ローンを利用する際、初年度に必要な書類がいくつかあります。これらの書類は申請手続きを円滑に進めるために欠かせません。重要な書類を整理して、しっかりと準備しましょう。
申請に必要な書類
住宅ローンの申請には、以下の書類が必要です:
- 本人確認書類:運転免許証やパスポートなど。
- 収入証明書:給与明細や確定申告書など、直近3ヶ月分が一般的。
- 借入申込書:金融機関が指定するフォーマットに記入。
- 資産証明書:預金通帳の写しや不動産の登記簿など。
これらの書類を整え、スムーズな手続きができるように準備を進めます。
不動産関連書類
住宅購入に関わる不動産関連の書類も必要です。代表的な書類は以下の通りです:
- 物件情報書:売主から提供される物件の詳細情報。
- 登記簿謄本:対象不動産の権利関係を示す公的な書類。
- 不動産売買契約書:契約の内容を明記した書類。
- 土地・建物の評価証明書:物件の評価額を示す証明書。
初年度の注意点
初年度の住宅ローンでは、さまざまな要素が返済計画に影響します。計画的な支払いが資金管理のカギとなるため、注意深く設定する必要があります。
月々の返済負担
月々の返済額は、予算に大きな影響を与えます。返済額は、借入金額や金利によって変動します。具体的には、以下の要因が関与します。
- 借入金額:借入金が多いほど、返済額は増加する。
- 金利:金利が高いと、返済額も増大する。
- 返済期間:期間が短いと月々の負担は大きくなるが、総支払額が少なくなる。
返済負担を軽減するためには、初めにこれらの要素をしっかりと計算し、無理のない範囲で設定することが重要です。金利の動向を予測し、見直しを行うことも賢明です。
繰上げ返済のタイミング
繰上げ返済は、早期に負担を軽減するために有効です。しかし、タイミングによってその効果が異なります。特に考慮すべきポイントは以下です。
- 金利が高い時期:高金利の場合、繰上げ返済で負担軽減効果が大きくなる。
- ボーナス払いの活用:収入が普段より多い時期に繰上げ返済を行うと、負担が減る。
- 計画的な返済:事前に計画を立てておくことで、繰上げ返済のタイミングを見極められる。
住宅ローンのメリットとデメリット
私たちは、住宅ローンを利用する際のさまざまなメリットとデメリットを理解することが重要です。この情報は、住宅購入に向けた計画を立てる際に役立ちます。
メリット
- 安定した住まいを得られる。住宅ローンを利用することで、購入した物件に住むことが可能になります。
- 税控除が受けられる。住宅ローンの支払いにかかる金利については、税控除が適用される場合があります。
- 資産が形成できる。ローン返済を進めることで、物件の所有権が得られ、資産価値が増加することが期待されます。
- 低金利で借りられる。特に初年度は低金利で借入できるチャンスが多く、長期的なコストを抑えることができます。
- 家族のニーズに対応できる。広いスペースや特別な設備を含む住居を選ぶことができ、家族のライフスタイルに合った家を手に入れられます。
デメリット
- 長期的な返済負担がある。ローンの返済は通常数十年続き、計画的な管理が求められます。
- 固定費が増える。月々の返済額が決まるため、経済状況の変動に対応しにくくなります。
- 不動産市場のリスクが存在する。市場価値が下がると、売却時に損失が発生する可能性があります。
- 金利変動の影響を受けることがある。変動金利タイプのローンの場合、金利が上昇すると返済額も増加します。
- 手続きが複雑で時間がかかる。必要な書類や申請手続きが多く、ストレスを感じることがあります。
Conclusion
初年度の住宅ローンは私たちの資金計画において非常に重要な役割を果たします。支払い開始時期や金利の選択が、長期的な返済負担に直結するため、しっかりとした計画が欠かせません。特に固定金利と変動金利の特徴を理解し、自分たちに合った選択をすることが大切です。
また、初年度には特別な控除や補助金を活用できるチャンスもあります。これらを上手に利用することで、税金の負担を軽減し、より安心して返済を進めることができるでしょう。私たちの資産形成に向けた一歩を踏み出すために、初年度の計画をしっかりと立てていきましょう。