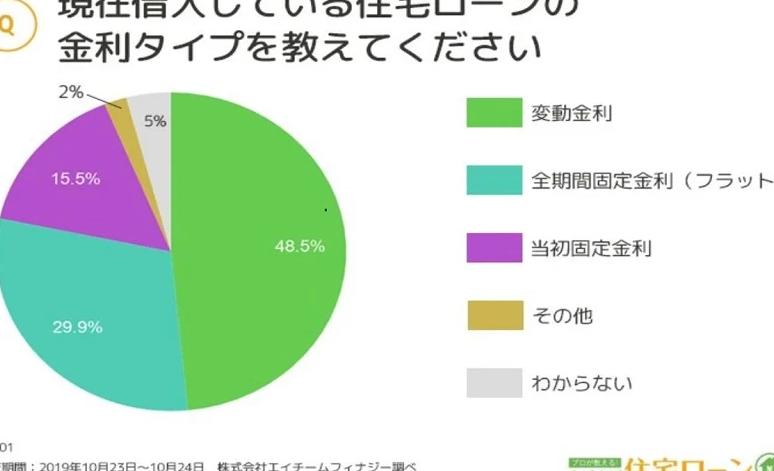
住宅ローンの選択は、私たちの将来に大きな影響を与える重要な決断です。特に「住宅ローン 変動 固定 どっちが多い」という問いは、多くの人にとって頭を悩ませるテーマです。変動金利と固定金利、どちらを選ぶべきか迷っている方も多いでしょう。
住宅ローンの基本知識
住宅ローンは、住宅を購入する際の資金調達手段です。私たちが理解しておくべき重要なポイントに焦点を当てます。
まず、住宅ローンの種類には主に変動金利と固定金利があります。変動金利ローンは金利が市場に連動し、貸出金利が変動します。一方、固定金利ローンは、契約時に設定された金利が返済期間中、一貫して適用される特徴があります。
次に、それぞれの特徴と利点を見てみます。変動金利ローンは、金利が低い場合では返済額が軽減されるメリットがあります。ただし、金利が上昇するリスクも伴います。一方、固定金利ローンは、長期にわたる安定した返済計画が立てられ、金利上昇の影響を受けにくい利点があります。
また、金利の選択は返済総額に大きな影響を与えます。私たちが支払う利息の合計は、期間や金利によって異なります。具体的には、10年間での合計支払額が異なる場合もあるので、自分方法を計算して比較することが重要です。
変動金利型住宅ローンの特徴
メリット
- 低金利の可能性がある: 金利が低い時期に借り入れを行えば、返済額が軽減されます。
- 市場動向に合わせた柔軟性: 金利が下がると、我々の利息負担が減少します。
- 短期間での見直しが可能: 定期的に金利を見直す機会があり、最適な条件で借り入れを続けられます。
デメリット
- 金利上昇リスクがある: 市場金利が上昇すると、返済額が増加し、家計に影響が出る場合があります。
- 予測困難: 将来の金利動向が予測できないため、長期的な返済計画が立てにくいです。
- 返済額の変動: 毎月の返済額が変わるため、安定的な家計管理が難しくなることがあります。
固定金利型住宅ローンの特徴
固定金利型住宅ローンには、いくつかの独自の特徴があります。このローンは、契約時に設定された金利が全期間にわたり維持され、返済計画が安定します。
メリット
- 返済額の安定性: 金利が変動しないため、毎月の返済額が一定です。これにより、家計の管理が容易になります。
- 長期的な予測可能性: 将来の金利変動から影響を受けず、計画的な資金管理が可能です。
- 市場リスクの回避: 金利上昇リスクに対して、安心感を提供します。金利が高騰しても影響を受けないため、安心です。
デメリット
- 初期金利の高さ: 固定金利の住宅ローンは、通常、変動金利よりも高い場合が多いです。初期投資の負担が大きくなることがあります。
- 金利の見直し不可: 一度固定すると、金利を再設定できないため、将来的に金利が下がった場合でも、メリットを享受できません。
- 柔軟性の欠如: 住宅ローンの変更が必要な場合、返済条件に影響を及ぼすことがあります。変更時に手数料が発生することも考慮する必要があります。
どちらを選ぶべきか
住宅ローンの選択肢として、変動金利と固定金利のどちらを選ぶかは重要な決断です。まず、考慮すべきは利用者のニーズです。
利用者のニーズに応じた選択
利用者はそれぞれ異なる状況や目標があります。例えば、収入の安定性や家族構成、将来のライフプランによって適切な選択肢が変わります。**初めて家を購入する方には、変動金利が魅力的に思えることが多いです。**これにより、低金利の恩恵を受けられるからです。しかし、**安定した収入を持つ方には、固定金利が安心できる選択肢になります。**返済額が固定されるため、将来的な金利上昇に対するリスクを避けられます。
結論
住宅ローンの選択は私たちの将来に大きな影響を与える重要な決断です。変動金利と固定金利のそれぞれの特徴を理解し、自分たちのライフスタイルや経済状況に合った選択をすることが求められます。変動金利の柔軟性や固定金利の安定性を考慮しながら、自分たちのニーズに最適なプランを見つけることで、安心して住宅ローンを利用できるでしょう。最終的には、しっかりとした情報収集と比較を行い、自分たちにとって最もメリットのある選択をすることが大切です。