住宅を購入する際、私たちにとって重要な要素の一つが住宅ローン控除です。特に2022年の控除については、多くの人がその決定時期を気にしています。私たちも、いつこの制度が正式に決まるのかを知りたいと思っていますよね。実際、住宅ローン控除は家計に大きな影響を与えるため、見逃せないポイントです。
住宅ローン控除の概要
住宅ローン控除は、住宅購入者にとって重要な税制優遇措置です。この制度は、住宅ローンの利息分が所得税から控除されることを意味します。具体的には、住宅ローン控除を受けることで、税負担の軽減が期待できます。私たちは、この制度が家計に与える影響を強く考えています。
控除の適用要件には、以下のようなポイントがあります。
- 住宅の取得に必要な費用が対象
- 適用期間が最大10年
- 居住用の住宅に限る
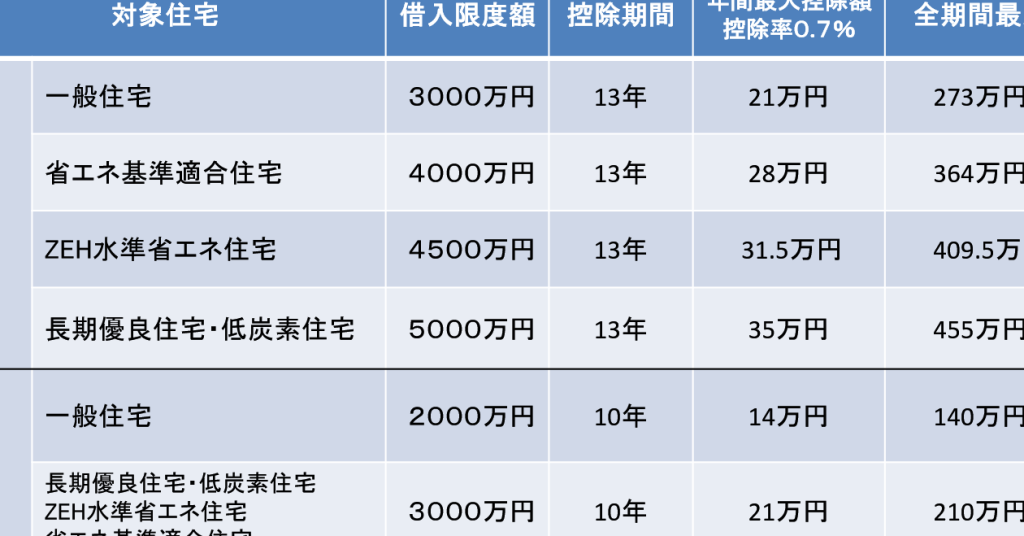
また、控除額の上限も設定されています。一般的には、年間の控除額は40万円です。ただし、特定の要件を満たす場合、控除額が増加することがあります。たとえば、住宅の面積やエネルギー効率に関連した基準に合致することが条件です。
私たちが注意すべきポイントは、住宅ローン控除が毎年の申告に必要であることです。正確な手続きを行うことで、控除を受けられる可能性が高まります。これにより、節税効果が実感できるでしょう。
2022年の法改正
2022年の法改正により、住宅ローン控除の内容に重要な変更が実施された。我々は、これらの改正がどのように影響を与えるかを理解することが必要だ。
主要なポイント
- 改正により、控除限度額が引き上げられた。一般的な控除額は、年間40万円から最大50万円に増加する。
- 住宅の取得要件も見直され、一定の条件を満たす住宅が新たに対象となった。
- 控除期間は最大10年のままだが、新たな基準に基づいて更新される可能性がある。
- 所得制限も設けられ、特定の年収以上の人には控除が適用されない場合がある。
影響を受ける人々
我々は今回の改正により、影響を受ける様々な層を特定できる。以下のような人々が該当する。
- 新たに住宅を購入する人々。特に初めての住宅購入者には、控除額の引き上げが大きな助けとなる。
- 所得が一定レベル以上の家庭。彼らは改正された条件に基づいて控除の適用を検討しなければならない。
- 投資用不動産を購入する人々も、今後の控除基準を注視する必要がある。
- 住宅ローンを利用するフリーランスや自営業者。彼らは新しい控除制度を利用して税負担を軽減できる。
いつ決まるのか
2022年の住宅ローン控除についての公式な決定時期は、重要な関心事です。多くの皆さんが、その成り行きを注視しています。
スケジュール
住宅ローン控除の決定に関するスケジュールは、政府の予算案や税制改正の進行に依存しています。一般的には、毎年の税制改正は春に発表され、正式な決定はその後数か月以内に行われます。以下は、重要な日程の一例です。
- 予算案発表: 毎年12月
- 税制改正の発表: 翌年の春
- 最終決定: 約6月頃の見込み
決定プロセス
住宅ローン控除の決定プロセスには、様々なステップがあります。最初に、政府が税制改正案を策定します。その後、議会での審議を経て、最終的な法案が承認されます。具体的には、以下の手順を踏みます。
- 政府の提案: 住宅政策の専門家や有識者の意見を考慮して、控除内容を検討。
- 議会での審議: 議員が提案内容を評価し、意見のすり合わせを実施。
- 法案の可決: 最終的に、議会で賛成多数の票を得て決定。
住宅ローン控除の申請方法
住宅ローン控除の申請方法は、明確な手順に基づいています。まず、必要な書類を準備することが重要です。**必要な書類には、住宅ローン契約書や登記簿謄本、住民票などが含まれます。**これらの書類は、申請の根拠として必要になります。
次に、税務署への申告が求められます。**申請は毎年行う必要があり、初年度の申告は確定申告を通じて行われます。**その後は、年末調整によって控除を受けることができます。初回の申告時に、住宅ローン控除の適用を受けるための申請書類を添付することが欠かせません。
申請書類を提出後、控除額の確認が行われます。**具体的には、税務署から送付される通知書に控除額が記載され、これによって税負担が軽減されます。**控除の適用は、誤字脱字なく正確に行うことが絶対条件です。
申請期間も把握しておくべきポイントです。**一般的に、確定申告の期間は2月16日から3月15日までとなっています。**この期間内に申請を行うことで、控除を受けるためのチャンスを逃しません。
注意すべきポイント
住宅ローン控除に関して知っておくべきポイントがいくつかあります。まず、適用要件を確認することが重要です。控除を受けるためには、住宅が居住用である必要があり、取得費用に関する条件を満たす必要があります。具体的には、持分や建物の面積など、詳細な要件を把握する必要があります。
次に、申請方法を明確に理解することです。申請書類には、住宅ローン契約書、登記簿謄本、住民票などが含まれます。毎年申請が求められるため、正しい手続きを行うことが求められます。
また、申請期間も重要な要素です。一般的に、申請は2月16日から3月15日までの期間に行われます。この期間内に必要書類を整え、申請を完了させることが不可欠です。
さらに、控除額の変動についても注意が必要です。2022年には控除限度額が40万円から最大50万円に引き上げられました。これにより、影響を受ける層が広がっています。特に新たに住宅を購入する際は、具体的な条件を把握することが欠かせません。
Conclusion
住宅ローン控除は私たちの家計に大きな影響を与える重要な制度です。2022年の法改正により控除限度額が引き上げられたことは、新たに住宅を購入する人々にとって朗報です。正式な決定時期が近づく中で、私たちは必要な情報をしっかりと把握し、適切な手続きを行うことが求められます。
今後の動向に注目し、しっかりと準備を整えていくことで、住宅ローン控除を最大限に活用できるようにしましょう。私たちの未来のために賢い選択をしていきたいですね。