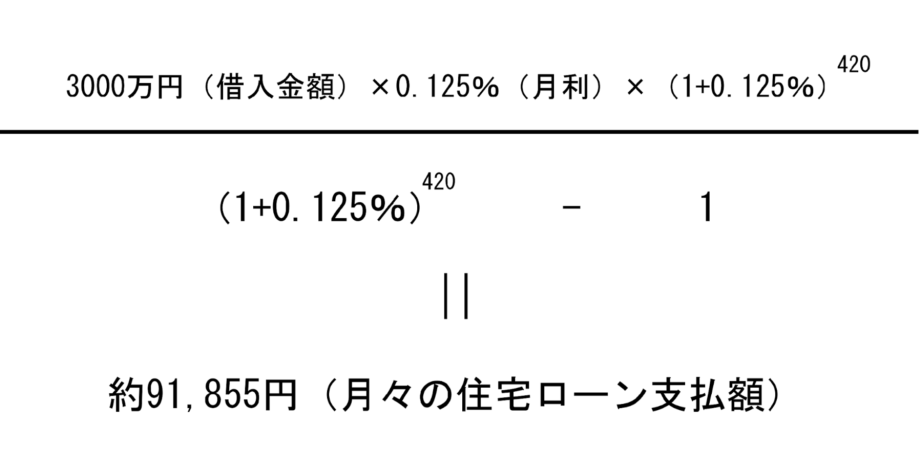
住宅を購入する際に最も気になるのが「住宅ローンはいくらまで借りられるか」ということです。私たちもこの疑問を抱えたことがあります。多くの人が理想の家を手に入れたいと思う一方で、実際にどれくらいの金額を借りられるのかは不透明です。この情報を知ることで、より現実的なプランを立てられます。
住宅ローンの基本知識
住宅ローンは、住宅を購入するための重要な資金調達手段です。私たちが住宅を手に入れる際、資金の計画を立てることが必要です。
住宅ローンとは
住宅ローンとは、住宅購入のために金融機関から借りるお金を指します。通常、借入金額は数百万円から数千万円に及び、返済に数十年を要します。このローンを利用することで、私たちは早期に自分の家を持つことが可能となります。
住宅ローンの種類
さまざまな住宅ローンの種類が存在します。以下に主要なものを示します。
- 固定金利型: 借入金利が一定で、毎月の返済額が変わらないタイプです。予算が安定しやすい利点があります。
- 変動金利型: 市場金利に連動して金利が変動します。初期は低金利でスタートすることが多いです。しかし、金利上昇のリスクも考慮が必要です。
- フラット35: 35年間の固定金利を選べる住宅ローンです。長期にわたり支払額が一定で、返済計画が立てやすい特徴があります。
- 特別金利型: 特定の条件を満たすと、金利が低く設定されるプランです。条件によっては、利用しやすくなります。
住宅ローン限度額の決定要因
住宅ローンの限度額は、様々な要因によって決まります。具体的には、以下の3つの要因が大きく影響します。
所得の状況
所得は住宅ローンの限度額に直接的に関係します。金融機関は、借入者の年収を元に返済能力を評価します。一般的には、年収の25%程度が返済に充てられる理想的な割合とされています。例えば、年収が600万円の場合、住宅ローンの年間返済額は150万円程度が目安です。また、家族構成や副収入も評価基準に影響します。
借入期間
借入期間も限度額を決定する重要な要因です。通常、住宅ローンの借入期間は10年から35年の範囲で選ぶことができます。借入期間が長くなるほど、月々の返済負担が軽減しますが、総支払額は増加します。つまり、短期間で返済する場合、限度額が抑えられることもあります。半年ごとの金利の見直しにより、長期で借りる際の金利変動も考慮が必要です。
金利の影響
金利は住宅ローンの総コストに影響を与えます。金利が高い場合、同じ借入額でも返済総額が増えるため、限度額が圧迫されます。例えば、固定金利型と変動金利型では、金利の動きにより返済額に違いが出ます。現在の金利動向や将来の予測を考慮し、融資先を選ぶことが大切です。
借入額の計算方法
借入額の計算にはいくつかの基準がある。具体的には、年収や返済比率が重要な要素になる。これらの基準を正しく理解することで、私たちの住宅ローンの限度額を見極めることが可能になる。
年収からの算出
年収は借入額の計算において基本的な指標だ。一般的に、年収の20%から30%が住宅ローンの返済に回ると考えられている。例えば、年収が500万円であれば、年間100万〜150万円程度の返済が目安になる。
具体的な計算式は次の通りだ。
- 年間返済額 = 年収 × 返済比率
- 例えば、年収500万円 × 0.25(25%) = 年間125万円
この額をさらに12で割ると、月々の返済額が求められる。私たちが借入額を算出する際、返済額がこの範囲内であれば、借りられる金額の目安になる。
返済比率の考慮
返済比率は、月々の返済額が所得に対してどれくらいの割合であるかを示す。多くの金融機関では、借入可能な金額を決定するために推奨される比率が存在する。例えば、返済比率が25%の場合、月々の返済額が年収の25%以内である必要がある。
具体的に考えてみよう。
- 年収が600万円の場合、月収は約50万円。
- 50万円 × 0.25 = 12.5万円が最大の返済額。
住宅ローンを利用する際の注意点
住宅ローンを利用する前に、注意すべき点がいくつか存在します。これらの点を理解することで、適切な選択が可能になります。
返済計画の大切さ
返済計画は、住宅ローンを組む上で非常に重要です。返済計画を立てることによって、長期的な負担を見越すことができます。例えば、以下の要素を考慮すべきです。
- 月々の返済額: 自分の収入と支出を考慮し、無理のない返済額を設定します。
- 返済期間: 短期であれば月々の負担は大きく、長期であれば総支払額が増えます。
- 金利変動: 固定金利または変動金利の選択が影響します。変動金利は金利が上昇するリスクを伴います。
返済計画を定期的に見直し、変更が必要な場合は早めに対応することが、経済的な安定につながります。
予期せぬ費用への備え
住宅購入においては、予期せぬ費用が発生することがあります。そのため、これに備える必要があります。主な予期せぬ費用は次の通りです。
- 維持管理費: 家の修理費やメンテナンス費用が必要になります。
- 税金: 不動産取得税や固定資産税などの税金を考慮する必要があります。
- 保険料: 火災保険や地震保険が必要です。このコストも見逃せません。
Conclusion
住宅ローンを考える際には自分たちの返済能力をしっかり把握することが大切です。所得や借入期間金利の影響を理解することで現実的な借入額を見極められます。計画的な返済を心がけることで、安心して理想の家を手に入れることができるでしょう。
また予期せぬ費用にも備えながら無理のない範囲での借入を進めていくことが重要です。これらの知識を活用し自分たちに最適な住宅ローンを選ぶことで、将来的な経済的安定を実現しましょう。