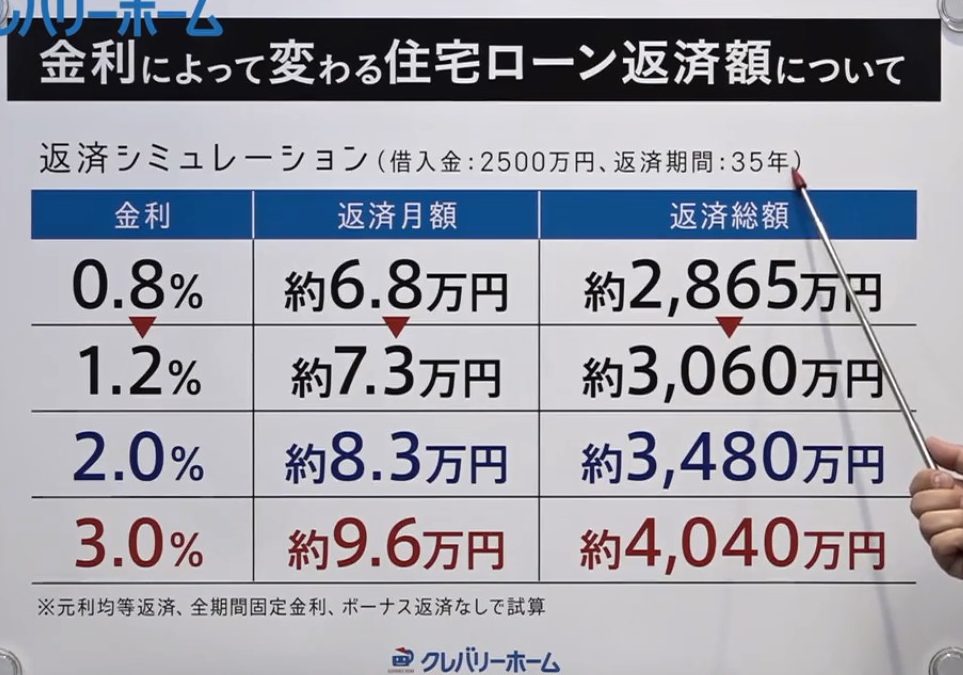
住宅ローンを考えるとき、金利は非常に重要な要素です。特に住宅ローンの金利の相場は35年でいくらなのか、これを理解することは、将来の返済計画に大きな影響を与えます。私たちが住宅を購入する際、長期的な視点で金利を把握することが欠かせません。
住宅ローンの金利の相場は35年でいくらですか
住宅ローンの金利は市場の動向によって変動します。現在、35年の住宅ローンの金利相場は、おおよそ1.5%から2.5%の範囲で推移しています。これらの数字は、金融機関や市場の競争状況によって異なります。
金利の推移を理解するためには、以下の要素を考慮することが重要です:
- 経済状況: 経済が好調なときは金利が上昇しがちで、不況時には低下します。
- 中央銀行の政策金利: これは金利に直接影響を与える要因です。
- 市場の競争: 多くの金融機関が存在する市場では、競争が価格を押し下げます。
このように、私たちが住宅ローンを選ぶ際、金利だけでなく他の条件もチェックすることが大切です。例えば、返済期間や手数料、保証料などが挙げられます。
加えて、金利の固定タイプと変動タイプについても理解を深める必要があります。固定金利は、契約期間中ずっと金利が変わらないため、安心感があります。一方、変動金利は金利が市場に応じて変動しますが、初期の金利が低いことが一般的です。
住宅ローンの基本知識
住宅ローンは、家を購入するための資金を借りる手段です。私たちが住宅を取得する際に利用されるもので、長期の返済計画に基づいています。
住宅ローンとは
住宅ローンは、主に不動産の購入資金を調達するための金融商品です。借り入れた金額は、物件の購入価格から頭金を差し引いた残額になります。私たちの支払いは、元本返済と金利に分かれ、長期にわたって続きます。一般的に、返済期間は5年から35年まで選択可能です。住宅ローンを利用することで、購入した住宅に対する所有権を持ちながら、分割での返済が可能になります。
金利の種類
住宅ローンの金利には、主に固定金利と変動金利があります。
- 固定金利: 契約期間中、金利が変わらないタイプです。このため、返済額の予測が容易で安心感があります。
- 変動金利: 市場の金利に応じて変動します。初期の金利が低く設定されることが多く、総支払額を抑える可能性があります。
過去の金利推移
住宅ローンの金利は、過去数十年にわたって大きく変動してきました。この歴史を理解することで、現在の金利トレンドを把握できます。
35年ローンの金利変動
35年ローンの金利は、主に経済環境や政策に影響を受けています。例えば、1990年代には金利が高騰し、8%を超えることもありました。2010年代以降、経済刺激策により金利は低下し、1.5%から2.5%の範囲で推移しています。具体的には、以下のデータが示すように、過去の金利は年ごとに異なります。
| 年 | 金利 (%) |
|---|---|
| 1990 | 8.1 |
| 2000 | 5.9 |
| 2010 | 3.2 |
| 2020 | 2.0 |
| 2023 | 1.5 |
このように、金利の変動は時代背景によって異なるため、借入れを検討する際には注意が必要です。
経済情勢との関連性
経済情勢は金利に直接的な影響を与えます。例えば、中央銀行の政策金利が引き下げられると、住宅ローンの金利も下がりやすくなります。また、インフレ率や失業率などの経済指標も影響を与え、これらの要素を総合的に考慮することが重要です。具体的には、以下の要素が関連しています。
- 中央銀行の政策金利: 政策金利が低下すると、貸出金利も下がります。
- インフレ率: インフレが進むと、金利も上昇する傾向があります。
- 住宅市場の需要供給: 需要が高ければ金利も上がり,逆に低ければ下がることがあります。
現在の金利相場
現在、35年の住宅ローンの金利相場は約1.5%から2.5%の範囲で推移しています。金利は市場の状況や金融機関の競争によって変動するため、最新の情報を確認することが重要です。私たちが注目すべき主なポイントは以下の通りです。
金利の平均値
35年固定金利の平均値は、一般的に1.8%から2.1%程度です。具体的な数値は、金融機関や借り入れ条件によって異なります。以下に、いくつかの金融機関の現在の金利を示します。
| 金融機関 | 固定金利 (%)(35年) |
|---|---|
| 銀行A | 1.85 |
| 銀行B | 2.00 |
| 銀行C | 2.15 |
金利の平均値を把握することで、自身に最適な住宅ローン選びの参考になります。
金利に影響を与える要因
金利は様々な要因によって影響を受けます。主要な要因は次の通りです。
- 経済状況: 経済成長が安定していると、金利は上昇しやすくなります。
- 中央銀行の政策金利: これは金利に直接的な影響を与えるため、注視するべきです。
- インフレ率: インフレが高いと、名目金利が上昇する傾向があります。
- 住宅市場の需要供給: 需要過多や供給不足が金利を押し上げる要因となります。
金利の今後の予測
金利の動向は、住宅ローンの選択において非常に重要です。私たちは今後の金利に対する見方を把握する必要があります。
専門家の見解
専門家の意見では、金利は今後数年で上昇する可能性が高いとされています。具体的には、中央銀行がインフレ対策を強化する中で、政策金利を引き上げることが予想されています。また、以下の要因が影響を与えるとされています。
- 経済成長の回復
- 物価上昇率の上昇
- 住宅市場の需要が高まること
経済が安定することで、金利が上昇に転じる兆候が見受けられます。そのため、早期の借入れを検討することは、金利上昇を回避できる一手かもしれません。
未来の金利動向
未来の金利動向については、多くのシナリオが考えられます。市場の需給バランスや、国際情勢の影響を受ける可能性があります。例えば、金利が上昇すると以下のような影響があるかもしれません:
- 返済額の増加
- 借入れ条件の厳格化
- 住宅購入意欲の低下
結論
35年の住宅ローンにおける金利相場は現在1.5%から2.5%の範囲で推移しています。今後の金利動向を見据えることは、私たちの返済計画に大きな影響を及ぼすため、注意が必要です。特に中央銀行の政策や経済状況の変化が金利に影響を与えることを考慮すると、早期の借入れを検討することが賢明かもしれません。
また、金利だけでなく、返済条件や手数料なども総合的に比較することで、最適な住宅ローンを選ぶことができます。私たちの将来に向けて、賢い選択をすることが大切です。