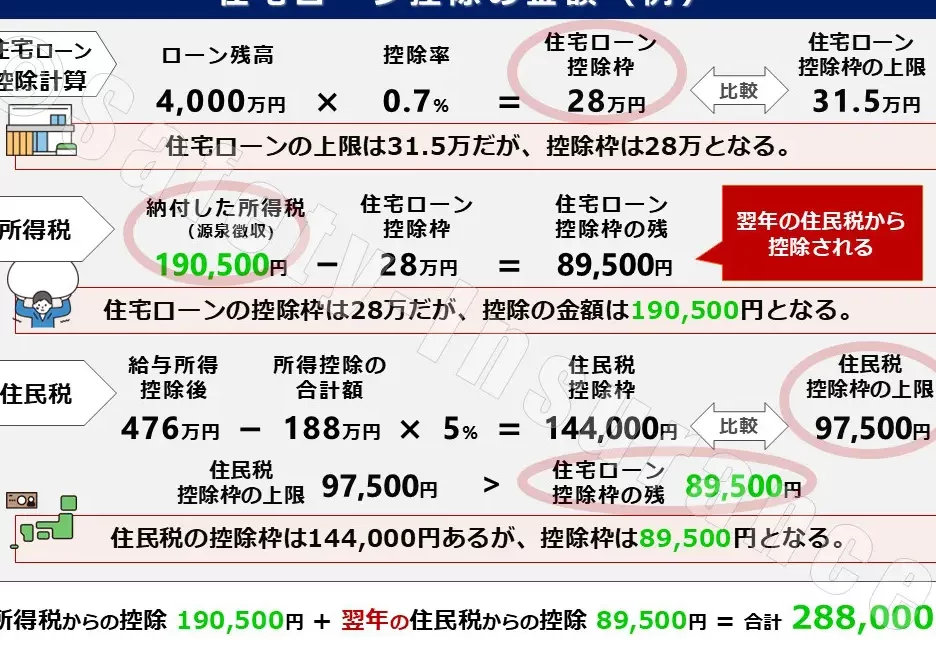
住宅ローン控除は、多くの人にとって大きなメリットをもたらす制度です。しかし、申告する収入は一体どれを選べばいいのか、悩む方も少なくありません。私たちもその疑問を抱えながら、正しい情報を探し続けてきました。
住宅ローン控除の基本
住宅ローン控除とは、住宅を購入するためのローンを利用している人々が受けられる税制優遇制度です。この制度は、住宅ローンの残高に応じて、一定期間の所得税から控除されます。具体的にどのような内容で構成されているのか、詳しく見ていきましょう。
住宅ローン控除とは
住宅ローン控除は、住宅の取得を促進するために設けられた政策です。控除対象となるのは、住宅ローンの借入残高に対して最大で1%の税額控除を受けられます。この控除は、2019年から適用されている改正により、住宅所有期間に応じた長期的なサポートが強化されています。控除を受けるためには、所定の手続きを行う必要があります。控除の適用は、初年度及び翌年以降の所得税から実施されます。これにより、住宅購入時の負担軽減が期待できます。
申告する収入の種類
住宅ローン控除の申告には、対象となる収入の種類がいくつかある。私たちはこれらの収入を理解することが重要だと考えている。
所得税の対象収入
所得税の対象収入には、給与所得や事業所得などがあります。具体的には、以下のような収入が該当します。
- 給与所得:会社や団体から得る給料。
- 事業所得:自営業での売上から経費を差し引いた金額。
- 不動産所得:賃貸物件から得る収入。
- 雑所得:副業やフリーランスの活動による収入。
これらの収入は全て、所得税の計算に影響を与えるため、正確に申告することが必要です。
住民税の対象収入
住民税の対象収入は、所得税と重なる部分が多いです。主な収入は以下の通りです。
- 給与所得:給与に基づいて算出される。
- 事業所得:事業から得る収入を含む。
- 不動産所得:賃貸からの収入が考慮される。
- 配当所得:株式や投資信託からの配当。
収入の計算方法
収入の計算は、住宅ローン控除を享受する上で重要です。正確な計算が求められます。
総所得と課税所得
総所得は、私たちが得た全ての収入の合計です。これには、給与所得、事業所得、不動産所得、雑所得が含まれます。一方、課税所得は、総所得から各種控除を差し引いた後の金額となります。具体的には以下の計算が行われます。
- 総所得の合計
- 各種控除の合計
- 課税所得 = 総所得 – 控除
私たちはこの数値を理解する必要があります。課税所得を把握することで、税額控除の対象となる収入を正しく申告できます。
除外できる収入
私たちが住宅ローン控除を申告する際、特定の収入は除外できます。以下のような収入は、課税対象から外れます。
- 生命保険金
- 遺族年金
- 助成金
- 特定の贈与
住宅ローン控除の申告手続き
住宅ローン控除を受けるには、具体的な申告手続きが必要です。これには、必要書類の準備と申告の流れをしっかり把握することが重要です。
必要書類
住宅ローン控除を申告する際に必要な書類には、以下が含まれます。
- 住宅ローンの借入証明書: 銀行や金融機関から取得します。
- 住民票の写し: 現住所が確認できる書類です。
- 前年分の源泉徴収票: 所得を証明するために提出が必要です。
- 建物の登記事項証明書: 所有権を証明するための書類です。
- 住宅取得の契約書: 購入の証明となります。
これらの書類を準備しておくことで、スムーズな申告が可能です。
申告の流れ
住宅ローン控除の申告は、以下のステップで進みます。
- 書類の確認: 必要書類が全て揃っているか確認します。
- 申告書の作成: 所得税の確定申告書を作成します。この際、住宅ローン控除の欄に記入が必要です。
- 提出: 確定申告書と必要書類を税務署に提出します。電子申告も利用できます。
- 控除額の確認: 申告後、控除額が正しいか確認します。
Conclusion
住宅ローン控除を最大限に活用するためには正確な収入の申告が欠かせません。私たちは所得税や住民税の対象となる収入をしっかり理解し正確に申告することで税制優遇を受けることができます。必要書類の準備や申告手続きの流れを把握することも大切です。
この制度を利用することで、私たちの生活がより豊かになる可能性があります。しっかりとした情報をもとに、最適な申告を行いましょう。住宅ローン控除を通じて、安心して新しい生活をスタートさせる手助けができれば嬉しいです。