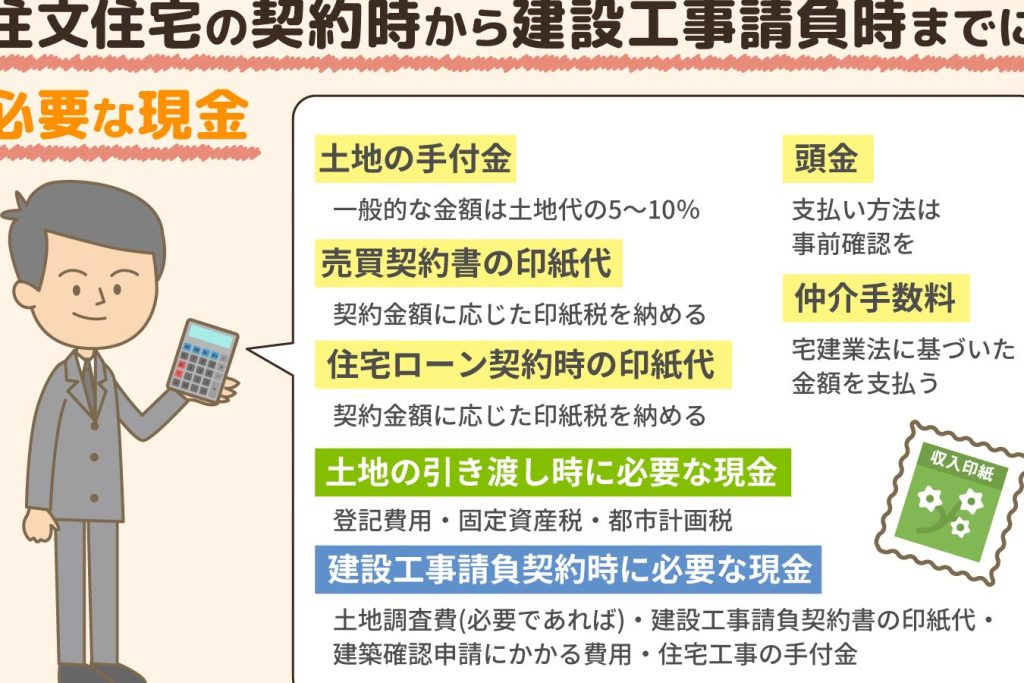
住宅を購入する際、**住宅ローンの頭金の支払いはいつ行うべきか**という疑問を抱える方は多いでしょう。頭金は、住宅購入の重要なステップであり、適切なタイミングでの支払いが将来の負担を軽減します。私たちがこのトピックを掘り下げることで、読者の皆さんにとっての最適な選択肢を見つける手助けをしたいと思います。
住宅ローンの基礎知識
住宅ローンとは、私たちが住宅を購入する際に金融機関から借入れる資金のことです。通常、住宅購入の価格が高いため、多くの人にとっては借入れが必要になります。住宅ローンにはさまざまな種類があり、金利や返済期間によって条件が異なります。
住宅ローンとは
住宅ローンは、私たちが自宅を購入するための資金を提供する貸付けの一種です。住宅ローンの基本的な流れは以下の通りです。
- 申し込み: 金融機関への申し込みが必要です。
- 審査: 信用情報や収入をもとに審査が行われます。
- 契約: 審査に通過した後、契約を締結します。
- 資金の支払い: 契約が完了すると、金融機関が住宅購入のための資金を支払います。
住宅ローンでは、一般的に固定金利と変動金利が選択可能です。固定金利は、契約期間中ずっと同じ金利が適用されます。一方、変動金利は市場の金利に応じて変わるため、将来的な返済額が変動します。私たちが金利の違いを理解することで、どちらが適しているかを検討できます。
頭金の重要性
頭金は、住宅購入時に支払う初期費用の一部です。頭金が高ければ高いほど、借入金額が少なくて済むため、私たちの将来の返済負担を軽減できます。以下の点が頭金の重要性を示しています。
- 融資条件の改善: 高い頭金は、金融機関からより良い金利や条件を引き出す可能性があります。
- 返済額の負担軽減: 頭金を多く支払うことで、月々の返済額が減少します。
- 資産形成のプラス: 頭金を支払うことは、資産を所有する第一歩と言えます。
頭金の支払いタイミング
頭金の支払いタイミングは、住宅購入における重要な要素です。適切なタイミングで支払うことで、私たちの負担を軽減できます。
購入前の準備
購入前に私たちは数つのステップを踏む必要があります。まず、財務状況をしっかり確認し、頭金を支払う計画を立てることが重要です。有利な金利を得るために、以下の点を考慮します。
- 資金計画の作成: 月々の返済額を計算し、頭金を含む全体の支出を把握します。
- 信用スコアの確認: 高い信用スコアが低金利を可能にします。
- ローンオプションの比較: 複数の金融機関を比較し、自分たちに最適な条件を選びます。
これらの準備を整えることで、信頼できる購入への第一歩を踏み出せます。
物件選びと頭金
物件選びは、頭金の額に大きな影響を与えます。資産価値を考慮しながら、私たちは以下の点に注意します。
- 物件の市場価値: 購入する物件の相場を調べ、他の物件と比較します。高い物件価値は、適切な頭金を必要とします。
- 物件のローン承認額の把握: 融資を受ける際、希望する物件に対してどれだけ頭金を用意するかを明確にします。
- 将来の資産価値の検討: 成長が見込まれるエリアの物件を選ぶことで、将来的なリターンを増加させます。
頭金の相場と資金計画
頭金の相場は地域や市場動向によって異なるが、一般的には物件価格の10%から20%が目安とされる。住宅購入を考える際、適切な頭金額を設定することで、ローンの条件を有利にできる。例えば、2,000万円の家を購入する場合、頭金が200万円から400万円になる。この範囲を参考に狙うのも良い方法だ。
頭金の相場
頭金が重要な要素であるため、相場を理解することが欠かせない。以下に、頭金の相場についてのポイントを挙げる。
- 地域による違い: 大都市では物件価格が高く、相対的に頭金も高くなる傾向がある。
- 物件の種類: 新築住宅と中古住宅では、頭金の相場が異なることがある。
- 市場状況: 不動産市場の活況や冷え込みが頭金の相場に影響を与える。
このように、相場を把握することで、購入計画をより具体的に立てられる。市場の状況を見極め、適切な頭金額を決定するための情報収集を心がける必要がある。
資金計画の立て方
資金計画は住宅購入の全体像を把握する上で重要だ。しっかりした計画によって、無理なく購入できる。ただ家の価格を考えるだけでなく、以下の点も考慮すると良い。
- 生活費: 購入後の生活に必要な費用を算出する。
- ローン返済額: 頭金を差し引いた残りのローン総額を明確にする。
- 将来の出費: 教育費や老後資金も視野に入れる。
注意点とアドバイス
住宅ローンの頭金に関する重要な点やアドバイスを確認しましょう。頭金の選び方や不安要素を把握することで、安心して住宅購入を進めることができます。
住宅ローン選びのポイント
住宅ローンを選ぶ際には、以下のポイントを考慮することが重要です。
- 金利: 固定金利と変動金利の違いを理解し、自分の状況に合った選択をする。
- 借入条件: 融資額や返済期間、早期返済のペナルティを確認する。
- 手数料: 契約時の手数料や維持費用を把握し、総負担を予測する。
- 金融機関の評判: 信頼できる金融機関を選ぶことで、将来のトラブルを避ける。
これらのポイントを考慮し、ローンの内容を比較することで、最適な住宅ローンを見つけやすくなります。
頭金の不安要素
頭金に関する不安要素は以下のような点があります。
- 資金不足: 決めた頭金を用意するための資金が不足する場合、計画に影響を与える。
- 市場変動: 不動産市場の変動が頭金の計画に影響し、価格上昇が懸念される。
- 資金計画: 生活費や将来の出費を圧迫するリスクが存在する。
結論
住宅ローンの頭金の支払いタイミングは私たちの住宅購入において非常に重要です。適切な時期に頭金を支払うことで、将来の返済負担を軽減し、より良い融資条件を得ることができます。
私たちは、しっかりとした資金計画を立てることで、無理のない購入を実現できます。市場動向や物件の特性を考慮しながら、頭金の額を決定することが不可欠です。
これらの準備を整えた上で、安心して夢のマイホームを手に入れる第一歩を踏み出しましょう。私たちの未来に向けた賢い選択が、豊かな生活をもたらすことを信じています。