住宅ローンを組む際に、私たちが考慮すべき重要な要素の一つが8大疾病です。これらの疾病に対する保障を付けることで、万が一の事態にも安心して生活できる環境を整えることができます。しかし、実際にどれくらいの人がこの保障を選んでいるのでしょうか?
住宅ローンと8大疾病の関係
住宅ローンを組む際、8大疾病への保障が重要な要素です。これらの疾病は、生命保険などでカバーされることが多く、万が一の場合に家族を守ります。具体的には以下のような疾病があります。
- がん
- 心筋梗塞
- 脳卒中
- 慢性呼吸器疾患
- 糖尿病
- 肝硬変
- 腎不全
- 重度の精神疾患
この保障を付けることで、急な医療費や収入減少に備えられます。他方で、実際にどれくらいの人がこの保障を選ぶか気になりますよね。最近のデータによれば、日本では約30%以上の住宅ローン利用者が8大疾病への保障を検討しています。この数字は年々増加傾向にあり、多くの人々が安心して生活できる環境づくりを目指している証拠です。
さらに、この保障を活用することで 金銭的なリスクを軽減できる のも魅力です。例えば、大きな病気になった場合でも、住宅ローン返済や生活費に困窮する事態を避けられます。また、それぞれの金融機関によって条件や内容が異なるため、自分たちに合ったプラン選びも大切です。
8大疾病とは
8大疾病は、住宅ローンを組む際に特に注目すべきリスク要因です。具体的には、以下の疾患が含まれます。
疾病の種類
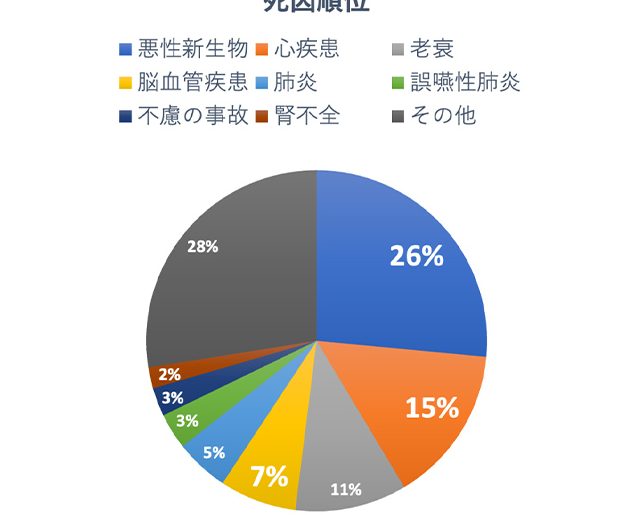
- がん: 日本で最も多い死亡原因であり、多くの人々に影響を与えています。
- 心筋梗塞: 心臓への血流が遮断されることで発症し、迅速な対応が必要です。
- 脳卒中: 脳内の血管障害によって起こり、後遺症が残る可能性があります。
- 慢性呼吸器疾患: 喘息やCOPDなど、長期的な呼吸機能低下を引き起こします。
- 糖尿病: 血糖値のコントロールが難しくなる病気で、多くの場合合併症を伴います。
- 肝硬変: 肝臓の機能低下によって生じる重篤な状態です。
- 腎不全: 腎臓が正常に機能しなくなることで発生します。
- 重度の精神疾患: 精神的健康問題も住宅ローン契約者にとって重要な課題です。
影響を受ける保障
これらの疾病は、保障内容にも影響を及ぼします。例えば、
- 医療費用負担軽減: 大きな医療費用がかかる場合でも、保障によって経済的負担を軽減できます。
- 収入減少リスクカバー: 病気によって働けなくなることも考慮した保障プランがあります。
- 早期治療促進: 保障内容によって早期診断・治療につながりやすくなります。
住宅ローンにおける8大疾病の重要性
住宅ローンを組む際、8大疾病への保障は欠かせない要素です。これらの疾病に対する理解を深めることで、自分たちの将来に備えた計画が立てやすくなります。
借入時の考慮事項
借入時には、以下のポイントを考慮します。
- リスク評価: 自分たちの健康状態や家族歴によってリスクが異なるため、適切な評価が必要です。
- 保険内容: 各金融機関で提供される保障内容が異なるので、自分たちに合ったものを選ぶことが重要です。
- 返済計画: 疾病による収入減少が返済能力に影響する場合もあります。しっかりとした計画を立てましょう。
これらの要素は、住宅ローン契約後の生活にも直接影響します。安定した生活環境を維持するためには、事前に詳細な情報収集が求められます。
保険の必要性
保険加入は、急な医療費用負担や収入減少リスクから自分たちを守ります。特に以下の場合には強い効果があります。
- 医療費用軽減: 突然の入院や治療による金銭的負担を軽減します。
- 早期治療促進: 保障のおかげで早期発見・治療につながりやすくなります。
- 安心感向上: 家族全体に安心感を与え、精神的な余裕も生まれます。
8大疾病に加入する人の割合
8大疾病に加入する人は増加傾向にあり、金融機関によって異なる保障内容を提供しています。最近の調査によれば、日本で住宅ローンを利用する人の約30%が8大疾病への保障を考慮しています。この数字は年々上昇しており、多くの家庭がリスク管理に力を入れています。
年齢層別のデータ
年齢層ごとの加入状況には明確な違いがあります。以下は、各年齢層での加入率です。
- 20代: 約15%
- 30代: 約25%
- 40代: 約35%
- 50代以上: 約45%
若い世代も徐々に意識し始めているものの、特に40代から50代以上で高い加入率が見られます。この現象は、家族や自身の健康リスクへの不安から来ていると思われます。
地域別の傾向
地域による傾向にも注目すべきです。都市部と地方では加入率が異なります。以下は主要地域ごとのデータです。
| 地域 | 加入率 (%) |
|---|---|
| 東京都 | 32 |
| 大阪府 | 28 |
| 北海道 | 25 |
| 福岡県 | 27 |
8大疾病に関する保険の選び方
保険を選ぶ際には、いくつかの重要なポイントがあります。まずは、自分たちの健康状態や家族歴を考慮し、リスク評価を行うことが大切です。それに加え、保障内容や条件も確認する必要があります。具体的には以下のような点に注意しましょう。
ポイント
- 保障範囲:がんや心筋梗塞などの主要疾患が含まれているか確認します。
- 保険金額:必要な治療費用をカバーできるだけの金額設定がされているか見極めます。
- 加入条件:年齢制限や健康診断の有無など、加入時に求められる条件についてチェックします。
- 特約オプション:入院日額や手術給付金など、追加オプションによる保障強化も検討します。
これらのポイントを踏まえることで、自分たちに最適なプランを選べるでしょう。
おすすめ商品
現在、多くの金融機関からさまざまな保険商品が提供されています。その中でも特に人気があるものは次の通りです。
| 商品名 | 特徴 | 保証内容 |
|---|---|---|
| A社 8大疾病保険 | 幅広い保障と低価格で人気 | がん、心筋梗塞、脳卒中への高額保証 |
| B社 総合医療保険 | 医療費用負担軽減と早期治療促進 | 入院・手術費用全般への対応 |
| C社 特定疾病保険 | 専門的なサポートとメンタルヘルスケア | 精神疾患にも対応した包括的保障 |
Conclusion
私たちが住宅ローンを考える際に8大疾病の保障を選ぶことは非常に重要です。これによって、医療費用や収入減少といったリスクから守られます。特に最近のデータでは多くの人々がこの保障を検討していることが示されています。
健康状態や家族歴を元に適切なプランを選ぶことで、より安心した生活環境が整います。金融機関によって異なる保障内容も踏まえつつ、自分たちに最適な保険商品を見極めることが求められます。このような準備が、未来への安心感につながります。