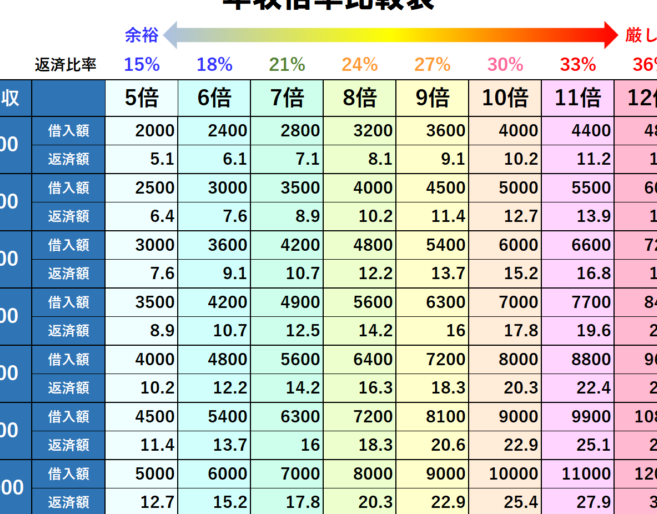
住宅を購入する際、私たちが最も気になるのは「住宅ローン収入の何パーセントが適正なのか?」という点です。多くの人が夢見るマイホームですが、ローンを組む際の収入比率は非常に重要な要素です。適切な収入比率を理解することで、無理のない返済計画が立てられ、安心して新生活をスタートできるでしょう。
住宅ローン収入の何パーセントとは
住宅ローンにおける収入の比率は、私たちが新居を購入する際の重要な要素です。この数値は、ローンの返済に対する私たちの収入の割合を示します。一般的には、適正な住宅ローンの収入比率は25%から35%の範囲が押さえられています。この範囲内で収入を維持すれば、返済が負担になりにくく、安心して毎月の生活が送れます。
具体的には、以下の基準が考えられます。
- 収入の25%:住宅ローンを支払った後でも、他の生活費を無理なく賄える。
- 収入の30%:この比率でも生活に余裕を持ちやすいが、余剰資金の確保は必要とされる。
- 収入の35%:この割合は、特に収入が安定している場合に許容されることが多く、リスクを管理することが重要。
また、住宅ローンのシミュレーションや返済額の計算は、具体的な数字で行うことがポイントです。多くの銀行や金融機関では、これらを簡単に算出できるツールを提供していますので、活用しましょう。こうした数字を把握することで、私たちの資金計画はより明確になります。
収入に対する住宅ローンの割合
住宅ローンに対する収入の割合は、財政的な健全性を保つ上で重要です。私たちは、適正な比率を理解することで、安心して住宅ローンを利用できるようになります。
理想的な割合
理想的な住宅ローンの収入比率は、25%から30%の範囲に収まることが望ましいです。この範囲内であれば、他の生活費を無理なく賄えるため、返済が負担になりにくくなります。たとえば、年収500万円の場合、年間の住宅ローン返済額が125万円から150万円であれば、比較的安心です。具体的な割合を見てみると、以下のようになります。
- 収入の25%: 生活に余裕を持ちながら、返済可能。
- 収入の30%: 一定の余裕があり、予期しない出費にも対応可能。
このように、適切な比率で住宅ローンを組むことで、生活全体の安定感が向上します。
リスクのある割合
リスクのある住宅ローンの収入比率は、35%以上です。この割合を超えると、収入が不安定な場合に返済が困難になる可能性があります。特に不況時や収入減少時には、負担が重く感じられます。仮に年収400万円とすると、年間の住宅ローン返済額が140万円以上になるケースが多いため、注意が必要です。リスクを回避するために、以下の点に気をつけましょう。
- 収入が安定していない場合、高い割合の住宅ローンは避ける。
- 緊急資金を確保して、万が一に備える。
住宅ローンの計算方法
住宅ローンの正確な計算は、私たちの資金計画において重要です。住宅ローンを理解するためには、基本的な計算式を把握する必要があります。
基本的な計算式
住宅ローンの返済額は、以下の計算式で求められます。
- 毎月の返済額 = 元金 × (金利 × (1 + 金利)^返済回数) / ((1 + 金利)^返済回数 – 1)
この式では、元金は借入額、金利は月利、返済回数は月数です。たとえば、借入額が3000万円、金利が1.0%、返済期間が30年の場合、月々の返済額は約10万円になります。
また、予想外の出費を考慮し、余裕を持った計画が必要です。
変動金利と固定金利の考慮
変動金利と固定金利は、住宅ローン選びで重要な要素です。
- 変動金利は、銀行が基準金利に応じて毎年見直します。このため、金利が上昇すると、返済額も増加する可能性があります。
- 固定金利は、返済期間中の金利が一定です。これにより、将来の返済額を予測しやすく、安心感を得られます。
収入に応じた住宅ローンの選択
住宅ローンの選択は収入に大きく関連しています。収入に応じた住宅ローンの比率を理解することが重要です。 一般的に、年収の25%から35%程度を住宅ローンの返済に充てることが推奨されています。特に安定した収入がある場合、この範囲内に収めることで、生活費やその他の必要経費に余裕を持てます。
具体的には、以下のポイントを考慮すると良いでしょう。
- 25%の場合: 生活費や将来の支出に対する余裕があるため、暮らしやすさが増します。
- 30%の場合: 若干の負担は増すものの、無理なく返済が可能な範囲です。
- 35%の場合: 安定した収入が前提ですが、将来の収入変動や不測の事態に備えるための準備が重要です。
また、収入が不安定な場合は、30%以下の比率を選ぶことが賢明です。高い比率を設定すると、返済が負担になるリスクが高まります。 不安定な収入の状態では、緊急資金を確保しつつ、返済計画を見直すことが必要です。
住宅ローンの計算式も把握しておくべきです。返済額は元金、金利、返済期間によって変動します。例えば、借入額3000万円、金利1.0%、返済期間30年の場合、月々の返済額は約10万円になります。このように具体的な数字を確認することで、より現実的な資金計画が立てられます。
住宅ローン返済の計画
住宅ローン返済の計画は、将来の生活に大きく影響します。具体的な返済計画を立てることは、経済的な安定を保つために不可欠です。銀行や金融機関の資金計画ツールを利用し、シミュレーションを行うことが効果的です。このツールを通じて、月々の返済額を把握しながら生活費とのバランスを調整できます。
返済比率が適正範囲内であることも重要です。以下のように、収入に応じた返済割合を考慮しましょう。
- 25%:生活費に余裕が持て、安心して返済ができます。
- 30%:返済可能ですが、将来の資金計画の再評価が推奨されます。
- 35%:安定した収入の場合は許容されますが、収入が不安定な場合は注意が必要です。
また、具体的な数字を基に計画を立てることが助けになります。例えば、借入額3,000万円、金利1.0%、返済期間30年の場合、月々の返済額が約10万円です。このようなシミュレーションは、現実的な計画を立てるのに役立ちます。
収入が安定しているか、将来の収入見通しに自信があるかによって、適切な借入額や返済比率は変わります。そのため、新たな収入の変動に備えた準備も必須です。予想外の事態に備え、緊急資金を確保することが大切です。高い返済比率を選ぶ場合は特に慎重に検討する必要があります。
結論
住宅ローンの収入比率を適切に設定することは私たちの経済的安定に直結します。理想的には収入の25%から30%の範囲で返済計画を立てることが望ましく、これにより他の生活費を無理なく賄える余裕が生まれます。収入が安定している場合でも、将来の変動に備えて計画的に資金を準備することが大切です。
また、銀行や金融機関のシミュレーションツールを活用することで、具体的な返済額を把握し、安心して新生活をスタートできるでしょう。私たちの未来を見据えた賢い選択が、快適な住環境を築く鍵となります。