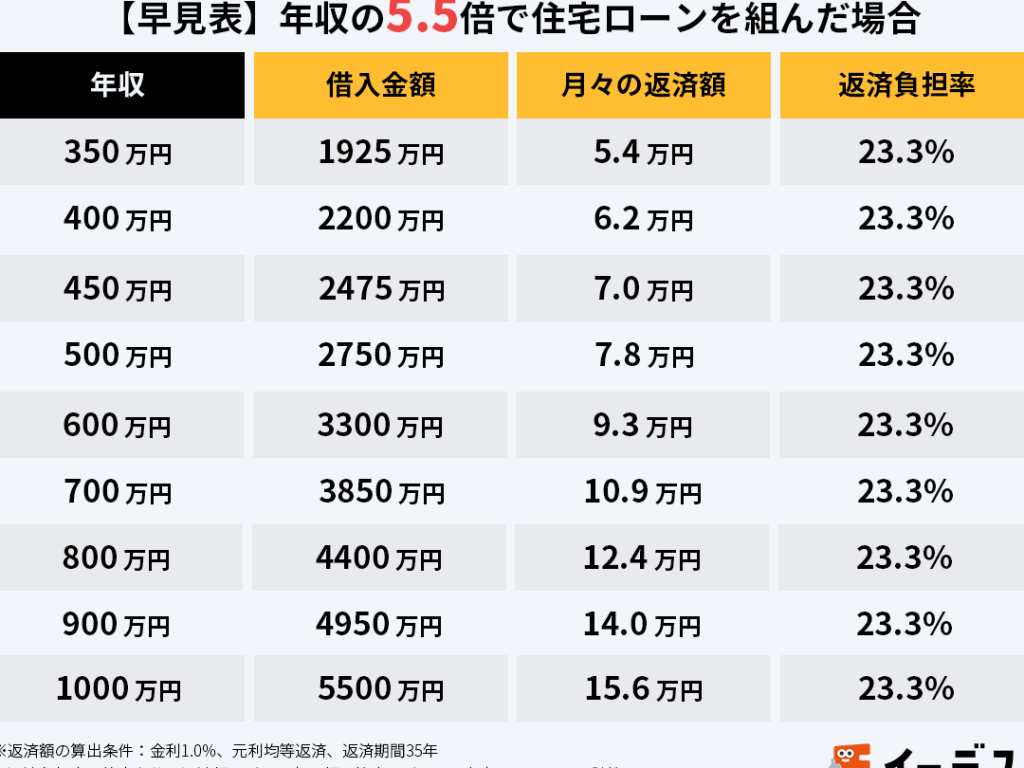
住宅ローンを考えるとき、私たちは「どれくらいが妥当なんだろう?」と悩むことが多いですよね。家を購入するのは人生の中でも大きな決断であり、無理のない返済計画が欠かせません。適正な住宅ローンの金額を見極めることは、安心して生活するための第一歩です。
住宅ローンの基本知識
住宅ローンとは、不動産の購入に必要な資金を貸し出す金融商品です。私たちは、これを利用することで家を手に入れられる。通常、銀行や金融機関が提供するこのローンは、住宅を担保として借り入れます。
住宅ローンとは
住宅ローンは、購入する住宅を担保にして資金を調達するローンです。一般的には、長期にわたる返済が求められ、返済期間は10年から35年程度が多いです。月々の返済額は、金利や借入額によって変動します。たとえば、2,000万円を借りた場合、年利1.5%で返済した場合の月々の返済額は約65,000円となります。この計算は、返済計画を立てる上で重要です。
住宅ローンの種類
住宅ローンにはいくつかの種類が存在し、それぞれに特徴があります。以下のリストに、主な住宅ローンの種類をまとめました。
住宅ローンの計画
住宅ローンの計画には、収入や支出の正確な把握が不可欠です。これにより、自分に合った返済計画が立てられます。無理のない返済をするためには、計画的なアプローチが求められます。
自分の収入を把握する
自分の収入を把握することは、住宅ローン計画の第一歩です。具体的には、以下の点を確認します。
- 月収の確認:職業や補助的な収入源を含めた正確な月収を把握します。
- ボーナスの計算:年に数回のボーナスを含め、年間の収入を明確にします。
- 手取り額の計算:税金や社会保険料を差し引いた後の手取り収入が重要です。
これらの情報を元に、返済可能な金額を見積もります。
支出の見直し
支出の見直しは、収入とのバランスを取るために重要です。以下の方法で支出を整理します。
- 固定費の確認:家賃や光熱費、保険などの固定的な支出をリストアップします。
- 変動費の把握:食費や娯楽、外食の支出を見直し、無駄を探します。
- 貯蓄目標の設定:必要な貯金額を設定し、目標に向かって計画的に貯蓄を行います。
住宅ローンの妥当性
住宅ローンの妥当性を判断するには、いくつかの重要な要素を考慮する必要があります。これにより無理のない返済が確保でき、経済的な安心感が得られます。
返済負担率の考え方
返済負担率は、月々の返済額が収入に占める割合を示します。一般的には、返済負担率が25%以下が望ましいとされています。これにより、生活費や貯蓄、投資に十分な余裕が生まれます。以下の要素が返済負担率の計算に影響します。
- 月々の住宅ローン返済額: 固定金利や変動金利による影響を受ける
- 総月収: ボーナスや手取り所得を考慮する
- 他の負債: カードローンや自動車ローンなどの影響も含む
生活費とのバランス
住宅ローンの返済を考える際、生活費とのバランスが重要です。生活に必要な基本的な支出を確保した上で、返済計画を立てることで堅実な生活が維持できます。以下の支出項目を確認する際には注意が必要です。
- 食費: 家族の人数に応じて見積もる
- 光熱費: 季節ごとの変動を考慮する
- 保険料: 医療保険や生命保険などの固定費も含む
住宅ローンの金利と選定
住宅ローンを選ぶ際、金利のタイプは重要な要素です。特に、選択する金利によって返済総額が大きく変わるため、慎重な判断が求められます。
固定金利と変動金利
固定金利は、契約時に設定された金利が返済期間中ずっと変わらない特徴があります。 そのため、長期的な返済計画を立てる際に安心感を提供します。一方、変動金利は、基準金利に連動して随時金利が変わります。 経済情勢や中央銀行の政策に影響を受けやすいですが、市場金利が下落すると、返済額が減るメリットもあります。どちらの金利にも利点と欠点があります。
私たちが考慮すべき要素に、支出状況や年収、将来の金利傾向があります。固定金利を選ぶ場合、無理のない返済計画が重要です。変動金利を選ぶのであれば、金利上昇のリスクをどう見積もるかがカギです。例えば、固定金利では長期的に安定した支払いが見込めますが、変動金利は短期的には低金利で恩恵を受けられる可能性があります。
金利の動向と将来予測
金利の動向を把握することは、住宅ローン選定の重要な要素です。 現在の経済状況に応じて金利は変動します。そのため、周波数的にニュースやレポートを確認することが大切です。例えば、過去数年の金利動向を見て、市場がどう変化しているのかを分析することが役立ちます。
私たちが注目すべきポイントに、経済成長率、失業率、インフレ率があります。これらの指標が影響を与え、金利の変動を招きます。例えば、経済成長が鈍化すると、金利が下がる可能性がありますが、インフレが進むと金利が上昇するリスクがあります。
結論
住宅ローンを選ぶ際には慎重な判断が必要です。私たちは自分たちの収入や支出をしっかり把握し、無理のない返済計画を立てることが大切です。返済負担率を意識し、生活費とのバランスを考えた上で適切な金額を見極めることで、安心した生活が実現できます。
また金利のタイプや市場の動向も考慮し、自分たちに最適な住宅ローンを選ぶことが重要です。これらの要素を総合的に判断し、賢い選択をすることで、夢のマイホームを手に入れることができるでしょう。