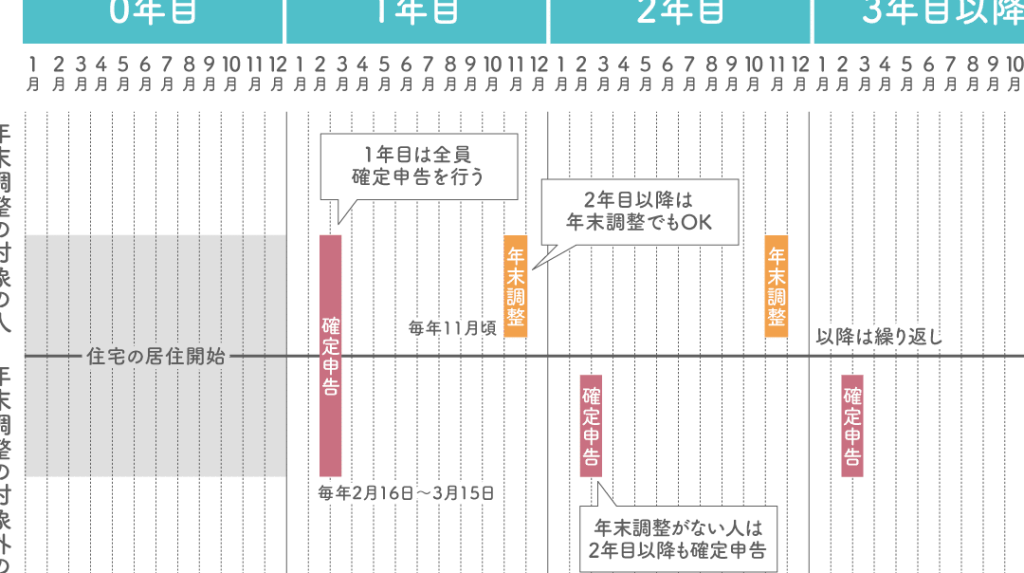
住宅ローンを利用している私たちにとって、**住宅ローン控除2年目いつ入る**という疑問は非常に重要です。控除が適用されるタイミングを知ることで、私たちの家計にどれほどの影響があるのかを理解できます。特に、2年目の控除がどのように変わるのかは、しっかり把握しておきたいところです。
住宅ローン控除の概要
私たちは、住宅ローン控除が住宅を取得した際の税金を軽減するための制度であることを理解している。この制度により、住宅の購入者は、一定の条件を満たすことで、所得税や住民税から控除を受けることができる。この控除は、主に住宅取得にかかる負担を軽減し、家計の安定に寄与する。
住宅ローン控除とは
住宅ローン控除とは、私たちが住宅を購入する際に借り入れた住宅ローンに対して適用される税額控除である。この控除の目的は、住宅購入に伴う経済的負担を軽減することだ。この制度を利用することで、年間の所得税や住民税から控除を受け、家計の負担が軽くなる。
対象となる条件
住宅ローン控除を受けるためには、いくつかの条件が設定されている。主な条件は以下の通りだ。
- ローンの金額: 住宅ローンの借入金額が一定の限度内であること。
- 住宅の種類: 新築住宅や中古住宅など、購入する住宅が対象となること。
- 居住用であること: 購入した住宅に実際に居住している必要がある。
住宅ローン控除2年目の仕組み
住宅ローン控除は、税金の軽減を通じて家計の負担を和らげる制度です。2年目では控除額がどのように変わるのか、さらなる詳細を見ていきます。
控除の計算方法
住宅ローン控除の計算方法は、基本的に借入金額の1%に基づきます。具体的には以下の要素が関与します。
- 借入金額に対する算出
- 控除対象となる住宅の条件
- 居住期間が関係
控除額は、借り入れた金額に応じて決まります。初年度と異なり、2年目以降は控除の取り扱いが変わる場合があります。たとえば、特定の条件を満たす場合、控除額が減少することもあります。
申請手続きの流れ
住宅ローン控除の申請手続きは、新しい住宅が完成した年の翌年から始まります。基本的な流れは以下の通りです。
- 必要書類の準備
住宅購入契約書、ローン残高証明書などが必要です。
- 確定申告の実施
所得税の確定申告を通じて控除を申請します。
- 確認事項の整備
正確な控除額を把握し、税務署に提出することが求められます。
住宅ローン控除のメリットとデメリット
住宅ローン控除には多くのメリットとデメリットが存在します。適切に理解し、活用することが重要です。
メリット
住宅ローン控除の最も大きなメリットは、税金の軽減です。この控除により、家計の負担が軽減されます。例えば、借入金額の1%が控除対象になり、一定の条件を満たすと年々の税負担が軽くなります。また、住宅購入を促進する効果もあります。一般的に、初めて住宅を購入する人々にとって、控除は大きな助けとなります。さらに、居住用の住宅を取得することで、長期的な資産形成にも寄与します。
住宅ローン控除2年目の注意点
住宅ローン控除の2年目には、いくつかの注意点が存在します。まず、控除額の計算方法が変わることがあります。一般的に、控除額は借入金額の1%ですが、特定の条件を満たさない場合、控除額が減少する可能性があります。
次に、居住期間が影響します。この期間が短いと、控除の恩恵を最大限に受けられないかもしれません。居住開始時からの期間を考慮に入れる必要があります。
また、申告手続きについても理解しておくべきです。確定申告を行う際、必要な書類があり、これを整えることが重要です。例えば、借入証明書や住宅の登記簿謄本などを用意する必要があります。
さらに、変動金利の影響も無視できません。金利が上昇するとローン返済額が増え、控除のメリットが相殺されるおそれがあります。これに注意し、資金計画を立てることが求められます。
まとめ
住宅ローン控除2年目のタイミングや仕組みを理解することは私たちの家計にとって非常に重要です。控除が適用されることで税金が軽減され、経済的な負担が軽くなります。この制度を最大限に活用するためには、申請手続きや必要書類の準備を怠らないことが大切です。
また控除額の変動や居住期間の影響も考慮する必要があります。私たちがしっかりと情報を把握し、計画を立てることで、住宅購入後の生活をより安定させることができるでしょう。住宅ローン控除を賢く利用して、より良い未来を築いていきましょう。