住宅ローンを利用している私たちにとって、確定申告はお金を取り戻す大事なチャンスです。「住宅ローン 確定申告 どれくらい戻る」と聞いて、どのくらいの金額が返ってくるのか気になりませんか? 確定申告を通じて受けられる税金の還付は、意外にも大きな額になることがあります。
住宅ローンの基本知識
住宅ローンは、住宅を購入する際に利用する重要な金融商品です。私たちが理解すべき基本的な内容を以下にまとめます。
住宅ローンとは
住宅ローンとは、住宅購入のために金融機関から借り入れる資金です。通常、長期間(10年、20年、30年など)で返済します。借入金額の大部分を住宅ローンで賄うことが一般的です。借入金に対して利子が発生し、これを含めて返済します。確定申告を通じて利子の一部が税控除対象となり、税金の還付が見込めます。
住宅ローンの種類
住宅ローンには、主に以下の種類があります。
確定申告の目的
確定申告の目的は、正確な所得税を計算して納付することだ。私たちは、適切な申告を通じて税金を正しく管理し、納税義務を果たす必要がある。
確定申告の概要
確定申告とは、自営業者や給与所得者が自身の所得を税務署に報告する手続きだ。年に一度、1月から3月の間に行うことが求められる。私たちが確定申告を行うことで、過剰に納めた税金の還付を受ける場合がある。初めての申告でも、正しい申告書を準備すればスムーズに進む。
住宅ローン控除について
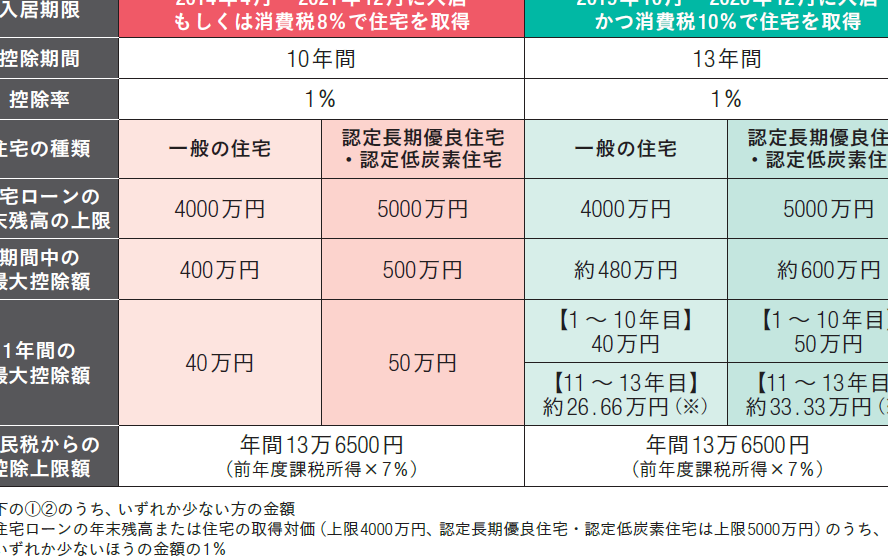
住宅ローン控除は、住宅ローンの利息部分を所得税から控除できる制度だ。この制度を利用することで、税金を軽減できる。控除額は、借入金の残高に応じて決まるため、私たちの住宅ローンの金額に影響を受ける。
具体的な控除対象としては、以下の項目が挙げられる:
住宅ローン控除の戻り額
住宅ローン控除の戻り額は、借入金の年末残高に基づいて決定されます。私たちが控除を受ける際の計算方法を具体的に見てみましょう。
どのように計算されるか
控除額の計算は以下の方法で行います。
- 借入金の年末残高の確認。
- 所得税率を考慮。
- 一年間の利息部分を算出。
- 利息部分に一定の控除率を掛ける。
例えば、年末の借入金残高が3000万円の場合、控除対象となる利息額が50万円だとします。控除率が1%だと、実際に戻ってくる金額は約5万円になります。このように、年末残高と利息が重要な要素です。
戻り額の例
実際にどれくらいの戻りが期待できるのか、具体例を示します。
| 年末残高 | 利息額 | 控除率 | 戻り額 |
|---|---|---|---|
| 1000万円 | 20万円 | 0.7% | 1.4万円 |
| 2000万円 | 40万円 | 1% | 4万円 |
| 3000万円 | 60万円 | 0.9% | 5.4万円 |
| 4000万円 | 80万円 | 0.8% | 6.4万円 |
確定申告の手続き
確定申告の手続きは、住宅ローン控除を受けるために欠かせないプロセスです。正しい書類を揃え、流れに従うことで、スムーズに申告ができます。
必要な書類
確定申告にはいくつかの必要書類があります。以下の書類を準備しましょう:
これらの書類を揃えることで、申告の準備が整います。
手続きの流れ
確定申告の流れは、以下のステップに従って行います。手続きは年に一度、1月から3月の間です。
- 必要書類を集める:必要な書類をすべて揃えます。
- 申告書を記入する:確定申告書に必要事項を記入します。
- 税務署に提出する:記入した申告書と必要書類を税務署に提出します。
- 税金を納付する:確定した税額に基づいて税金を納付します。
- 還付を待つ:控除が認められた場合、還付金が指定口座に振り込まれます。
注意点と相談先
確定申告を行う際には、いくつかの注意点が重要です。適切な処理を行わないと、控除を逃す可能性があるため、細心の注意を払う必要があります。
よくある間違い
申告時に見られるたくさんの誤りがあります。以下に代表的なものを挙げます:
- 借入金の年末残高を誤って記載すること。
- 必要書類を不足させて申告すること。
- 控除対象に関する理解不足による誤申告。
- 書類の提出期限を守らないこと。
これらの間違いを避けるため、必ず事前に書類を確認し、情報を整理することが大切です。
専門家への相談
複雑な申告内容や控除について不明点がある場合、専門家への相談が有効です。具体的には、以下の相談先を考慮します:
- 税理士事務所:税務に関するプロフェッショナルが多く在籍。
- 市区町村の税務課:地域ごとのルールや支援が受けられる。
- 住宅ローン会社:ローンに関する具体的なアドバイスが得られる。
Conclusion
住宅ローン控除は私たちにとって大きな税金の軽減策です。確定申告を通じて戻る額は思った以上に大きくなることがあります。正しい手続きを行い必要書類を整えることで、スムーズな申告が可能になります。
また、申告に際しての注意点を理解することが重要です。間違いや漏れを避けるために、事前に情報を整理し専門家に相談することも考えましょう。これにより、私たちの住宅ローン控除を最大限に活用できるはずです。税金の還付を受けることで、より良い生活を実現していきましょう。