住宅ローンの本審査は、私たちが夢のマイホームを手に入れるための重要なステップです。しかし、実際にどんな質問がされるのか、心配になることもありますよね。本審査で何を聞かれるのかを理解することは、スムーズな手続きを進めるために欠かせません。
住宅ローン 本審査の基本
住宅ローンの本審査は、マイホームを購入する際の重要なステップです。このプロセスを理解することで、スムーズに進めることができます。
審査の目的
本審査の主な目的は、借入者の返済能力や信用力を評価することです。また、物件自体の価値を確認することにも焦点が当てられます。例えば、以下の点が考慮されます。
- 所得の安定性
- 過去の返済履歴
- 購入物件の評価額
これらの情報に基づいて、金融機関は貸付可能額を判断します。会社側のリスクを軽減するためにも、これらの期待される要素は重要です。
審査の流れ
本審査の流れは、一般的に以下の手順で進行します。
- 書類提出:申込者は必要書類を提出します。これには収入証明書や本人確認書類が含まれます。
- 審査開始:金融機関が提出された書類を基に審査を行います。
- 面談:必要に応じて、申込者との面談が設定されます。この際、追加質問が行われることがあります。
- 結果通知:審査結果が通知され、融資の可否や条件が示されます。
本審査で聞かれること
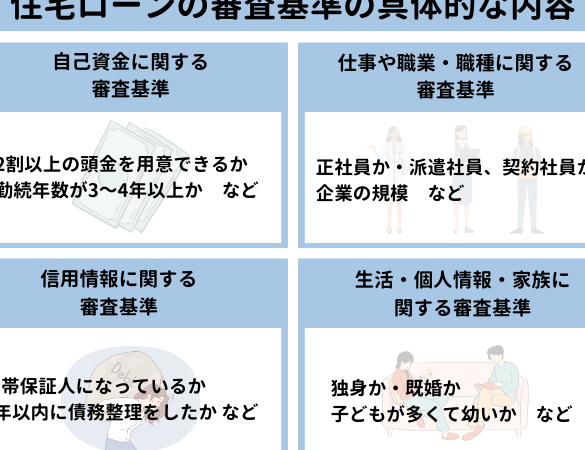
本審査では、借入者の状況を詳しく確認するための質問が行われます。具体的な質問内容を理解することで、準備を整えやすくなります。
収入に関する質問
収入に関する質問では、主に以下の情報が求められます。
- 現在の年収
- 収入の安定性
- 副収入の有無
例えば、主な収入源が正社員の場合、給与明細や源泉徴収票を提示する必要があります。副収入がある場合も、証明できる書類の提出が必要です。
職業に関する質問
職業に関する質問は、安定した収入を確認するために重要です。具体的には次のような質問が含まれます。
- 職業の種類
- 勤務先の会社名
- 勤続年数
職業によっては、収入の変動が大きいことがあります。その点を考慮し、安定した職業であるかどうかが評価されます。
資産状況に関する質問
資産状況に関する質問では、借入者の財務状況がチェックされます。具体的には以下の項目が問われます。
- 銀行口座の残高
- 投資資産の状況
- 負債の有無
これらの情報は、借入れの可否や条件に大きな影響を与えます。特に負債が多い場合、高い金利が適用される可能性があるため、正確な情報提供が重要です。
家族構成に関する質問
家族構成に関する質問では、家族の人数や状況が問われます。具体的には、
- 同居する家族の人数
- 扶養家族の有無
- 家族全体の収入
審査を通過するためのポイント
本審査を通過するためには、いくつかの重要なポイントがあります。正確な情報を提供し、必要な書類を整えることが求められます。以下に具体的なポイントを示します。
書類準備の重要性
書類準備は審査で重要な役割を果たします。必要な書類を事前に用意することが、スムーズな手続きをサポートします。以下は、準備すべき基本的な書類です:
これらの書類は、金融機関が借入者の信用力を評価するために必要不可欠です。
信用情報の確認
信用情報の確認も重要なポイントです。私たちは、信用情報機関から自身の信用情報を取り寄せ、内容をチェックする必要があります。信用情報には、以下のような情報が含まれます:
本審査の結果とその後
本審査の結果は、申込者にとって非常に重要です。金融機関からの通知が、どのように行われるのかを理解することで、次のステップをスムーズに進められます。
審査結果の通知方法
審査結果の通知は、主にメールや電話で行われます。通知が来るタイミングは、審査が終了してから数日から数週間程度。具体的な内容は次の通りです。
- 承認: 申込者に対し、借入限度額や金利、返済条件が提示されます。
- 保留: 追加情報や書類が必要な場合、金融機関から連絡が来ることがあります。
- 不承認: 借入が承認されなかった理由が説明されます。
結果を聞くのは緊張しますが、材料をしっかりと受け止めて次に進みましょう。
不合格の場合の対策
不合格となった場合、適切な対策が必要です。取るべきステップは以下の通りです。
- 理由の確認: どんな理由で不承認になったか確認します。返済能力の不足や信用情報の問題が一般的です。
- 改善点の検討: 不承認の理由に基づいて、改善すべき点を検討します。収入の安定性や信用スコアの向上が必要かもしれません。
- 再申請の準備: 改善し、必要な書類を整えて、再度申し込みを行います。
Conclusion
住宅ローンの本審査は私たちのマイホーム取得において欠かせないプロセスです。正確な情報を提供し必要な書類を整えることで審査をスムーズに進められます。私たちは、審査を通過するために必要な準備を怠らず、信用情報も確認しておくことが重要です。
結果が出た後は、承認や不承認の理由をしっかり理解し、次のステップに向けての対策を立てることが大切です。これらの準備を通じて、私たちの夢のマイホームに一歩近づくことができるでしょう。