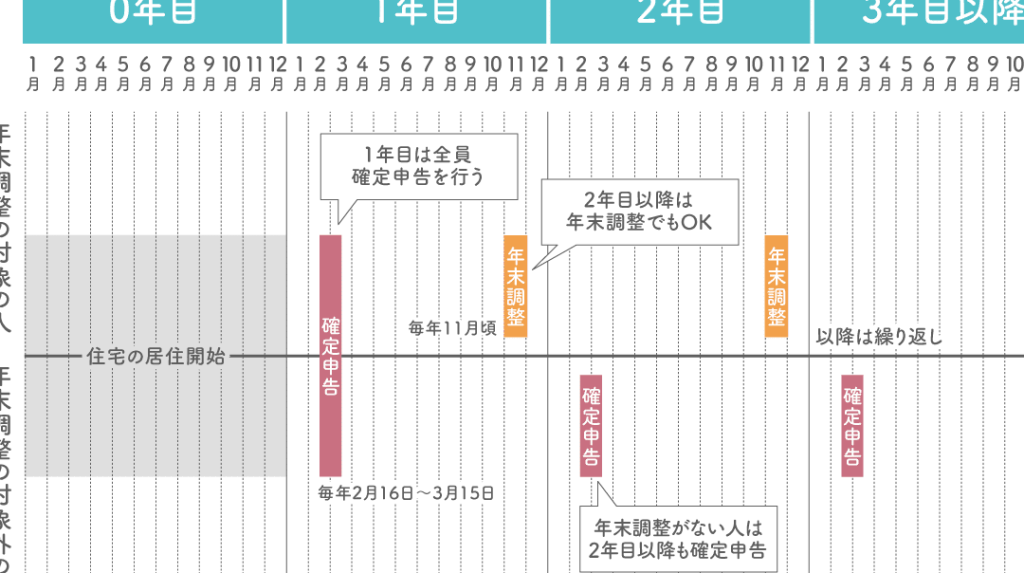
住宅ローンを利用している私たちにとって、年末調整はとても重要な手続きです。でも、住宅ローンの年末調整はいつ行うべきか、具体的に知っている人は少ないかもしれません。年末調整を適切に行うことで、税金の還付を受けられる可能性が高まります。
住宅ローンの基本知識
住宅ローンは、住宅を購入するために銀行や金融機関から借り入れる資金のことです。私たちにとって、理解することが重要です。住宅ローンを通じて、私たちは長期間にわたって返済していくため、条件や利率をしっかり把握しておくことが大切です。
住宅ローンとは
住宅ローンは、住宅購入資金として利用される借入金です。特徴として、以下の点が挙げられます。
私たちの資金計画に影響を与えるため、しっかりと考慮する必要があります。例えば、金利が低い時期に借り入れることで、総返済額を抑えることが可能です。
年末調整の概要
年末調整は、私たちの所得税を調整する手続きです。この手続きは、毎年15月から12月の期間に行われることが一般的です。具体的には以下のようなポイントがあります。
年末調整のタイミング
年末調整は、毎年の重要な手続きです。確定申告を行う前に、適切なタイミングで年末調整をすることが重要です。
年度末の重要性
年度末には、税額控除や還付の機会が増えるため、特に重要です。住宅ローン控除を適用することで、実質的な税負担を軽減できます。また、年末調整の正確さは、過剰に支払った税金を取り戻す手助けにもなります。私たちが住宅ローンを利用している場合、控除の恩恵が受けられる確率が高まります。
各種手続きの期限
各種手続きには、明確な期限があります。提出書類は通常、毎年11月から12月初旬にかけて必要です。特に注意が必要な書類には、以下が含まれます。
- 住宅借入金等特別控除申告書
- 源泉徴収票
- 住民票の写し (必要な場合)
住宅ローン控除のメリット
住宅ローン控除は税金の還付を受ける重要な手段です。これにより、住宅購入時の経済的負担を軽減できます。
税金の還付
住宅ローン控除を利用すると、所得税の還付を受けることが可能です。具体的には、支払った住宅ローンの利息に対して一定割合が控除されます。例えば、初年度であれば最大で1%の控除が適用されることが一般的です。還付金額は年末調整後、翌年の税金に反映されるため、早期に経済的メリットを享受できます。適切に控除を適用すれば、数万円から数十万円の還付を受けることができるでしょう。
住宅ローン 年末調整の具体的手続き
住宅ローンの年末調整には、いくつかの具体的な手続きが必要です。適切な準備を行うことで、税金の還付をスムーズに受けることができます。
必要書類の準備
年末調整を行うには、以下の書類を準備します。
これらの書類は、提出期限に間に合うように、早めに準備することが大切です。
申告方法
申告は、勤務先を通じて行います。具体的な手続きは以下の通りです。
注意すべきポイント
年末調整に際して、私たちはいくつかの重要なポイントに注意を払う必要があります。正確な手続きが還付を最大化する鍵です。
よくある間違い
年末調整の取り扱いにおいて、次のような一般的な間違いが見受けられます。
これらの間違いを避け、円滑に手続きを進めることが求められます。
各種ケーススタディ
具体的なケーススタディを通じて、住宅ローンの年末調整の影響を理解しましょう。
Conclusion
年末調整は住宅ローンを利用する私たちにとって重要な手続きです。適切なタイミングで行うことで税金の還付を受けるチャンスが広がります。特に必要な書類を整え正確に申告を行うことが、還付金額を最大化する鍵となります。
また住宅ローン控除をうまく活用することで、経済的な負担を軽減できるのも大きなメリットです。年末調整を通じて、私たちの生活がより豊かになる可能性があることを忘れずに、しっかりと手続きを進めていきましょう。