住宅を購入する際に気になるのが、**住宅ローン控除 還付 いくら**というポイントです。私たちがこの制度を理解することで、どれだけの税金が戻ってくるのかを知ることができ、資金計画にも大きな影響を与えます。住宅ローン控除は、私たちの生活をサポートする重要な制度ですが、具体的な還付額を把握している人は意外と少ないのではないでしょうか。
住宅ローン控除の基本
住宅ローン控除は、住宅ローンを利用して住宅を取得した場合に適用される税制上の優遇措置です。この制度を理解することで、税負担を軽減できることがわかります。
住宅ローン控除とは
住宅ローン控除とは、住宅を購入する際のローンに対して支払った利息部分について、税金の控除が受けられる制度です。控除は居住用の物件に限定されており、税金の還付が期待できます。対象となる住宅ローンは以下の条件を満たします。
- 借入金の用途が新築または中古の住宅取得
- 住宅が居住用であること
- 所得が一定の基準を超えないこと
この控除によって、年末残高の一定割合が所得税から差し引かれます。
還付金の仕組み
還付金は、住宅ローン控除によって税金が軽減された結果として受け取る金額です。具体的な還付金の額は以下の要素によって決まります。
- 年末のローン残高
- 適用される控除率
- 総所得金額
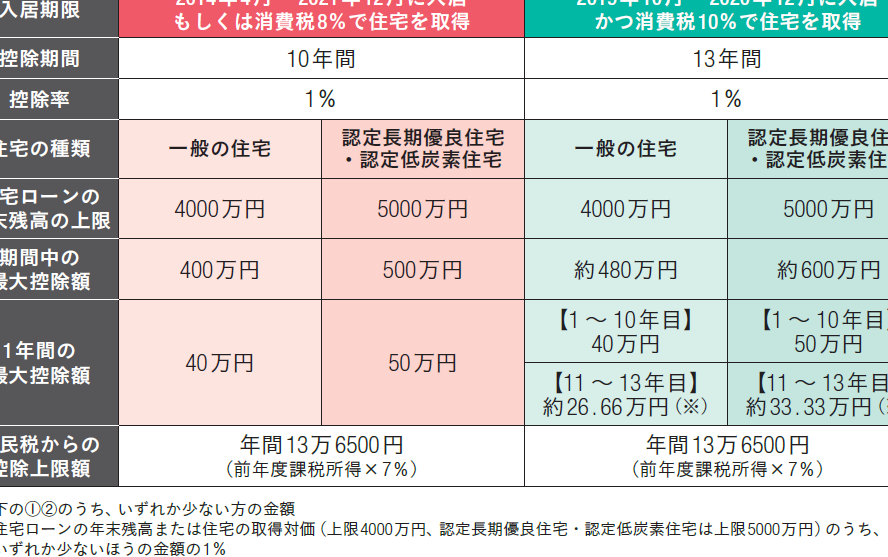
例えば、年末のローン残高が4,000万円で控除率が1%の場合、控除額は40万円になります。この控除額が、税金から差し引かれた後の還付金として受け取れるのです。これは、確定申告を通じて申請し、実際の還付が実現されます。
還付金の計算方法
還付金の具体的な金額を計算するためには、いくつかの要素を考慮する必要があります。主に、住宅ローンの残高、適用される控除率、そして総所得金額が影響します。
所得税との関連
住宅ローン控除を適用することで、所得税の額が減少し、還付金が得られます。この還付金は、対象となるローン残高に基づいて計算されます。たとえば、年末のローン残高が4,000万円で、控除率が1%の場合、控除額は40万円となります。例を挙げると、年収が500万円であれば、課税所得に対する税率を考慮すると、実際に還付される金額が変動します。控除によって課税対象額が減るため、年間の支払いが軽減されます。
還付金の目安
還付金の額は一般的には、ローン残高×控除率の計算式で求めます。ただし、所得が高い場合は還付金が減ることがあります。以下のポイントを参考にして、目安をつけましょう。
- 年末残高: ローンの残高が高いほど還付金は増加
- 控除率: 一般的な控除率は1%だが、特例適用時は異なる
- 所得金額: 所得が基準を超えると還付額が制限される
住宅ローン控除の条件
住宅ローン控除を受けるためには、いくつかの条件があります。これらの条件を満たすことで、税金の還付を受けることが可能です。
対象となる住宅
住宅ローン控除の対象となる住宅は、主に以下のものです。
- 新築住宅: 申請者が新たに建設した住宅。
- 中古住宅: その他人が所有していた住宅で、購入者が利用可能な状態値であること。
- 改修住宅: 既存の住宅を改修して新たに居住する場合の住宅。
これらの住宅は、居住用でなければならない点に注意が必要です。
対象者の要件
住宅ローン控除を受けるための対象者の要件は、以下のとおりです。
- 所得制限: 申請者の所得が一定金額以下であること。具体的には、総所得金額が2,000万円以下が条件。
- 居住要件: 住宅に実際に居住している必要がある。控除の対象期間内に居住していなければならない。
- 適用ローン: 控除対象となる住宅ローンで借入を行っていることが必要。借入金は、適用される利率や残高と関係している。
申請手続き
住宅ローン控除を受けるための申請手続きには、いくつかの重要なステップがあります。この過程を理解することで、スムーズな申請が可能です。
必要書類
まず、必要な書類を準備します。以下の書類が必要です:
- 住宅借入金等特別控除申告書
この書類は、控除を受けるための基本的な申請書です。
- 源泉徴収票
前年の所得申告に基づく書類です。
- 住宅ローンの残高証明書
金融機関から発行されるローン残高を示す書類です。
- 土地・建物の登記簿謄本
不動産登記に関する公式な証明書です。
これらの書類を正確に揃えることで、申請が円滑に進みます。
申請の流れ
申請の流れは、以下の手順に従って進めます。
- 必要書類の準備
必要な書類を全て用意します。この時、不足がないか確認しましょう。
- 確定申告の準備
申告書を作成し、必要事項を記入します。控除額を算出し、申告書に反映させます。
- 税務署への提出
完成した申告書と書類を税務署に提出します。郵送でも提出できます。
- 還付金の確認
申請後、還付金が振り込まれるのを待ちます。振込時期については、申告の状況により異なります。
注意点
住宅ローン控除を利用する際にはいくつかの重要なポイントを把握しておくことが必要です。これによって、適切な対応ができ、還付金の取得がスムーズになります。
変更点と改正
税制は改正されることがあるため、最新の情報を定期的に確認することが重要です。たとえば、以下の点に注意しましょう:
- 適用条件:控除対象となる住宅のタイプや申請者の所得制限が変更されることがある。
- 控除率:年々控除率が見直されることがあるので、最新の数値を確認する。
- 申請手続き:新たな書類が必要になる場合があるため、必要な書類リストの更新を忘れずに。
このような変更点に注意を払うことで、還付金を逃すことを防げます。
よくある間違い
住宅ローン控除の申請において、よくある間違いを避けることが重要です。以下の点に留意してください:
- 収入の計算ミス:所得が2,000万円以下であることが条件ですが、年間収入の誤認識が多い。
- 書類不備:必要書類を全て揃えていないと申請が却下されるリスクがある。
- 居住要件の誤解:住宅に実際に住んでいない場合、控除の対象外になることを理解する。
Conclusion
住宅ローン控除は私たちの生活において重要な制度です。この制度を活用することで税金の軽減が可能となり、還付金を受け取るチャンスが広がります。具体的な還付額を理解することは、資金計画において非常に大切です。
申請手続きや条件をしっかり把握し、必要な書類を整えることで、スムーズに還付金を受け取ることができます。税制の変更にも注意を払い、最新情報を常に確認することが私たちの利益につながります。これからも賢い選択をしていきましょう。