住宅を購入する際、私たちが最も気になるのは「住宅ローンはどこから借りている人が多いのか」ということです。多くの選択肢がある中で、どの金融機関が人気なのかを知ることは、賢い選択をするための第一歩です。最近のデータやトレンドを見てみると、私たちの選択肢はますます多様化しています。
住宅ローンの基礎知識
住宅ローンは、私たちが住宅を購入する際の重要な手段です。多くの人が利用しているこの金融商品には、さまざまな種類があります。金利タイプとしては、固定金利型と変動金利型が存在し、それぞれにメリットとデメリットがあります。
貸し手の選択肢も多岐にわたります。一般的には、銀行、信用金庫、さらにはネット銀行が人気です。特にネット銀行は、手数料が低く、利便性が高いと評判です。
金利の選び方は慎重に考えた方が良いです。特に、現在の経済状況と借入希望額を考慮することで、最適な選択ができます。また、複数の金融機関から条件を比較することも重要です。
住宅ローンの借入に際して、私たちが注意すべきポイントは、審査基準や必要書類です。金融機関ごとに条件が異なるため、事前に必要な情報を把握しましょう。また、返済計画を立てる際には、将来の収支を考慮することが大切です。これにより、余裕を持った返済が可能になります。
私たちが手続きにおいて知っておくと良いのは、住宅ローンの借入時に発生する諸費用です。これには、融資手数料や不動産の登記費用が含まれます。これらの費用を含めた総コストを把握することで、予算の目安がつきます。
主な融資先の種類
住宅ローンを借りる際の主な融資先には、銀行、信用金庫、消費者金融などがあります。それぞれの特徴を理解することが、最適な選択をするために重要です。
銀行からの借入
多くの人が住宅ローンを借りる際に選ぶのは、一般的な 銀行です。大手行から地方銀行まで、選択肢が豊富です。銀行の特長は、金利が比較的低く、大口の融資が可能な点です。また、サービスが充実しており、専門の担当者がつくこともあります。しかし、審査が厳しいことがあるため、申し込む際には注意が必要です。
信用金庫からの借入
地域に密着した 信用金庫 も住宅ローンの人気の選択肢です。信用金庫は、地域住民へのサポートを重視しており、条件が柔軟な場合があります。金利は銀行よりやや高めかもしれませんが、信頼関係を築いている人には親切な対応をしてくれることが多いです。中小規模の融資を希望する方にとって、良い選択です。
各融資先の特徴
私たちは住宅ローンを選ぶ際に、各融資先の特徴を理解することが重要です。銀行、信用金庫、消費者金融それぞれにメリットとデメリットがあります。
銀行のメリットとデメリット
銀行は安定した融資先であり、一般的に金利が比較的低く、大口の融資が可能です。しかし、審査基準が厳しくなることが多く申し込みが通りにくい場合があります。また、手続きに時間がかかることもあるため、急いでいる方には不向きかもしれません。具体的には、以下の点が挙げられます。
信用金庫のメリットとデメリット
信用金庫は地域に根ざした金融機関であり、柔軟な条件を提示することが多いです。個別の事情を考慮した融資が行われやすく、信頼関係が築けている場合は親切な対応が受けられることがあります。しかし、融資の上限額が銀行に比べて低い傾向があります。以下に具体的な特徴を列挙します。
消費者金融のメリットとデメリット
消費者金融は利用が簡単で、迅速な融資が魅力です。また、申し込みの際の審査も比較的緩やかでスピーディな対応が期待できます。ただし、金利が高くなることが多く、長期的な返済には不安が残ります。以下の点が特徴として挙げられます。
住宅ローンの選び方
住宅ローンを選ぶ際、適切な融資先と条件を慎重に検討することが重要です。良い選択が、長期的な経済的安定をもたらします。
自分に合った融資先の選択
自分に適した融資先を選ぶことで、融資条件や金利が改善される可能性があります。以下のポイントに注意しましょう。
- 銀行: 低金利で安定した融資が得られやすいです。大口融資にも対応。
- 信用金庫: 地域密着型で、融資条件が柔軟です。信頼関係が構築できれば、丁寧なサービスが期待できます。
- 消費者金融: 審査が比較的緩やかで、迅速な融資が可能です。ただし、金利は高めです。
自分のニーズや状況を考え、最も有利な選択をすることが重要です。
金利や条件の比較
金利や条件を比較することは、住宅ローン選びの鍵です。具体的には以下を確認しましょう。
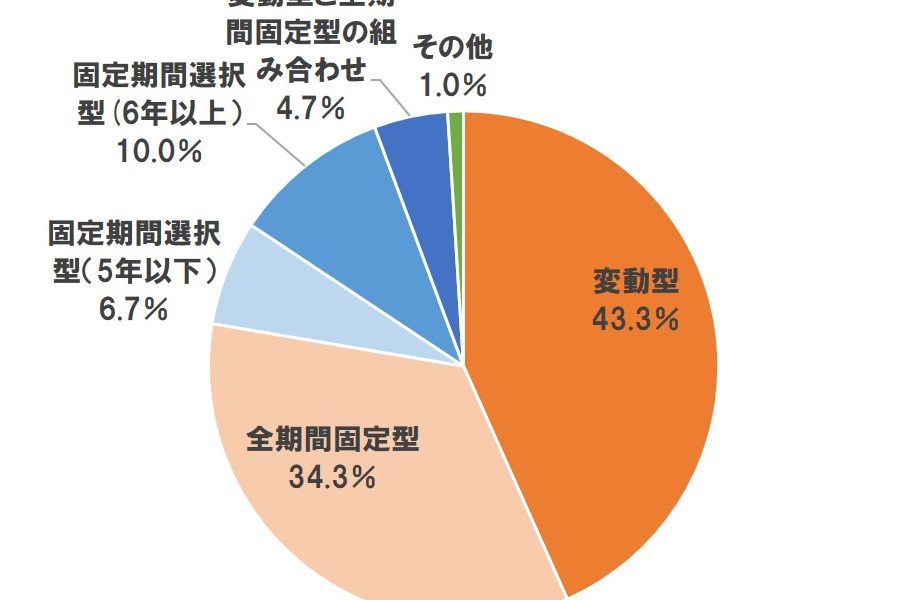
- 固定金利型: 金利が一定で、返済額が変わらないため、長期的な計画が立てやすいです。
- 変動金利型: 市場の金利に応じて変動するため、初期コストが低い場合があります。ただし、リスクも伴います。
住宅ローンの借入状況
住宅ローンの借入先は多様化しており、特定の金融機関に対する人気も変わりつつあります。多くの人が選ぶ金融機関について詳しく見てみます。
現在のトレンド
近年、住宅ローンの借入先としての銀行が依然として主流です。**約60%の借入者が銀行からの融資を選んでいます。銀行は、安定した金利と大口融資の対応が魅力ですが、審査が厳しい傾向にあります。一方で、ネット銀行の選択肢も増えており、約25%の借入者が利用しています。ネット銀行は手続きが簡便で、利息が低い場合が多いです。また、地域に密着した信用金庫も約15%**のシェアを持ち、特に地域の融資希望者にとって親しみやすい存在です。
結論
住宅ローンの借入先を選ぶことは私たちにとって重要なステップです。銀行やネット銀行、信用金庫それぞれの特徴を理解することで、より良い選択ができるようになります。最近のデータからは多くの人が銀行を選んでいることがわかりますが、ネット銀行や信用金庫も魅力的な選択肢です。
私たちは、金利や条件をしっかり比較し、自分に合った借入先を見つけることが大切です。これにより、返済計画を立てやすくし、将来的な負担を軽減できるでしょう。賢い選択をするための情報を常にアップデートし、最適な住宅ローンを見つけることを心がけましょう。