住宅を購入する際、多くの人が気になるのが「住宅ローン控除」です。私たちは、この制度がどのように私たちの家計を助けてくれるのか、そして住宅ローン控除はいつでもできるのかを深掘りしていきます。控除を利用することで、税金の負担が軽減され、夢のマイホームを手に入れるための大きな助けとなります。
住宅ローン控除 いつでもできるとは
住宅ローン控除は、多くの家庭にとって重要な制度です。この制度は、税金の軽減を通じて住宅購入を支援します。私たちは、住宅ローン控除をいつでも利用できることの具体的な内容を説明します。
住宅ローン控除を利用するタイミングは柔軟です。たとえば、住宅を購入した際に控除を受けることができるだけでなく、リフォームを行った場合にも控除対象となります。つまり、住宅に関連するさまざまな費用が控除の対象に含まれるのです。また、控除の手続きも比較的簡単で、必要書類を提出すれば申告ができます。
控除の具体的な内容には、以下の要素があります。
- 対象となる住宅ローンの金額:最大4,000万円までのローンに対して適用されることが一般的です。
- 控除率:通常、年末残高の1%が控除額として計上され、一定の期間にわたって適用されます。
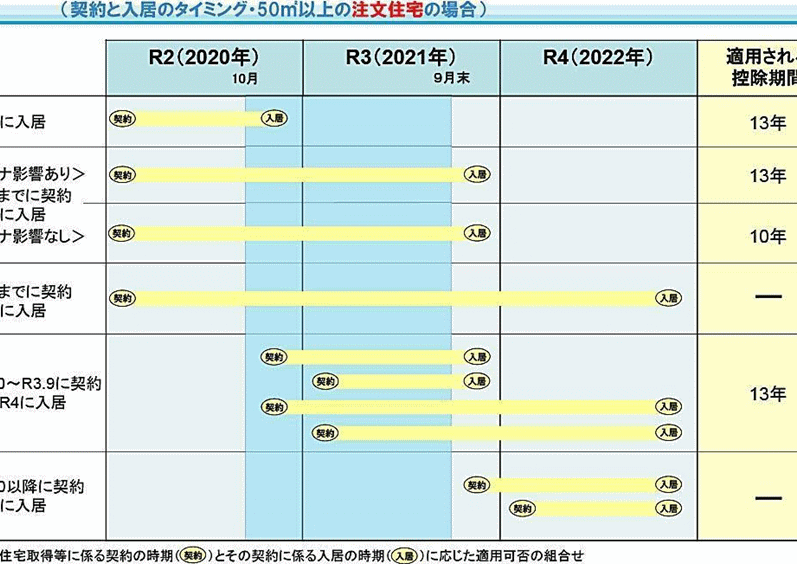
- 控除期間:最大で10年間の控除が可能で、開始年の翌年に初めての控除を受けることができます。
さらに、控除を受けるには確定申告が必要です。初年度に申告を行わなければならず、以降の年は自動的に適用されます。毎年、適切な書類を準備することで、継続的な控除を受けられる点も重要です。
利用のメリット
住宅ローン控除の利用には、さまざまなメリットがあります。特に、税金の軽減や生活費の向上が大きなポイントです。これらの要素は、私たちの家計を安定させ、より快適な生活を実現する要因となります。
税金の軽減
税金の軽減が直接的なメリットです。住宅ローン控除を利用することで、毎年の所得税や住民税が減少します。対象となる住宅ローンの年末残高の1%が控除されるため、最大で年間40万円が税金から差し引かれることになります。この制度によって、私たちの住宅購入にかかる負担が軽減され、生活の余裕が生まれます。初年度に確定申告を行った後は、自動的に適用されるため、面倒な手続きが少ないのも魅力です。
申請手続き
住宅ローン控除を申請するためには、いくつかの手続きが必要です。これらの手続きは、確定申告と関連しており、正確な書類の準備が大切です。
必要書類
住宅ローン控除の申請に必要な書類は、以下の通りです:
- 住宅取得証明書: 住宅を購入したことが証明できる書類。
- 住宅ローンの契約書: ローンの契約内容を示す文書。
- 年末残高証明書: 年末時点の残高がわかる証明書。
- 本人確認書類: 身分を証明するための書類(運転免許証やパスポートなど)。
- 確定申告書: 申告するための基本的な書類。
これらの書類を整えることで、申請がスムーズになります。
申請の流れ
住宅ローン控除の申請は、以下の流れで進みます:
- 必要書類の準備: 上記に挙げた書類を整える。
- 確定申告の提出: 初年度は税務署に確定申告を行う。この際、書類を添付する必要がある。
- 控除の適用: 確定申告が完了すると、以降は自動的に控除が適用される。
- 毎年の書類確認: 自動適用となった後も、毎年の年末残高証明書などは提出しておくことが望ましい。
注意点
住宅ローン控除を利用する上で、いくつかの重要な注意点があります。これらを理解することで、私たちが受けられるメリットを最大化できます。
期限の確認
住宅ローン控除には、適用を受けるための期限があります。初年度の確定申告は、住宅購入から1年以内に行う必要がある。このため、確定申告を適切に実施できるよう、必要書類を早めに揃えておくことが大切です。また、控除は最大10年間適用可能ですが、年ごとに年末の残高証明書などの書類が必要です。
結論
住宅ローン控除は私たちの家計に大きな影響を与える制度です。適切に活用することで税金の負担を軽減し、生活の質を向上させることができます。手続きも比較的簡単で初年度の確定申告を行えば、その後は自動的に控除が適用されます。
この制度を理解し活用することで、私たちの住宅購入やリフォームがよりスムーズに進むでしょう。必要書類をしっかりと準備し、期限を守ることで最大限のメリットを享受できることを忘れずにいましょう。住宅ローン控除を利用して、私たちの夢のマイホームを実現させていきましょう。