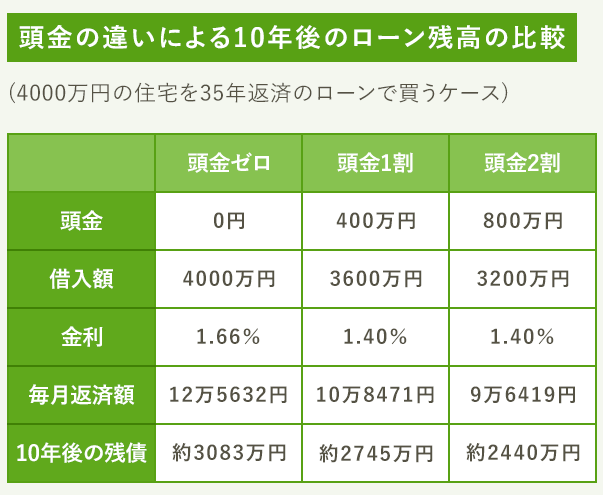
住宅ローンを考えるとき、頭金は避けて通れない重要な要素です。私たちが夢見るマイホームを手に入れるために、住宅ローンはいくらの頭金が必要なのか、その答えを知っておくことが大切です。頭金の額は、月々の返済額や金利に大きな影響を与えるため、しっかりと計画を立てる必要があります。
住宅ローンの基本知識
住宅ローンは、多くの人にとって家を購入するための主要な手段です。私たちは、住宅ローンの基本的な知識を理解することで、より良い選択をすることが可能になります。以下に、住宅ローンに関連する重要なポイントを挙げます。
住宅ローンとは
住宅ローンとは、住宅の購入やリフォームに必要な資金を借りる金融商品を指します。借りた金額は、契約に基づいて分割して返済します。一般的に、金利が設定されており、元利均等返済や元金均等返済の方式があります。特に、住宅金融支援機構による支援制度を利用することも、低金利で借りられるチャンスを提供します。
住宅ローンの種類
住宅ローンにはいくつかの種類があり、私たちの目的や状況に応じて選択できます。主要な種類は以下のとおりです。
- 固定金利型: 返済期間中の金利が固定される。長期的な返済安定が特徴。
- 変動金利型: 金利が市場の動向により変動する。初期金利が低めで、将来的な金利上昇リスクがある。
- 固定期間選択型: 一定期間の固定金利(例: 5年、10年)後に変動金利に切り替わるタイプ。固定金利の期間が選べる。
- フラット35: 固定金利が最長35年まで設定できるところが魅力。返済額が一般的に安定。
頭金の重要性
頭金は住宅購入において極めて重要な要素です。頭金の額によって、住宅ローンの条件や毎月の返済額に大きな影響を与えます。私たちが頭金を確保することで、より有利な金利の適用が可能になることがあるため、計画的に準備することが求められます。
頭金の役割
頭金の役割は多岐にわたります。まず、頭金が多いほど、借入額が減り、結果として月々の返済負担が軽減されます。また、金融機関のリスクを低減させるため、低い金利での借入が可能になる可能性があります。以下に主な役割をまとめます:
- 信用力向上: 頭金が多いと、金融機関からの信頼が得やすくなります。
- 返済負担軽減: 借入額が減るため、月々の負担が軽減されます。
- 金利優遇の条件: 低い頭金を支払うと、高い金利が適用されることがあります。
頭金の割合
頭金の割合は、住宅購入時に重要な指標となります。一般的には、物件価格の20%を頭金として用意することが推奨されます。ただし、具体的な必要額は買いたい物件や金融機関によって異なります。ここに一般的な頭金の割合を示します:
| 物件価格 | 推奨頭金の割合 |
|---|---|
| 3000万円 | 600万円 (20%) |
| 4000万円 | 800万円 (20%) |
| 5000万円 | 1000万円 (20%) |
住宅ローンにおける頭金の計算方法
頭金の計算方法は、住宅ローンを組む際の基本です。具体的な額を把握することで、より良い選択ができます。
必要な頭金の算出
必要な頭金は、住宅購入価格の一定割合で算出できます。一般的には、物件価格の20%程度を頭金とすることが推奨されています。例えば、3,000万円の物件の場合、必要な頭金は600万円になります。ただし、地域や物件によって異なることもあるため、計画的に必要額を見積もることが重要です。また、金融機関によっても要件が異なるため、事前に確認しておくべきです。
頭金を用意するための方法
頭金の準備は、住宅購入において重要なプロセスです。具体的な方法を探ることで、賢明に計画を立てることが可能です。
貯金のすすめ
頭金を用意する最も基本的な方法は、貯金です。毎月決まった額を貯金することで、無理なく目標に近づけます。例えば、月に5万円を貯金すると、1年で60万円になります。また、ボーナスや給料の一部を貯蓄に回すのも効果的です。貯金を確実に増やすためには、以下の方法を試すと良いでしょう。
- 自動振替で貯金口座に入金する
- 定期預金を利用する
- 不要な出費を見直す
このように、時間をかけて地道に貯金することで、頭金の準備が整いやすくなります。
補助金や助成金の活用
住宅購入時に利用できる補助金や助成金も、頭金を準備するための重要な手段です。各自治体や政府が実施しているプログラムを調べて、条件を満たしているか確認しましょう。以下は、よくある支援制度です。
- 住宅取得資金の贈与税非課税制度
- 新住宅市街地造成事業による助成
- 低所得者向けの融資制度
結論
頭金の準備は住宅購入において非常に重要なステップです。私たちがしっかりと計画を立てることで、将来の返済負担を軽減し、より良い条件で住宅ローンを利用できる可能性が高まります。具体的な頭金の額を把握し、それに基づいた貯金や助成金の活用を検討することが鍵です。
また、金融機関によって異なる要件を事前に確認することで、スムーズな手続きを進められます。私たちが適切な情報を持ち、計画的に行動することで、夢のマイホームを手に入れることができるでしょう。