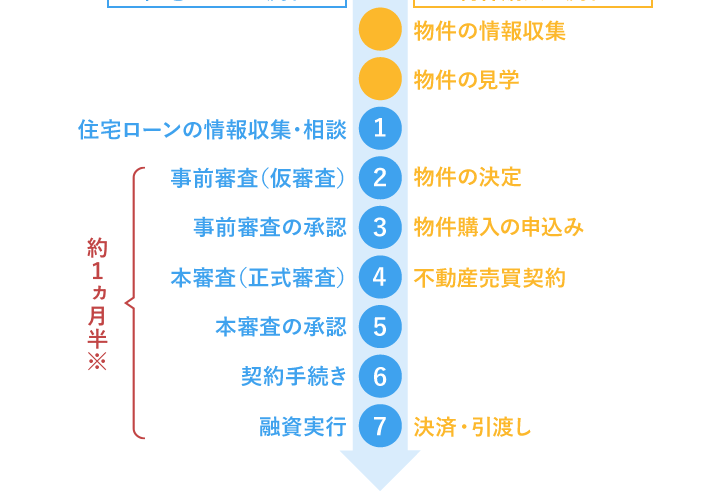
住宅ローンの本審査を受ける際、私たちは「いくつの書類が必要なのか?」と疑問に思うことが多いです。特に初めて住宅を購入する方にとっては、手続きが複雑で不安を感じることもあるでしょう。本審査のプロセスを理解することで、スムーズに進めることができます。
住宅ローン 本審査の概要
住宅ローンの本審査は、借入希望者の信用力や返済能力をしっかり評価する重要なステップです。私たちが知っておくべきポイントを以下にまとめます。
- 提出書類の確認:本審査に必要な書類には、収入証明書や納税証明書などが含まれます。適切な書類が提出されないと、審査が遅れることがあります。
- 審査基準:金融機関ごとに異なる審査基準に基づき、年収や信用情報、その他の経済状況が考慮されます。そのため、事前に情報を整理しておくことが望ましいです。
- 審査結果の通知:本審査の結果は、通常数日から数週間内に通知されます。合格の場合、正式な金利や借入額の提案を受けることになります。
本審査に必要な書類
本審査を行う際には、いくつかの重要な書類が必要です。これらの書類は、借入希望者の信用力や返済能力を示すために欠かせないものです。
収入証明書
収入証明書は、過去の収入状況を明示するために必要です。一般的に、次の書類を提出します。
- 給与明細書(直近3ヶ月分)
- 源泉徴収票(直近1年分)
- 確定申告書(自営業者の場合)
収入証明書の不備があると、審査が遅れることがあります。したがって、正確な情報を整理しておくことが重要です。
身分証明書
身分証明書は、個人の確認に必要です。主に以下の書類が求められます。
- 運転免許証
- マイナンバーカード
- パスポート
本審査の流れ
本審査の流れは、住宅ローンを取得するための重要なプロセスです。以下にその詳細を説明します。
事前審査との違い
事前審査は、仮の審査であり、簡易的な評価を行います。一方、本審査は詳細な調査を行うプロセスです。事前審査では、借入可能額の目安が提示されますが、具体的な条件は本審査で決定されます。事前審査が通過しても、本審査で承認を得られないこともありますので注意が必要です。
審査基準
審査基準は、金融機関によって異なりますが、以下の主要な要素が考慮されます:
- 年収 – 借り手の年間収入が重要です。
- 信用情報 – 実績に基づく信用情報がチェックされます。
- 借入金額 – 希望する借入金額が収入に対して適切か判断されます。
- 経済状況 – 現在の経済状況が反映されます。
誰に相談すべきか
住宅ローンの本審査には専門的な知識が必要です。私たちが相談すべき相手は、経験豊富な専門家です。具体的には、以下のような専門家が適しています。
専門家の紹介
- ファイナンシャルプランナー: 資産管理やライフプランに関するアドバイスを提供します。資金計画を見直す際に役立ちます。
- 不動産業者: 地元の市場について詳しい情報を持っており、物件選びのサポートを行います。
- 銀行のローンアドバイザー: 各金融機関のローン商品に詳しいため、自分に合った住宅ローンを提案してくれます。
利用可能なサービス
相談する際、以下のようなサービスを利用するのも良い選択です。
- ウェブセミナー: 住宅ローンに関する情報を学べるオンラインセミナー。自宅にいるままでアクセスできます。
- 相談窓口: 無料で相談できる機会が多く、専門家に直接質問できるメリットがあります。
- シミュレーションツール: 複数の金融機関の金利や返済シミュレーションが可能で、比較しやすいです。
住宅ローン 本審査のメリットとデメリット
住宅ローンの本審査には、明確なメリットとデメリットがあります。ここでは、その点を詳しく見ていきましょう。
メリット
- 信用力の証明: 本審査を通過すると、金融機関に信用力を証明できる。これにより、今後の取引においても信頼されやすくなる。
- 正式な借入条件の提示: 本審査が通過すると、具体的な金利や借入額が提示される。それによって、予算を組みやすくなる。
- 購入物件の選択肢が広がる: 審査結果が出た後、希望する物件があり、即決できる可能性が高まる。
- スムーズな手続き: 本審査を経たことで、購入プロセスがスムーズになる。準備や手続きが進めやすくなる。
デメリット
- 時間がかかる: 本審査には数日から数週間かかることがある。この待機時間中に、物件が売れてしまう可能性がある。
- 提出書類の負担: 本審査には多くの書類が必要で、準備に手間がかかる。特に初めての方にとっては、煩雑さを感じる場合が多い。
- 審査落ちのリスク: たとえ事前審査を通過していても、本審査で落ちるリスクがある。この点は特に注意が必要である。
- 信用情報への影響: 本審査の結果が不合格になると、信用情報に悪影響を与える場合がある。しっかりとした準備が求められる。
Conclusion
住宅ローンの本審査は私たちにとって重要なステップです。必要な書類やプロセスを理解することで、スムーズに手続きを進めることができます。専門家のアドバイスを受けることで、より安心して審査に臨むことができるでしょう。
メリットとデメリットをしっかり把握し、準備を整えることで、私たちの住宅購入が成功に近づきます。信頼できる情報源を活用し、最良の選択を目指しましょう。これからの住宅購入の旅が充実したものになることを願っています。