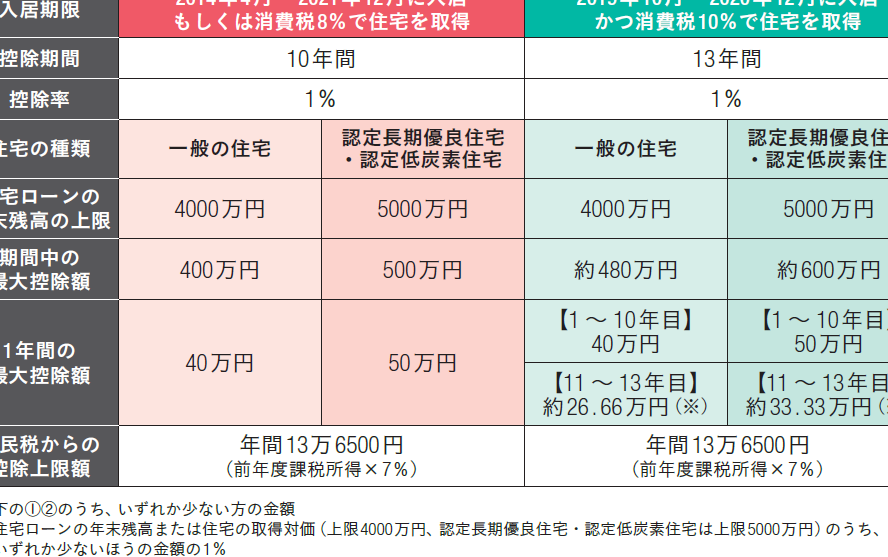
住宅を購入する際、私たちが気になるのは、**住宅ローン控除って実際いくら戻ってくるのか**という点です。多くの人がこの制度を利用して、税金の軽減を図っていますが、具体的な金額はどのように計算されるのでしょうか?私たちは、住宅ローン控除の仕組みやその恩恵を理解することで、賢い選択ができるようになります。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入した際に受けられる税金の軽減措置です。この制度の利用で、私たちは税負担を軽減できる可能性があります。
住宅ローン控除とは?
住宅ローン控除は、住宅ローンの利息分に対して所得税が控除される制度です。具体的には、住宅を取得するために借りたローンの年末残高に応じて、一定の割合で控除額が決まります。例えば、借入残高が4000万円の場合、10年間で最大400万円程度の控除が受けられます。
どのように適用されるのか?
住宅ローン控除を適用するためのプロセスは以下の通りです。
- 申告の準備: 確定申告を行う必要があります。申告の際は、住宅の登記簿謄本や借入金残高証明書を準備します。
- 控除可能年数の確認: 通常、控除は最長10年間可能ですが、特例を利用する場合は最大13年間の対象にもなります。
- 控除額の計算: 控除額は年末の借入残高に基づき、控除率をかけて計算されます。例えば、借入残高が3000万円で控除率が1%の場合、30万円が控除されます。
控除額の計算方法
住宅ローン控除の計算方法は、年収や借入残高に基づいて変動します。控除額を正確に理解することは非常に重要です。具体的には、年収が高いほど高額の控除が期待できる場合、借入額に応じた控除額の上限も存在します。
住宅ローンの年収と控除額
住宅ローン控除の額は、年収によって異なる。例えば、年収が500万円の場合、控除額は最大で約28万円となります。一方、年収が600万円を超えると、最大控除額が変わることがあるため、注意が必要です。以下は、年収に応じた控除額の表です。
| 年収(万円) | 最大控除額(万円) |
|---|---|
| 300 | 10 |
| 500 | 28 |
| 700 | 39 |
| 900 | 50 |
年収のほかにも、借入残高が控除額を左右します。例えば、初年度は約1%の利率が適用され、残高の1%が控除されます。年数が経つにつれ、借入残高が減少することで控除額も変動します。
その他の条件と控除の影響
控除を受けるためには、特定の条件を満たす必要がある。まず、居住用の住宅であることが前提です。また、資産の税金控除には所得税が必要です。これにより、最低限の年収が求められ、フルコントロールを行う必要があります。
控除を受けるための手続き
住宅ローン控除を受ける際、手続きは重要です。必要な書類や申請方法を理解しておくことで、スムーズに控除を受けられます。
必要な書類と申請方法
控除を申請するには、以下の書類が必要です。
まず、税務署に提出するために、住宅借入金等特別控除申告書を記入します。次に、確定申告書と必要書類を揃え、税務署に提出することが求められます。提出期間は、毎年の確定申告時期に合わせて、通常は2月16日から3月15日までです。
注意点とよくある誤解
控除を受けるために、いくつかの注意点があります。一部の人には、控除額が減少する可能性があります。条件を満たしていない場合、控除を受けられないことがあるため、事前に確認が必要です。
実際に戻ってくる金額の例
住宅ローン控除を通じて戻ってくる金額の具体例を示します。実際の控除額は借入金の残高や年収によって変わります。
具体的なシミュレーション
- 年収500万円で借入残高4000万円を想定した場合、(approx 28万円)の控除が受けられます。
- 年収600万円超の場合、借入残高に応じた控除額が変動します。
- 初年度は借入残高の(approx 1%)が控除額に反映され、次年度以降は年末残高の1%が適用される形です。
- 住宅ローンの返済が進むにつれ、控除額も徐々に減少します。
ケーススタディ
- ケース1: 年収500万円、借入4000万円
- 控除額: 約28万円
- 年間返済額: 約150万円
- ケース2: 年収600万円、借入2000万円
- 控除額: 約20万円
- 年間返済額: 約100万円
- ケース3: 年収700万円、借入3000万円
- 控除額: 約25万円
- 年間返済額: 約120万円
住宅ローン控除のメリットとデメリット
住宅ローン控除には、利用することで得られるさまざまなメリットとデメリットが存在します。理解しておくことが大切です。
メリット:経済的な助け
住宅ローン控除の最大のメリットは、税負担の軽減です。具体的には、住宅ローンの利息に対して所得税を控除できます。この制度により、例えば借入残高4000万円の場合、年間約28万円の控除が得られる可能性があります。さらに、これにより家計に余裕を持たせ、不動産購入を促進する効果もあります。また、特例を利用すれば、控除期間が通常の10年間から最大13年間に延長されるため、より多くの税金を軽減できます。
Conclusion
住宅ローン控除を活用することで税負担を軽減し、家計に余裕を持たせることができます。私たちが理解しておくべきは、控除額は年収や借入残高に基づいて変動するため、正確なシミュレーションが重要です。また、必要な手続きや書類を準備することでスムーズに控除を受けられます。この制度を賢く利用し、住宅購入をより有利に進めていきましょう。