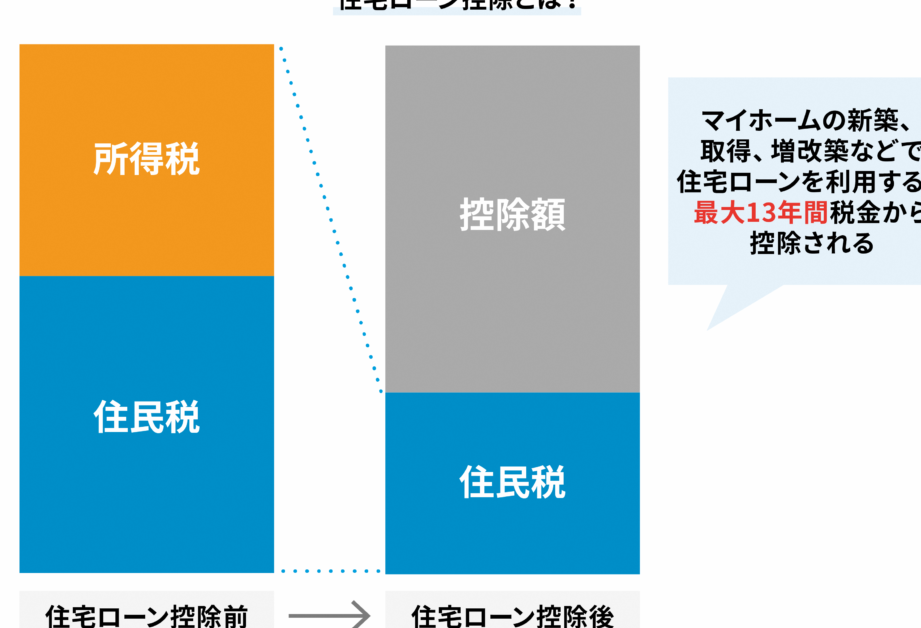
住宅を購入する際、住宅ローン減税制度は大きな助けになります。私たちがこの制度を利用することで、税負担を軽減し、夢のマイホームを手に入れるチャンスが広がります。しかし、住宅ローン減税制度はいつから始まるのか、その詳細を知っている人は少ないのではないでしょうか。
住宅ローン減税制度の概要
住宅ローン減税制度は、住宅購入を促進するための税制優遇措置です。この制度を利用すると、我々は一定の条件を満たすことで、所得税の控除を受けられます。重要なポイントは、控除額や対象期間が変動するため、最新の情報を把握しておく必要があります。
目的と概要
この制度の主な目的は、住宅取得にかかる経済的負担を軽減することです。また、住宅市場の活性化や居住環境の改善にも寄与します。具体的には、次のような内容になります。
- 住宅購入者の税負担を低減すること
- マイホームの取得を支援すること
- 長期的な居住安定性を確保すること
このように、住宅ローン減税制度は多くの住宅購入者にとって、経済的な助けとなる役割を果たしています。
対象となる住宅
対象となる住宅について明確にしておきます。次のような住宅が挙げられます。
- 新築住宅: 住宅の取得から一定期間内に消費税や所得税の軽減が適用。
- 中古住宅: 購入時に基準を満たす必要があり、適用条件が異なる場合がある。
- 一定の条件を満たすリフォーム住宅: 住宅ローン減税の対象となるリフォームを行った場合。
制度の歴史
住宅ローン減税制度は、住宅市場の安定と活性化を図るために導入されました。私たちはこの制度の歴史を辿り、導入の背景やその後の改革について詳しく見ていきます。
初期の導入
最初に施行されたのは1999年で、当初は住宅購入を促進するための一時的な措置として位置づけられていました。この制度では、所得税の控除が住宅ローンの残高に応じて適用され、特に新築住宅の購入者に有利な内容でした。その後、消費税の引き上げに伴い、住宅取得の負担軽減を目的として、この制度の内容が見直されるようになりました。
住宅ローン減税制度 いつから
住宅ローン減税制度の適用開始時期は重要な情報です。この制度は1999年に初めて施行され、それ以降数回の改訂が行われています。
主要な施行日
- 1999年:初回施行
- 2009年:改訂、対象を拡大
- 2014年:消費税増税に伴う改訂
- 2021年:新基準の導入
これらの施行日は、適用条件や控除額に影響を与えた重要なポイントです。それぞれの年に背景があり、経済状況や政策によって変わりました。
最新の改訂情報
最近の改訂では、控除期間が最大13年に延長される嘱望があります。また、新築住宅や一定のリフォームについても対象拡大が見られます。この内容は、令和5年度の税制改正に関連しています。
特にチェックすべきポイントは以下の通りです:
- 控除額:最大400万円の控除が可能となる
- 対象者:所得制限が緩和され、より多くの人が利用可能
- 適用期間:新しい条件により、取得後の控除が容易に
利用方法と手続き
住宅ローン減税制度を利用するための具体的な手続きや必要な書類について詳しく説明します。制度を適用するためには、いくつかのステップを踏む必要があります。
申請の流れ
申請の流れは明確です。まず、住宅購入後に適用を考えます。次に、必要な書類を揃え、税務署に提出します。具体的なステップは次の通りです。
- 住宅を購入し、契約書を用意する。
- 確定申告の時期に合わせて、必要な書類を準備する。
- 税務署に申請書を提出する。
- 確定申告が完了したら、控除額が反映される。
この流れを正確に守ることで、スムーズに減税を受けられます。
必要書類
必要な書類は複数あります。具体的には以下のものが求められます。
- 住宅の売買契約書
- ローンの返済証明書
- 住宅ローンの契約書
- 所得証明書(前年分)
- 確定申告書
制度のメリットとデメリット
住宅ローン減税制度には、様々なメリットとデメリットが存在します。これらを理解することで、制度の利用に関する判断がしやすくなります。
メリット
税負担の軽減が期待できる。住宅ローン減税制度により、購入した住宅にかかる所得税が控除されます。特に、控除額が最大400万円に達する場合があるため、多くの家庭にとって経済的助けとなります。
取得サポートが強化される。新築住宅や一定の条件を満たすリフォーム住宅が対象となり、家計に優しい条件が整っています。市場価値の向上にもつながり、住宅の資産効果が見込まれます。
例えば、住宅購入にあたり、毎年60万円の控除が受けられれば、合計で13年間、780万円の節税効果が得られます。
デメリット
手続きが複雑になることがある。住宅ローン減税を利用するためには、各種書類の提出や手続きが必要です。初めての方には手間がかかると感じるかもしれません。
控除の期間や額が不安定になる可能性がある。制度の改正によって、控除額や期間が変わる場合があります。これは、長期的に住むことを考慮すると、予測が難しい要素になります。
結論
住宅ローン減税制度は私たちのマイホーム取得に大きな助けとなります。この制度を利用することで税負担を軽減し、より多くの人が住まいを持つチャンスを得られます。制度の詳細や手続きについて正確に理解することが重要です。
最新の情報を把握し、必要な書類を整えることでスムーズに減税を受けられます。私たちがこの制度を賢く活用することで、住宅市場の活性化にも寄与できるでしょう。今後も制度の変化に注目し、賢い選択をしていきたいですね。