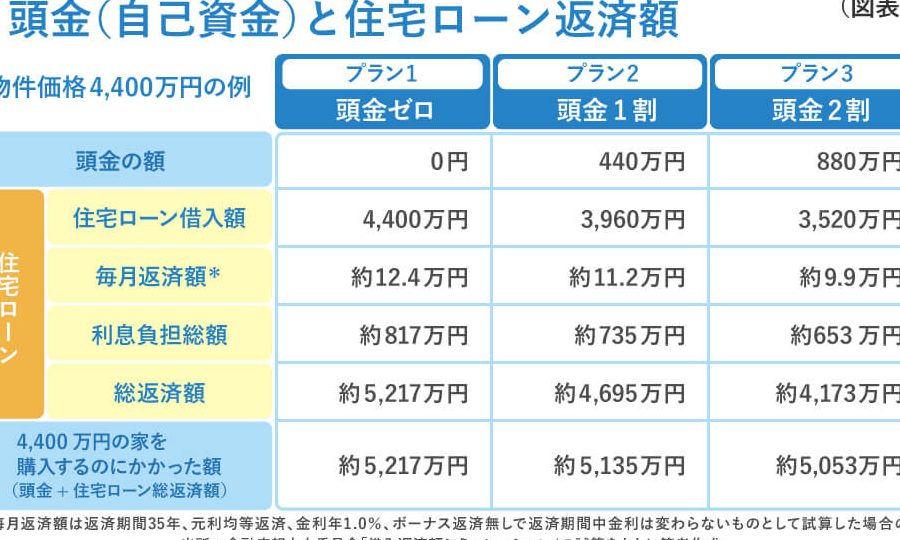
住宅購入を考えている私たちにとって、**ろうきんの住宅ローンでいくらまで借りれるのか**は非常に重要なポイントです。夢のマイホームを手に入れるためには、資金計画が欠かせません。どれだけの金額を借りられるのかを理解することで、私たちの選択肢が広がります。
ろうきん 住宅ローンの概要
ろうきん住宅ローンは、住宅購入を支援するための金融商品です。私たちは、このローンを通じて、自分たちのマイホームを手に入れる手助けを受けることができます。
ろうきんとは何か
ろうきんとは、労働金庫の略称で、主に労働者を対象にした金融機関です。私たちは、ろうきんを通じて、金融サービスを利用できるだけでなく、住宅ローンによって持ち家取得をサポートします。ろうきんは、地域密着型のサービスを提供しており、信頼性が高いことが特徴です。
住宅ローンの特徴
ろうきん住宅ローンにはいくつかの特徴があります。まずは、金利の設定が重要です。一般的に、
- 固定金利タイプ: 安定した返済額が確保でき、将来の計画が立てやすい。
- 変動金利タイプ: 市場金利に連動し、金利が変動するため、金利上昇時には返済額が増える可能性がある。
さらに、
- 返済期間: 最大35年まで選べるため、私たちのライフスタイルに合ったプランを選択可能です。
- 借入額: 最大で融資限度額が設定されているため、購入する物件の価格に応じて計画を立てやすいです。
借入可能額の基準
借入可能額は、住宅ローンを利用する際の重要な基準です。我々は、借入額が何によって決まるのかを把握することで、より良い資金計画を立てることができます。以下のポイントで詳しく見ていきましょう。
年収と借入の関係
年収は、借入可能額を決定する大きな要因です。一般的に、年収の範囲に応じて借入額が設定されます。多くの金融機関では、年収の約5倍から7倍が借りられる目安です。具体的には、年収が500万円の場合、借入可能額は2,500万円から3,500万円程度です。このため、安定した収入を持つことが求められます。
借入可能額の計算方法
借入可能額の計算方法は明確です。主に次の要素を考慮します。
- 返済負担率: 年収に対する年間返済額の割合。通常、30%以内が目安です。
- 借入利率: 金利が低いほど、借入可能額は増えます。
- 返済期間: 長期の方が月々の返済額が軽減されるため、結果的に高額の借入が可能です。
これらを考慮した計算式は次の通りです。
- 借入額 = 年収 × 返済負担率 ÷ 12(返済回数)
融資条件の詳細
融資条件は、ろうきんの住宅ローンを利用する際の重要な要素です。利用者は金利や返済期間を理解し、適切な融資を受けるために必要な知識を持つべきです。
金利の種類
ろうきん住宅ローンには、主に固定金利と変動金利があります。固定金利では、借入から返済終了まで金利が変わらないため、毎月の支払いが安定します。一方、変動金利は市場の金利に応じて変動し、場合によっては返済額が増減します。このため、自分たちのライフプランやリスク許容度を考慮して、どちらの金利タイプが適しているかを選択することが重要です。
申請方法と手続き
ろうきんの住宅ローンの申請を行う際、正確な情報を持つことが大切です。申請には特定の書類が必要となり、プロセスも決まっています。
申請に必要な書類
申請の際、次の書類が求められます。
- 身分証明書: 運転免許証やパスポートなど。
- 収入証明書: 給与明細書や確定申告書が必要です。
- 物件関係書類: 購入予定の物件の売買契約書。
- 借入額に関する情報: 返済計画に必要な情報を含む。
- 資産の証明: 銀行口座の明細や貯蓄証明書。
これらの書類を準備することで、スムーズな申請が可能です。
申請プロセスの流れ
申請プロセスは以下のステップで進んでいきます。
- 事前相談: まずは、ろうきん窓口で相談を行います。
- 書類の提出: 必要書類を提出し、審査を依頼します。
- 審査: ろうきんが本人確認や収入状況を審査します。この期間は通常、数日から数週間かかります。
- 契約の締結: 審査に通過後、住宅ローン契約を締結します。
- 融資実行: 最後に、融資が実行され、物件の購入資金が提供されます。
まとめ
ろうきんの住宅ローンを利用することで、私たちのマイホーム購入が現実のものになります。借入可能額や金利タイプを理解することは、資金計画を立てる上で非常に重要です。安定した収入と適切な返済計画を持つことで、より安心して住宅ローンを利用できるでしょう。
申請手続きもスムーズに進めるためには、必要書類をしっかりと準備することが大切です。私たちのライフプランに合った選択をすることで、夢のマイホームへの第一歩を踏み出しましょう。