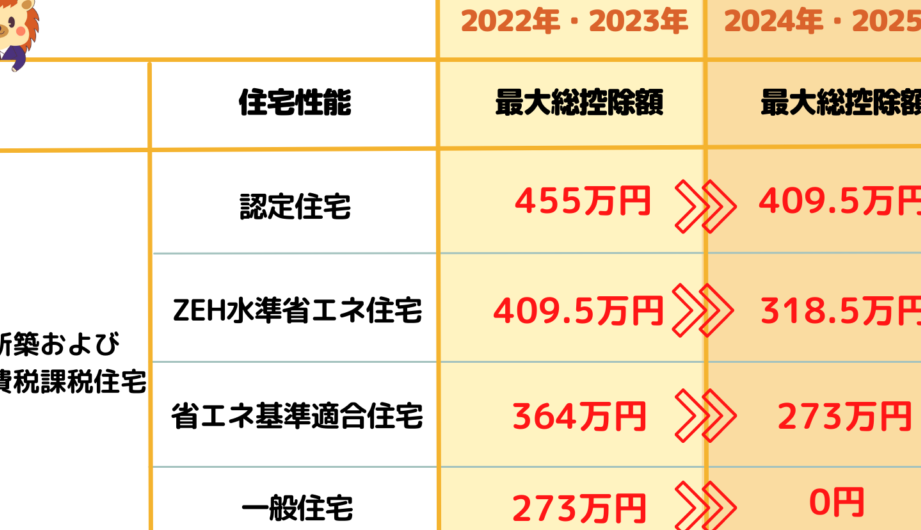
住宅ローン控除は、多くの人にとって重要な税制優遇策です。私たちが家を購入する際に、どれほどの影響を与えるかを考えると、その重要性は一目瞭然です。しかし、2026年以降の制度変更については、まだ多くの疑問が残ります。住宅ローン控除 2026年以降 いつ決まるのか、私たちはその答えを知りたいと思っています。
住宅ローン控除の概要
住宅ローン控除は、住宅購入時の税制優遇策として重要な役割を果たします。この制度は、ローンを利用して住宅を取得した際に税金を軽減するもので、多くの人々にとって大きな経済的メリットがあります。特に、今後の制度変更に注目が集まっています。
住宅ローン控除とは
住宅ローン控除は、所得税や住民税の控除を受けることができる制度です。具体的には、一定の期間内に支払った住宅ローンの利息分を税金から差し引くことができます。この制度により、住宅の購入負担が軽減され、より多くの人がマイホームの取得を目指しやすくなります。
適用条件と対象
住宅ローン控除の適用には、いくつかの条件があります。以下のリストにまとめます。
2026年以降の変更点
2026年以降の住宅ローン控除の変更点には、いくつかの重要な要素があります。これらの変更は、住宅購入者に大きな影響を与える可能性があります。
政府の方針
政府の方針は、住宅ローン控除制度の見直しを進める方向にあります。具体的には、以下の点が挙げられます。
- 控除額の変更: 控除額が減額される可能性があるため、その影響を事前に把握しておくことが重要です。
- 適用条件の厳格化: 住宅の居住面積や年収制限の厳格化が検討されています。
- 新たな金融機関の選定: 特定の金融機関やローン商品のみを対象とする方針が進むかもしれません。
影響を受ける層
住宅ローン控除の変更は、特に以下の層に影響を与える可能性があります。
- 初めて住宅を購入する層: 新規購入者にとって、控除額の減少が直接的なコストアップに繋がります。
- 所得が低い層: 所得制限が厳格化される場合、対象外となる人々が増えることが予想されます。
- 若年層: 若い世代が住宅購入を避ける傾向が強まる可能性があります。
住宅ローン控除のメリット
住宅ローン控除には多くのメリットがあります。特に、税金負担の軽減が大きな魅力です。
税金の軽減
住宅ローン控除によって、年末調整や確定申告時に所得税が軽減されます。具体的には、支払った住宅ローンの金利部分が控除対象となり、最大で300万円までの控除が可能です。この控除は最高で10年間適用されるため、初めて住宅を購入する人にとっては大きなメリットです。この制度を利用することで、家計への圧迫が軽減されるのです。
住宅ローン控除の申請方法
住宅ローン控除の申請には、正確な書類の用意が不可欠です。特に、税金の軽減を受けるためには、正しい手続きが必要です。
必要書類
住宅ローン控除を申請する際、以下の書類が必要になります:
- 住宅取得証明書: 住宅ローンを借りたことを証明する書類
- 住民票: 現住所を確認するための公的書類
- 給与明細書: 所得を確認するための証明
- 住宅ローン契約書: ローンの契約内容を確認するための書類
- 確定申告書: 所得税の申告に必要な書類
これらの書類を用意することで、スムーズに申請を進められます。
申請手続きの流れ
住宅ローン控除の申請手続きには、いくつかのステップがあります。まず、必要な書類を集め、その後、以下の手順に従います:
- 書類の確認: 集めた書類が全て揃っているか確認します。
- 確定申告の準備: 確定申告書に必要事項を記入します。
- 申告書の提出: 記入した申告書と必要書類を管轄の税務署に提出します。
- 控除内容の確認: 申請後、税務署からの確認通知を待ちます。
結論
住宅ローン控除は私たちにとって重要な税制優遇策であり特に家を購入する際には大きな経済的メリットをもたらします。2026年以降の制度変更については多くの不安や疑問が残りますがこれにより影響を受ける層が広がる可能性があります。
私たちが今後の動向を注視しつつ適切な情報を得ることが大切です。新たな制度がどのように私たちの住宅購入に影響するのかしっかりと理解し準備を進めることが求められます。引き続き最新情報を追いながら賢い選択をしていきましょう。