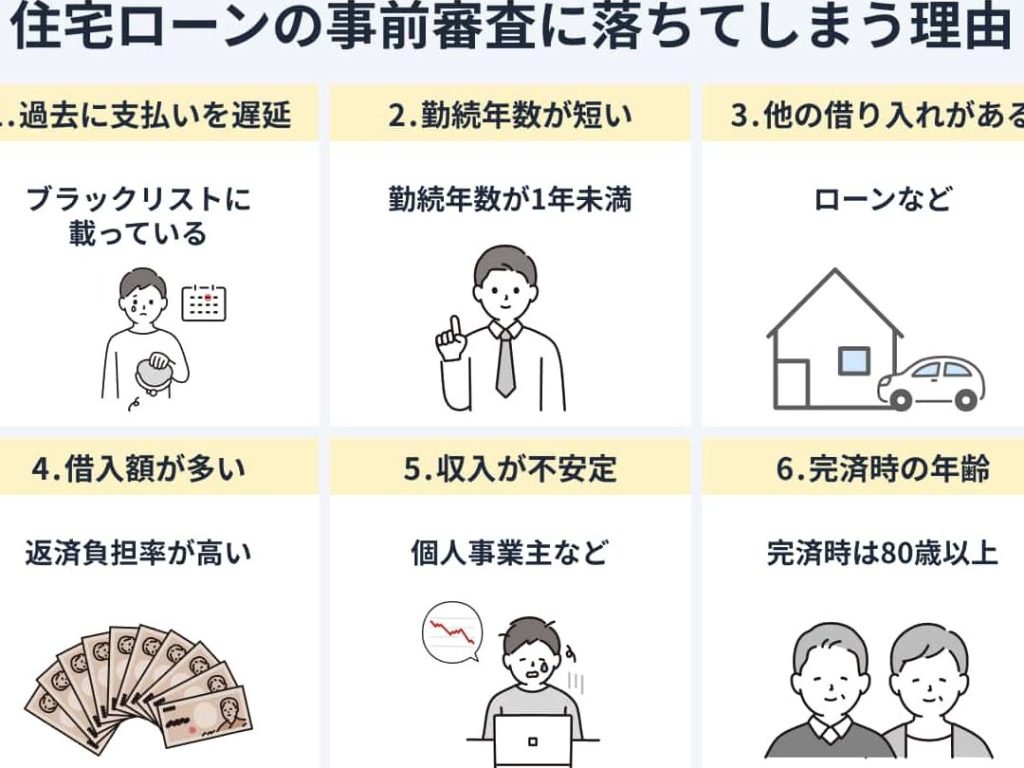
住宅ローンの本審査に落ちることは、多くの人にとって予想外の出来事です。私たちも、夢のマイホームを手に入れるために必要なステップとして、本審査がどれほど重要かを理解しています。しかし、なぜ落ちてしまうのか、その理由を知っている人は少ないのではないでしょうか。
住宅ローン 本審査の流れ
住宅ローンの本審査は、申請者の経済状況や資産状況を詳細に評価する重要なステップです。私たちが理解するべきプロセスは、以下の通りです。
申し込みから審査までのプロセス
住宅ローンの申し込みが完了すると、次に金融機関による審査が始まります。ここでのプロセスは以下の通りです:
- 仮審査の実施:提出された情報を基に、第一段階の審査が行われます。
- 必要書類の提出:合格した場合、詳細な書類の提出が求められます。
- 本審査:正式な審査が行われ、承認判断が下されます。
- 結果通知:審査結果が申請者に通知されます。
この流れに沿って、各ステップでの内容の確認が必要です。
必要書類の確認
本審査では、複数の書類が求められます。主な書類は以下の通りです:
- 本人確認書類:運転免許証やマイナンバーカード。
- 収入証明書:給与明細や確定申告書。
- 資産状況の確認:通帳の写しや不動産の登記簿。
- 借入状況の書類:既存のローン情報。
本審査とは
本審査は、住宅ローンを組むための重要なステップです。金融機関が申込者の返済能力を評価し、融資を行うかどうかを決定します。
審査基準の詳細
審査基準には、さまざまな要素が含まれています。主な基準は以下の通りです。
- 信用情報: 過去の借り入れや返済履歴の確認が行われます。
- 収入: 申込者の収入状況が重要視され、安定した収入が求められます。
- 年齢: 融資期間に影響を与えるため、年齢も考慮されます。
- 借入比率: 年収に対する借入額の割合が評価され、返済能力を判断します。
これらの基準を満たさない場合、本審査に通過しない可能性があります。
審査に影響する要素
審査において影響を及ぼす要素は多岐にわたります。
- 借入状況: 他の借入が多いと、総合的な評価が下がります。
- 本人確認: 本人確認書類の不備や提出遅延もマイナス要因です。
- 返済負担率: 月々の返済が収入に対してどれほどの割合かが重要です。
- 資産状況: 貯蓄や投資などの資産が評価に影響を与えます。
住宅ローン 本審査 落ちた理由
住宅ローンの本審査に落ちる理由は様々です。ここでは主な理由を示します。
収入の安定性
収入が不安定だと、信用が低下します。銀行は、収入が一定の金額を超えているか、安定しているかを重視します。例えば、正社員としての収入がある一方で、アルバイトをしている場合、安定性に疑問が生じます。必要な条件を満たさないと、審査に影響を与えます。
返済負担率
返済負担率が高いと、負担が大きいと見なされます。返済負担率は、月々の返済額を収入で割ったものです。一般的に、返済負担率が30%を超えると、融資を得るのが難しくなります。新たなローンを組む際には、この比率に注意を払う必要があるのです。
落ちた場合の対処法
住宅ローンの本審査に落ちた場合、適切な対処法を考えることが重要です。各ステップを計画的に進めることで、再挑戦の可能性が高まります。
再申請の準備
再申請のためには、まず必要な書類や情報を見直すことが大切です。以下のポイントに注意しましょう。
- 収入の安定性を確認する:過去の収入証明書や税務署からの書類を整理します。
- 負債の状況を把握する:他の借入金やクレジットカードの利用状況を確認し、適宜返済します。
- 信用情報のチェック:信販会社からの信用情報を取り寄せ、誤った情報がないか確認します。
- 資産状況の整備:貯蓄や資産の明示化を行い、アピール材料として用意します。
これらの準備を進めることで、再申請がスムーズになります。
審査基準の見直し
審査基準を理解し、対策を講じることも重要です。以下の基準を見直しましょう。
- 返済負担率:月々の返済額が収入に対してどのくらいの割合を占めるのか、具体的な数値を算出します。理想的には30%未満が望ましいです。
- 信用スコア:信用情報機関からのスコアを確認し、スコア改善に向けた行動を取ります。計画的な返済を心掛けましょう。
- 勤続年数:勤務先での在籍年数が求められる場合には、長期的な雇用を示す必要があります。転職が多いとマイナスに働くことがあります。
住宅ローン審査に通るためのポイント
住宅ローンを取得するためには、審査に通ることが不可欠です。以下に、通過するための主なポイントを詳しく説明します。
信用情報の管理
信用情報は、金融機関が申込者の信頼性を判断する重要な要素です。信用情報機関が提供する信用スコアを確認し、適切に管理することが必要です。ここでは、主な管理ポイントを挙げます。
- 定期的に信用情報を確認する。
- 過去の延滞や債務整理が残っていないか確認する。
- 不要なカードローンやクレジットカードの利用を減らす。
信用情報に問題がある場合、その修正に向けたアクションを早めに起こすことが大切です。
事前準備の重要性
住宅ローンの審査に備えて事前準備が不可欠です。適切な準備を行うことで、スムーズに審査を進めることができます。以下の項目に注目しましょう。
- 必要書類を整理する。本人確認書類、収入証明書、資産状況の確認書類などを用意する。
- 収入や支出の見直しを行い、返済負担率を計算する。
- 専門家に相談し、必要な改善点を把握する。
Conclusion
住宅ローンの本審査に落ちる理由は多岐にわたりますが私たちが理解しておくべきことはそれを分析し改善することで再挑戦の可能性が高まるということです。収入の安定性や返済負担率を見直すことで金融機関の信頼を得ることができます。
また信用情報の管理や必要書類の整理も欠かせません。これらの準備を通じて私たちは理想のマイホームを手に入れるための道を切り開くことができるのです。次回の申請に向けてしっかりと対策を講じていきましょう。