住宅を購入する際に気になるのが、住宅ローン控除 総額いくらなのかということです。この控除は、私たちが家を持つ上での大きな助けになります。家計の負担を軽減し、夢のマイホームを手に入れるための重要な要素です。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入する際に税負担を軽減するための重要な制度です。この制度を利用することで、税金を軽減し、家計の安定を図ることができます。
住宅ローン控除とは
住宅ローン控除は、住宅ローンの借り入れに伴う利息の一部を所得税から控除できる制度です。この控除により、購入者は一定期間中、所得税の支出を軽減できます。具体的には、住宅ローン契約に基づく借入額のうち、利用可能な控除額が税金から差し引かれます。この控除は、金融機関によって発行された証明書を基に申請します。
対象となる借入れ
住宅ローン控除の対象となる借入れには以下の条件があります。
- 借入れの用途: 新築住宅や既存住宅の購入、または住宅のリフォームに使用する場合。
- 借入れの期間: 借入れは、一般的に10年以上の返済期間が必要です。
- 契約者の要件: 所得税を納めている個人が契約者でなければなりません。
住宅ローン控除の計算方法
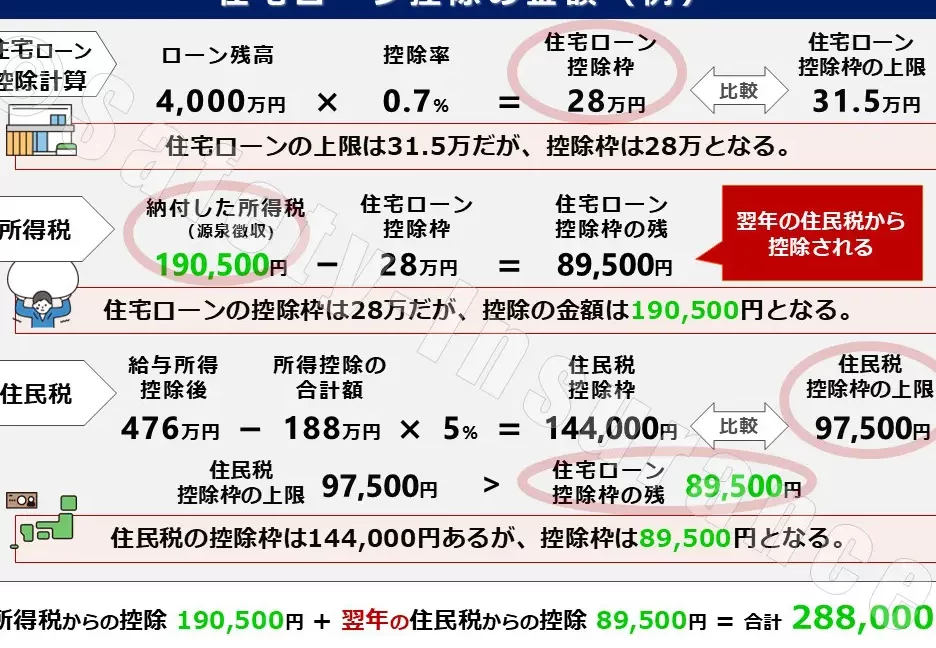
住宅ローン控除の計算方法は、具体的な要素によって決まります。控除額は、借入れの残高や金利、適用期間に基づいて算出されます。正しい計算方法を理解すれば、適切な控除を受けられる可能性が高まります。
控除額の算出
控除額の算出には、以下の要素が関与します:
- 住宅ローンの残高
- 適用される税率
- 控除対象期間
例えば、借入れ残高が3000万円で、税率が1%の場合、控除額は年間で最大30万円となります。ただし、上限額は法律に基づいて変動し、持ち家の種類や購入年によって異なるため、最新の法令を確認することが重要です。私たちは、具体的な金額を計算する際にこれらの要素を常に考慮に入れています。
控除期間の設定
控除期間は、一般的に10年間の返済期間に設定されます。しかし、特定の条件を満たす場合、延長することも可能です。例えば、住宅のリフォームを行った場合や、子供がいる場合には、控除期間が延長されることがあります。このため、自身の状況を把握し、適切な控除期間を設定することが大切です。
住宅ローン控除 総額の具体例
住宅ローン控除の総額について、具体的な数値を示しながら説明します。この控除は、確定申告での税額を大きく変える可能性があります。
住宅購入のシミュレーション
例えば、家を新たに購入した場合、借入れ額が3000万円で金利が1%とします。この場合、年間の控除額は次のように算出されます。
- 借入れ残高3000万円 × 税率1% = 年間30万円の控除
- 10年間控除を受ける場合、総額で300万円の税額軽減が発生
さらに、リフォームを行った場合も同様に算出可能です。この場合、具体的な借入れ残高に応じて控除額も異なります。
総額の比較分析
控除総額は、借入れ条件や期間で変動します。異なるケースを見てみましょう。
| 借入れ額 | 金利 | 返済期間 | 年間控除額 | 10年間の総額 |
|---|---|---|---|---|
| 2000万円 | 0.8% | 10年 | 16万円 | 160万円 |
| 3000万円 | 1% | 10年 | 30万円 | 300万円 |
| 4000万円 | 1.2% | 10年 | 48万円 | 480万円 |
住宅ローン控除のメリットとデメリット
住宅ローン控除は多くのメリットを提供します。まず税負担の軽減が可能です。 家や土地などへの投資は大きな金額になるため、控除を利用することで家計の圧迫を和らげられます。また、控除を受けながら長期的に住宅を所有することの安心感も得られます。さらに、対象となるローンの種類が多いため、リフォームや新築の選択肢も広がります。
ただし、デメリットも存在します。控除を受けるためには一定の条件を満たす必要があります。 例えば、借入れの返済期間は通常10年以上であり、これが家計に負担をかける場合もあります。また、控除額は法律の変更によって変動するため、最新の情報を常に確認することが求められます。
以下に主要なメリットとデメリットを整理します。
メリット
- 税負担の軽減。 所得税からの控除により、家計の圧迫を軽減。
- 長期的な安心感。 返済期間中の経済的な安定を享受。
- 多様な借入れ選択肢。 新築やリフォームなどの選択が可能。
デメリット
- 条件の厳守。 制度を利用するには、借入れが10年以上必要。
- 控除額の変動。 法律によって毎年変更される可能性がある。
注意点と今後の展望
住宅ローン控除を利用する際、いくつかの注意点がある。まず、控除対象となる借入れの条件や期間が明確である必要がある。代表的な条件には、借入れの返済期間が10年以上であることや、所得税を納めていることが含まれます。これにより、控除を受ける資格が得られる。
また、法律によって控除額が変動する可能性もある。例えば、金利や借入れ額に応じて控除額が異なるため、最新の情報を確認することが重要です。具体的には、リフォームを行った場合の控除額も考慮に入れなければならない。
今後の展望についても注目が必要である。住宅ローン控除を活用する家庭の増加に伴い、政策が見直される可能性があります。新たな制度の導入や既存制度の修正が行われることで、控除がより一層使いやすくなることが考えられる。
Conclusion
住宅ローン控除は私たちの家計に大きな影響を与える制度です。控除を適切に利用することで、税負担を軽減し、マイホームの夢をより現実的にすることができます。具体的な数値を理解し、自分たちの状況に合った選択をすることが重要です。
法律の変更や条件の変動に注意を払いながら、最新の情報を常に確認していきましょう。今後も住宅ローン控除を活用する家庭が増える中で、私たちの選択肢が広がることを期待しています。