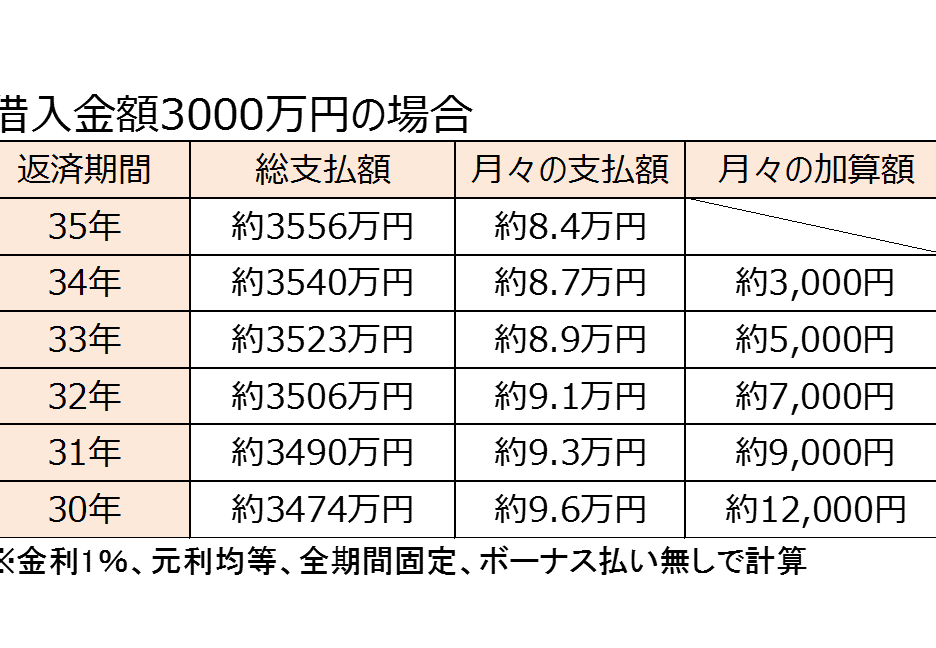
住宅購入を考えるとき、住宅ローンはどのくらいの期間を選ぶべきか悩むことが多いですよね。私たちもその選択に直面した経験があります。住宅ローンの返済期間は、将来のライフプランや経済状況に大きく影響します。では、一般的にはどれくらいの年数が適切なのでしょうか?
住宅ローンの基礎知識
私たちは住宅ローンを理解することで、より良い選択ができると考えています。住宅ローンには様々な種類があり、それぞれの特徴を把握することが重要です。
住宅ローンの種類
住宅ローンは主に以下のような種類に分類されます。
- 固定金利型: 借入開始時に金利が確定し、返済期間中は変動しません。長期間にわたって安定した返済が可能です。
- 変動金利型: 金利が市場の動向により変動します。このため、返済額が増減するリスクがあります。
- フラット35: 一定の要件を満たすと、35年間金利が固定される住宅ローンです。資金の融資条件が明確で安心感があります。
私たちは自身のライフプランに合わせて、適切なローンの種類を選択することが大切です。
住宅ローンの利率
住宅ローンの利率は多くの要因によって決まります。以下の点を考慮することが必要です。
- 市場金利: 経済の状況に大きく依存します。中央銀行の政策金利が影響します。
- 信用スコア: 私たちの信用状況が金利に反映されます。高い信用スコアは低い金利を引き出す要因となります。
- 返済期間: 短期のローンは通常、金利が低く設定される傾向があります。長期のローンはリスクが増すため、金利が高くなることが一般的です。
住宅ローンの返済期間
住宅ローンの返済期間は、借入額に大きく関わる重要な要素です。私たちは、返済期間を適切に選ぶことで、将来の生活に大きな影響を与えることが理解できます。
返済期間の選び方
返済期間は、一般的に15年、20年、30年の選択肢があります。私たちは以下のポイントを考慮することで返済期間を選びます。
- 支払額のバランス: 短い返済期間は月々の支払いが高くなり、長い返済期間は月々の支払いが低くなります。私たちはライフスタイルに合った支払額を設定する必要があります。
- 金利影響: 短期間で完済すれば、利息が少なくて済みます。一方、長期間だと利息が多く発生します。
- ライフプラン: 家族構成や仕事の安定性も重要です。私たちの将来の計画に基づいて返済期間を見直すことが求められます。
返済期間による影響
- 家計への影響: 短い期間での返済は家計を圧迫しがちです。私たちは長期にわたる安定した返済を考えるべきです。
- 生活の余裕: 返済期間が長い場合、生活費に余裕が生まれますが、返済が長引くリスクもあります。私たちはこのバランスを意識します。
- 将来の金融状況: 返済計画は将来的な収入や支出に左右されます。私たちの経済状況を見据えた選択が重要です。
住宅ローンの年数とライフプラン
住宅ローンの年数は、ライフプランに大きな影響を与えます。全体の返済期間を考慮しないと、将来的に家計が圧迫される可能性があるため、慎重な計画が求められます。
家計への影響
借入額の返済期間が家計に与える影響を正確に把握することが重要です。具体的には、以下のポイントがあります。
- 長期ローン:月々の返済額が低くなるため、生活費に余裕が生まれますが、総支払額が増加します。
- 短期ローン:総支払額が少なくなる可能性がありますが、月々の返済が家計を圧迫するリスクがあります。
- 金利の影響:変動金利や固定金利の選択肢が、返済計画に直接影響します。金利が上昇すると、総支払額が大幅に増加することも考慮しましょう。
このように、家計に対する影響をしっかり見極めることが、将来の経済的安定に寄与します。
ライフステージの考慮
住宅ローンを選ぶ際には、私たちのライフステージを考慮する必要があります。これには以下のような点が含まれます。
- 家族構成の変化:結婚や子供の誕生に伴って、家計状況や住環境のニーズが変わります。将来の計画を見据えたローンの選択が必要です。
- 職業の安定性:転職や昇進によって収入が変わることがあります。収入が安定している期間を目安に、返済計画を立てましょう。
- 老後の計画:定年後の生活資金も考慮に入れながら、返済計画を策定することで、ライフプランに合った住宅ローンを選択できます。
住宅ローン借り入れの流れ
住宅ローンの借り入れは、いくつかのステップを経て進めることになります。以下にその流れを簡潔に示します。
- 事前審査の申し込み
信用情報や収入を確認し、事前に借入可能額を算出します。この段階で、自己資金の比率や借入希望額を明確にしておくことが重要です。
- 物件探し
自分たちのライフスタイルや予算にあった物件を探します。不動産業者の協力を得ると、選択肢が広がります。
- 本審査の申し込み
物件が決まったら、本審査の手続きを行います。この時、物件に関する情報や必要書類を提出します。
- 契約の締結
審査が通れば、売主との契約を締結します。契約内容に不明な点があれば、専門家に確認することが望ましいです。
- 融資実行
契約後、指定口座に融資金が振り込まれます。これにより、物件の購入が正式に完了します。
- 返済の開始
融資実行後、定められた返済日から返済が始まります。返済計画をしっかり立てておくことが重要です。
まとめ
住宅ローンの返済期間は、一般的に15年、20年、30年が選ばれます。その選択肢の中で、支払額や金利の影響をしっかりと考慮することが重要です。例えば、短期のローンは月々の負担が大きくなる一方で、総支払額は少なくなる傾向があります。逆に、長期のローンは月々の支払額が軽減されますが、結果として総支払額が増加する可能性があります。
また、私たちのライフプランにも影響を与えます。ライフステージの変化や職業の安定性も考慮する必要があります。たとえば、結婚や子供の教育費、老後の計画など、様々な状況が将来の経済的な安定に寄与します。これらの要素を基にした返済計画が必要です。
住宅ローンの流れは、事前審査から始まります。このプロセスでは、信用情報や収入確認が行われます。その後、物件探しを行い、本審査の申し込みをします。契約締結後に融資が実行され、返済が開始されます。この過程で自己資金の比率や借入希望額を明確にすることが特に重要です。さらに、不動産業者の協力を得ることも近道となるでしょう。
結論
住宅ローンの返済期間は私たちのライフプランに大きな影響を与えます。選択肢が豊富であるため、自分たちの生活スタイルや将来の計画を考慮した上で慎重に選ぶことが重要です。短期と長期のローンそれぞれにメリットとデメリットがあるため、家計への影響をしっかりと見極める必要があります。
また、事前審査や物件選びのプロセスを通じて、自己資金や借入希望額を明確にすることが成功の鍵です。私たちが適切な住宅ローンを選ぶことで、将来の経済的安定を実現できるでしょう。