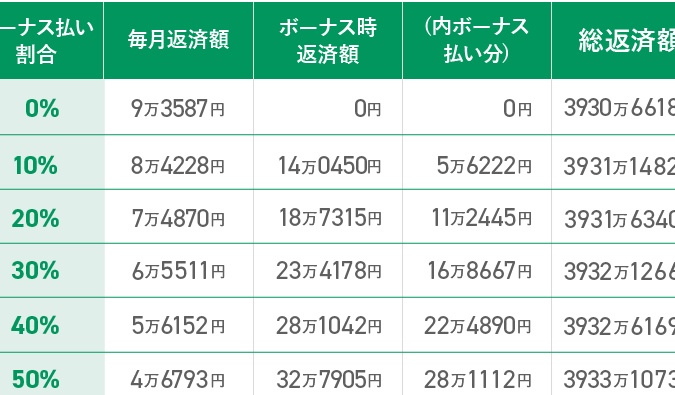
住宅を購入する際、多くの人が考慮するのが**住宅ローンのボーナス払い**です。この制度を利用することで、毎月の返済額を軽減できるメリットがありますが、具体的に年に何回ボーナス払いができるのか、疑問に思っている方も多いでしょう。私たちもその点を深く理解することが大切だと感じています。
住宅ローンの基本知識
住宅ローンについて理解を深めることは、家を購入する際に的重要です。まず、住宅ローンとは、不動産を購入するために金融機関から借りる資金のことです。これにより、私たちは一度に大きな金額を支払うことなく、長期間にわたって返済することができます。
ボーナス払いの制度も重要な要素です。ボーナス払いを利用すると、毎月の返済額を軽減できるため、資金計画を立てやすくなります。年に何回ボーナス払いがあるかは、銀行や金融機関によって異なりますが、一般的には1年に2回の設定が多いです。
以下に、ボーナス払いに関する基本的な情報を示します。
- ボーナス払いの回数:多くの金融機関では年2回のボーナス払いが可能です。
- 返済計画:ボーナス払いを加えると、月々の返済額が軽減されるため、家計に優しい選択肢です。
- 注意点:ボーナスの金額に依存するため、ボーナスが減少した場合は、返済に影響が出ることがあります。
ボーナス払いとは
ボーナス払いのメリット
- 毎月の返済額が軽減されることにより、家計に余裕が生まれます。
- ボーナス時期にまとまった金額を返済するため、予定外の出費に対応しやすくなります。
- 余剰資金を他の投資に回すことで資産運用が可能です。
ボーナス払いのデメリット
- ボーナスの金額に依存するため、ボーナスが減少するリスクがあります。
- 全体の返済額が増加することも考えられ、総返済額に影響を与える可能性があります。
- ボーナスの支給時期によって返済計画が不安定になることがあります。
年何回のボーナス払いが可能か
住宅ローンにおけるボーナス払いは、資金計画を立てる際に重要な要素です。一般的には、年2回のボーナス払いが多くの金融機関で提供されています。この回数が主流である理由は、ボーナスの支給時期が多くの企業で夏と冬に集中しているからです。
一般的な年数回のプラン
以下のプランが一般的です:
- 年2回のボーナス払い: 夏と冬のボーナスに基づく。
- 年1回のボーナス払い: 一度のまとまった支払いが求められる。
- 年3回のボーナス払い: 一部の金融機関が提供しているオプション。支払い効率が改善されることも。
このように、利用者のニーズに応じた様々なプランが存在します。ただし、ボーナスの金額が安定していることが前提です。
利用可能な選択肢
ボーナス払いにおいて選択肢がいくつかあります。具体的には:
- 返済額の設定変更: ボーナスが支給されるタイミングに合わせて、返済額を調整可能。
- 繰上げ返済: ボーナス全額を利用して、元本を減少させる手段。
- 金利の設定: 一部の金融機関では、ボーナス払いのおかげで金利が優遇される場合も。
ボーナス払いを利用する際の注意点
ボーナス払いを利用する際には、いくつかの重要な注意点があります。まず、ボーナスの支給額に依存するため、予想外の減少リスクがあることを理解しておくべきです。例えば、企業の業績が悪化すると、ボーナスの金額が減るケースがあります。このような場合、返済計画に影響が出るかもしれません。
次に、ボーナス払いを設定する際は、年2回の支給が一般的であるため、自分のライフスタイルや収入を考慮した選択が大切です。例えば、年1回や年3回のプランもありますが、自分の収入の変動や支出を見据えて、無理のない計画を立てることが求められます。
さらに、他の返済方法と比較し、ボーナス払いの利点と欠点をしっかりと把握することが必要です。毎月の返済額は軽減される一方で、全体的には返済額が増える可能性があるため、情況に応じた総合的な理解が求められます。
また、ボーナスの支給時期に合わせて返済を計画することが重要です。ボーナスの支給時期は、夏と冬に集中することが多いため、この時期を利用した計画的な返済が効果的です。
まとめ
住宅ローンのボーナス払いは、資金計画を考える上で重要な要素です。多くの金融機関では、一般的に年に2回のボーナス払いを提供しています。これは、企業のボーナス支給時期が夏と冬に集中しているからです。しかし、ボーナス払いはボーナスの金額に依存するため、注意が必要です。
ボーナス払いのメリットは、毎月の返済額が軽減される点です。これにより、家計に余裕が生まれ、Unexpectedな出費に対応しやすくなります。余剰資金を投資に回せる可能性もあります。ただし、ボーナスが減少した場合、返済計画に影響を与えるリスクも存在します。
ボーナス払いのプランにはいくつかの選択肢があります。例えば、年1回や年3回のプランも選べますので、自分のライフスタイルや収入に合わせて選択することが大切です。返済額の設定や繰上げ返済のオプションもあります。
Conclusion
住宅ローンのボーナス払いは私たちの資金計画において非常に重要な要素です。年に2回のボーナス払いが一般的であり、これを活用することで毎月の返済額を軽減し、家計に余裕を持たせることができます。
ただしボーナスの金額に依存するため、予想外の減少リスクを常に考慮する必要があります。自分のライフスタイルや収入に合ったプランを選ぶことが成功の鍵です。柔軟な返済オプションを活用し、計画的に資金管理を行うことで、安心して住宅ローンを利用できるでしょう。