新しい家を手に入れることは、私たちにとって大きな夢です。しかし、夢を実現するためには、住宅ローンが欠かせません。その中でも新築住宅ローン控除は、私たちの負担を軽減する大きな助けになります。では、具体的にどれくらいの控除が受けられるのでしょうか?
新築 住宅ローン控除 いくらの概要
新築住宅ローン控除は、住宅購入の際に受けられる税金の優遇措置です。この控除額は、年収や借入金額に応じて異なります。具体的には、借入金の1%を控除できる場合が多く、最大控除額は400万円程度です。私たちの家計にも大きな影響を与えるこの制度、利用しない手はありません。
控除期間は通常10年間で、その間の控除総額が大きいため、住宅購入の際にぜひ考慮すべきです。たとえば、3000万円の借入をした場合、毎年30万円の控除が受けられることになります。これにより、長期的に見れば多くの節税効果が期待できるのです。
さらに、新築住宅ローン控除は、一定の要件を満たす必要があります。新築住宅であること、居住すること、適用年の所得要件などが含まれます。これらの条件をクリアしているなら、ぜひ申請を行いましょう。
住宅ローン控除の仕組み
住宅ローン控除は、新築住宅を購入する際の税金優遇措置です。この仕組みを利用することで、私たちの税負担を軽減でき、長期的な節税効果が期待できます。
利用条件
住宅ローン控除を受けるためには、いくつかの条件があります。以下に主な条件を示します。
- 新築住宅であること: 一般的に、新しく建設された住宅が対象です。
- 居住要件: 住宅に自ら居住することが求められます。
- 所得要件: 適用年の年収が一定金額を超えないことが必要です。
条件を満たさない場合、控除が認められません。したがって、事前に確認することが重要です。
控除対象となる費用
控除の対象となる費用は以下の通りです。
- 借入金利: 借入金の1%が控除されます。
- 借入限度額: 最大で400万円程度が控除可能です。
- 付帯費用: 住宅購入に際して発生する各種手数料や税金も対象となる場合があります。ただし、これには特定の条件が伴います。
新築住宅における控除額
新築住宅において、控除額は年収や借入金額に基づいて異なる。特に新築住宅ローン控除は、最大で400万円の控除が可能で、基本的には借入金の1%が対象となる。控除期間は通常10年間で、毎年の節税効果を期待できる。
一般的な控除額
新築住宅ローン控除の主要な控除額は以下の通り。
- 年収が400万円以下の場合、借入金の1%を控除でき、最大で40万円の控除が受けられる。
- 年収が400万円を超え、700万円以下の場合も同様に1%が適用されつつ、控除が段階的に減少する。
- 年収が700万円を超えると、控除対象がさらに厳しくなり、最大控除額は20万円に制限される。
このように、年収に応じた控除額は確実に変化する。控除の具体的な計算には、我々が借り入れた金額が影響を与える。
特例措置
特例措置により、一定の条件を満たす場合は控除額が増加する。例えば、長期優良住宅に認定された新築住宅の場合、控除が拡大される。
- 長期優良住宅の場合、通常の控除額に加え、さらなる控除を受けることが可能。
- 機能性や耐久性が高い住宅の購入に際し、税制上の優遇処置が適用される。
実際の控除申請手続き
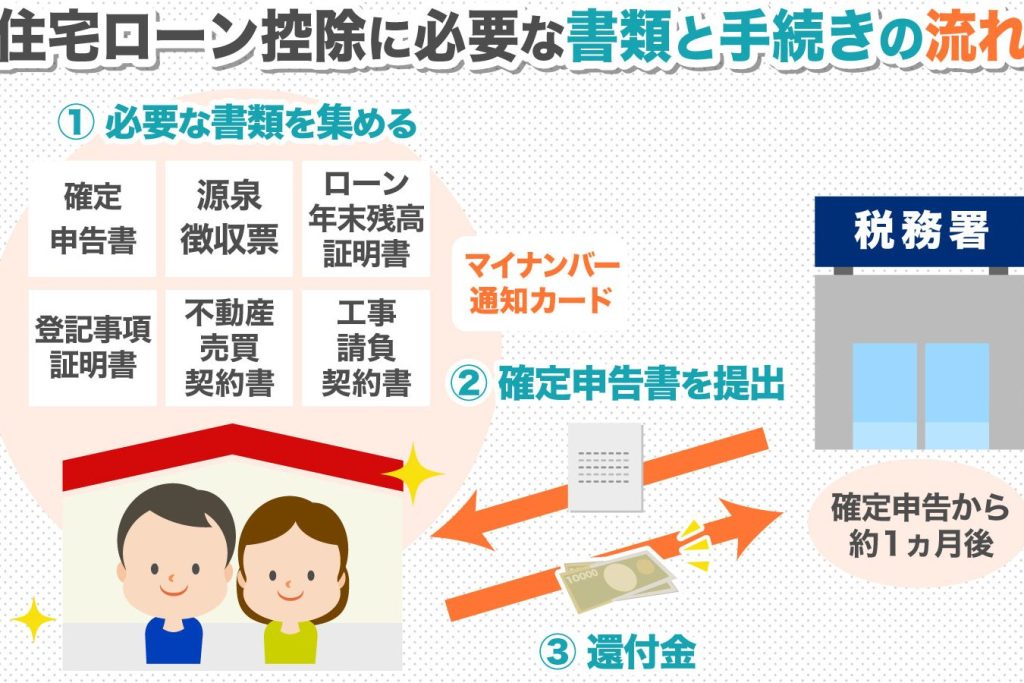
新築住宅ローン控除を受けるためには、まず必要書類を準備することが重要です。必要な書類には、住宅ローンの契約書、土地や建物の登記簿謄本、住民票、所得証明書などがあります。これらの書類が揃っていないと、申請が認められない可能性があります。
次に、申請の期限を守ることです。控除を受けるための申請は、通常、税務署への確定申告時期に行います。確定申告は、毎年2月16日から3月15日までの間に行う必要があります。この期間を過ぎると、控除が受けられないことがあります。
また、申請書類の提出方法には何通りかあります。例えば、電子申告を利用すると、手続きがスムーズに行えます。従来の紙の申告書を使う場合も、必要事項を正確に記入し、提出する必要があります。電子申告を利用することで、早期に控除を受けられるケースもあります。
さらに、控除内容に関しても理解が必要です。控除は、最大10年間受けられるため、計画的に申請を行うことが望ましいです。毎年、税務署から通知が届くので、控除が適用されているかの確認も忘れずに行います。
新築住宅購入者の声
私たちの周りの新築住宅購入者から、多くの声が寄せられています。特に、住宅ローン控除の重要性についての意見が多く、以下の点が共通して強調されています。
- 控除の金額が大きいと感じる: 例えば、年収400万円以下の家庭の場合、控除額が最大40万円にも達します。これは、住宅購入における経済的負担を軽減する大きな助けです。
- 手続きが簡単だと評価する: 書類の準備さえ整えば、控除申請が容易に行えます。実際、必要書類を整えて税務署に提出するだけで、多くの場合、控除を受けられます。
- 長期的な節税効果に期待している: 毎年3万円以上の控除が受けられる場合、10年間で合計300万円以上の節税になります。この持続的な効果は大きいと感じています。
また、一部の購入者は、控除を受ける条件について疑問を持っています。具体的には以下のことが気になるようです。
- 新築住宅であることの確認: 住宅のタイプによって控除の適用可否が変わります。購入予定の物件が新築であることを証明する必要があります。
- 自ら居住する条件の理解: 賃貸物件と異なり、自己居住が求められる点が意外に知られていないようです。
多くの人が新築住宅に対する期待を表現し、「手続きについてのアドバイスが欲しい」との声も頻繁に聞かれます。そのため、私たちも具体的な書類リストを共有することが重要だと感じています。必要書類には、以下が含まれます。
- 住宅ローンの契約書
- 登記簿謄本
- 住民票
- 所得証明書
Conclusion
新築住宅ローン控除は私たちの住宅購入を支える強力なツールです。この制度を利用することで税負担を軽減し、夢のマイホームを手に入れる手助けが得られます。控除額は年収や借入金額に応じて変動するため、自分たちの状況に合った計算を行うことが重要です。
申請手続きは少し手間がかかりますが必要書類をしっかり準備することでスムーズに進められます。長期的な視点で見れば、控除の恩恵を受けることで、経済的な余裕も生まれます。私たちもこの制度をしっかり活用し、賢い住宅購入を目指していきましょう。