住宅ローンの契約は人生の大きな決断の一つです。私たちが初めて家を購入する際、どこで相談すればよいのか迷うことが多いですよね。信頼できる相談先を見つけることが、成功する住宅ローンの鍵です。
住宅ローン 相談の必要性
住宅ローンに関して相談することは重要です。初めて購入する際、正確な情報を把握することで不安を解消できます。
住宅ローンの基礎知識
住宅ローンの基本を理解することが助けになります。以下のポイントを把握しておきましょう。
- 金利の種類:固定金利と変動金利の違いを理解する。固定金利は返済期間中金利が変わらず、変動金利は市場に応じて変動する。
- 借入限度額:年収の何倍まで借りられるか把握することが大切。一般的に、年収の5倍から7倍の範囲で借入可能。
- 返済期間:一般的には15年から35年の間で設定される。返済期間が長いほど毎月の返済が軽減される。
これらの基礎知識を身につけることで、相談時の理解が深まります。
相談のメリット
住宅ローンに関する相談のメリットは多岐にわたります。以下の点を考慮しましょう。
- 専門知識の活用:金融機関の専門家に相談することで、最新の情報を得ることができる。
- 条件の比較:複数の金融機関の条件を比較して、最適なプランを選択する手助けが得られる。
- 不安の解消:経験豊富なアドバイザーからのアドバイスが、安心感につながる。
相談先の種類
住宅ローンの相談先には、いくつかの種類が存在します。それぞれの相談先に特有のメリットがあります。
銀行での相談
銀行での相談は、最も一般的な選択肢です。多くの銀行は住宅ローン専門の窓口を設けており、直接担当者と話し合えます。具体的な利点には以下が含まれます:
- 正確な情報の提供: 利用可能な金利や条件について詳しい情報が得られます。
- 直接契約の可能性: その場で住宅ローンを申し込むことができ、スピード感があります。
- 複数プランの提示: 複数のローンプランを提示してもらえるため、比較しやすいです。
銀行によって提供するサービスや条件が異なるため、複数の銀行を訪問することが推奨されます。
独立系ファイナンシャルプランナー
独立系ファイナンシャルプランナーに相談するのも良い選択肢です。専門的な知識を持つプランナーが、多角的にアドバイスを行ってくれます。こちらの相談先には以下の特徴があります:
- 中立的な立場: 特定の金融機関に偏らない情報提供が受けられます。
- 包括的なアプローチ: 住宅ローンのみならず、資産運用やライフプラン全般について相談できる利点があります。
- 個別のニーズ対応: 購入予定の物件や生活スタイルに応じた最適なプランを提案してくれます。
相談の際のポイント
住宅ローンの相談時には、確実な情報を収集することが重要です。そのため、私たちは相談の前にしっかりと準備をし、整理された質問をまとめることをお勧めします。
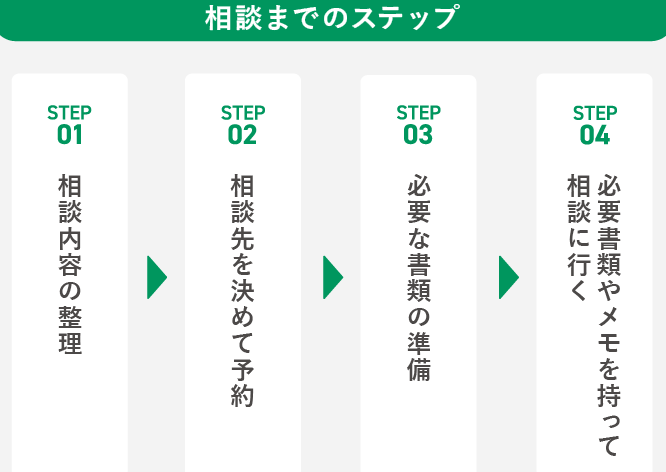
事前準備
事前に調査を行い、必要な情報を把握しておくことが重要です。以下の点を考慮して準備を進めましょう。
- 住宅ローンの基本知識を確認する。金利の種類や返済方法について理解しておく。
- 予算を明確にする。 借入希望額や月々の返済額の上限を設定する。
- 自己資金について考慮する。 頭金の準備状況を確認し、将来の資金計画を立てる。
- 相談する場所を選定する。 自分に合った相談先(銀行、ファイナンシャルプランナーなど)を選ぶ。
情報を事前に整理することで、より具体的なアドバイスを受けられます。
質問事項の整理
相談時にどんな質問をすればいいのかを整理しておくことも大切です。具体的な質問をあらかじめ考えることで、効率的な相談が可能になります。例えば、以下のような質問をリストアップしてみましょう。
- 金利について、どのような選択肢があるのか?
- 返済方法はどのように選べばいいのか?
- 借入に必要な書類や手続きについて教えてもらえるか?
- ローンの返済シミュレーションをしてもらえるか?
相談の流れ
住宅ローンの相談には、明確な流れがあり、これを理解することでスムーズに進行する。まず最初に予約が必要だ。
相談の予約
相談の予約は、事前に行うことで話を聞きやすくなる。多くの銀行やファイナンシャルプランナーでは、電話やウェブサイトから簡単に予約できる。予約時には、希望の日時や相談内容を伝えることが大切だ。また、必要な書類や情報を持参することで、相談が一層有意義になる。例えば:
- 収入証明書
- 物件情報
- 既存の借入状況
このような準備を行うことで、相談がより具体的で有効なものとなる。
相談後の手続き
相談後の手続きも重要なステップだ。相談内容を元に、実際のローン申請を進める。この際、必要な書類が求められるため、事前に確認しておくと良い。また、金利や返済方法などの選択肢についても再度検討することが推奨される。手続きは通常、以下のような流れで進む:
- 必要書類の提出
- 審査の実施
- 契約条件の確認
結論
住宅ローンの相談は私たちの将来に大きな影響を与える重要なステップです。信頼できる相談先を見つけることで、より良い選択ができるようになります。銀行や独立系ファイナンシャルプランナーを利用することで、専門知識を活かし、条件を比較することが可能です。
また、相談時には事前に準備を整え、必要な情報を整理しておくことで、効率的な相談が実現します。私たちがしっかりと情報を集め、適切なアドバイスを受けることで、安心して住宅ローンを選ぶことができるでしょう。