住宅ローンの審査は、私たちの夢のマイホームを手に入れるための重要なステップです。しかし、何度も審査を受けることになったら、どう感じるでしょうか?住宅ローンの審査が繰り返される理由とその影響を理解することは、私たちにとって非常に重要です。
住宅ローン 何度も審査の概要
住宅ローンの審査には、いくつかの重要な要素があります。通常、**過去の信用履歴や現在の収入が大きく影響します。多くの人が複数回審査を受ける理由は、この信用評価の過程で変化があることです。また、申し込み先の金融機関**によって審査基準が異なるため、結果も変わることがあります。
特に注意するべき点は、**審査の頻度**です。何度も審査を受けると、その都度信用情報が照会され、評価が下がることもあります。加えて、申請内容の変更や、融資額のイベントにも影響されます。そのため、私たちは審査を受ける際に十分な準備を行う必要があります。
以下の要素が、審査において特に重要です:
- 信用履歴:過去の借入れと返済状況
- 収入状況:現在の年収や雇用形態
- 借入希望額:希望する融資額
- 資産状況:所有資産の評価
審査のプロセス
住宅ローンの審査は、マイホーム取得において重要な工程です。このプロセスは、明確な基準と必要書類に基づいて進行します。
審査基準
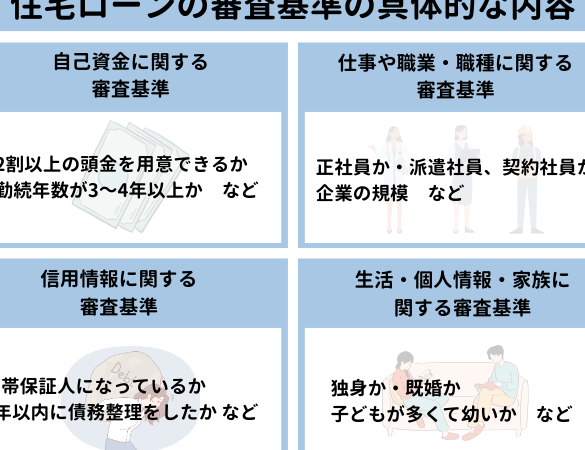
住宅ローンの審査基準は、以下の要素で構成されています。
- 信用履歴: 過去の借入状況や返済履歴が重視されます。
- 収入状況: 現在の収入が安定していることが求められます。
- 借入希望額: 希望する融資額が収入とバランスが取れている必要があります。
- 資産状況: 資産や負債の状況も重要な判断材料です。
また、各金融機関によって基準が異なるため、申請先の選定も重要です。審査基準は、申請者のリスク評価に影響を与えます。
必要書類
住宅ローンの審査に必要な書類は、以下の通りです。
- 本人確認書類: 運転免許証やパスポート等が必要です。
- 収入証明書: 給与明細書や確定申告書を提出します。
- 資産証明書: 銀行預金の残高証明書や不動産の登記簿が求められます。
- 借入金明細書: 既存の借入金額や返済条件を示す書類が必要です。
何度も審査を受ける理由
住宅ローンの審査を何度も受ける理由はいくつかあります。以下に重要な要素を挙げます。
信用情報の影響
信用情報は、住宅ローンの審査に深く関与します。申請を繰り返すと、申し込み履歴が信用情報に記録され、信用スコアに影響を与えることがあります。この影響は以下の点で重要です。
- 繰り返し申し込むことによるリスクの増加
- 信用スコアの低下による審査通過の難しさ
- 過去のローン返済履歴が新たな審査に影響する
信用情報がネガティブな要素を含む場合、審査はより厳しくなることが多いです。それって、審査通過率を下げる要因にもなりますよね。
収入の変動
収入状況も審査において主要な要素です。住宅ローンの審査を受けるたびに、収入の安定性や変動が再評価されます。これには以下の理由があります。
- 職業の変化や昇給があれば審査が有利になる
- 収入が減少した場合、返済負担が重くなるリスクが上昇
- 一時的な収入変動でも審査結果に影響を及ぼす
審査を通過するためのポイント
住宅ローンの審査を通過するためには、いくつかの重要なポイントが存在します。これらを理解し、準備をすることで、審査の成功率が向上します。
準備すべきこと
審査に向けた準備は欠かせません。以下の項目を揃えることが大切です。
- 本人確認書類:運転免許証やパスポートなどの公的な身分証明書が必要です。
- 収入証明書:給与明細や確定申告書を提出し、収入の安定性を示します。
- 資産証明書:預金通帳や不動産の登記簿謄本で保有資産を証明します。
- 借入金明細書:他の借入状況を示す書類で、信用情報が重要です。
これらの書類を整えることで、金融機関に信頼性を与えられます。
具体的な対策
具体的な対策も考慮すべきです。以下のアプローチが効果的です。
- 信用履歴の確認:自分の信用スコアを事前に確認し、問題がないかチェックします。
- 借入希望額の設定:借入希望額は現実的に設定し、収入に見合った額にします。
- 返済計画の策定:返済の方式や期間に関する明確なプランを持つことで、金融機関への信頼感を高めます。
- 収入の安定性のアピール:職業の安定や昇給の実績を示し、収入の継続性をアピールします。
住宅ローン 審査後のケア
住宅ローンの審査が通過した後のケアは、非常に重要です。審査結果を受けた後の対応が、今後の返済計画や家計に大きく影響します。次のステップを考えましょう。
- 条件確認: 貸付条件を再確認し、金利、返済期間、融資額について理解を深めます。
- 契約書の内容理解: 契約書の細かい部分を読み込み、特に返済条件やペナルティについて確認しましょう。
- 資金計画の見直し: 住宅ローンの影響を考慮して、月々の支出や貯蓄計画を見直します。
- 保険の検討: 住宅ローンに関連する保険(火災保険や生命保険)の必要性を考え、適切な保険を選びます。
返済が始まった後も、金融機関とのコミュニケーションを大切にしたいです。もし、収入が変動した場合や返済に困難を感じた場合、早めに相談をしましょう。
定期的に家計の見直しを行うことが、長期的な安定をもたらします。特に、収入や支出の変化に敏感になり、適切な対策を講じることが大切です。
Conclusion
住宅ローンの審査は私たちのマイホーム取得において極めて重要なプロセスです。何度も審査を受けることはストレスになるかもしれませんがそれによって得られる学びや改善点も多いです。信用履歴や収入状況を見直し、しっかりと準備をすることで審査の成功率を高められます。
また審査後のフォローアップも忘れずに行いましょう。金融機関とのコミュニケーションを大切にし、必要に応じて早めに相談することで、長期的な安定を図ることができます。私たちの家計の見直しを定期的に行い、変化に柔軟に対応することが、安心した住宅ローン生活を支える鍵となります。